Barcelona destinará casi 350 millones a políticas de vivienda en 2021

La capital catalana reforzará su inversión en vivienda para este año

Barcelona

idealista.com

Custodio Pareja

La capital catalana reforzará su inversión en vivienda para este año. El consistorio de Ada Colau ha aprobado en Pleno el presupuesto municipal para el 2021, que, con 3.253 millones de euros, es el más elevado de la historia de la ciudad. El ayuntamiento de la ciudad destinará casi 350 millones de euros a vivienda y urbanismo, así como a la compra de nuevos edificios para destinarlos a vivienda pública.

En general, los recursos de estos nuevos presupuestos se destinarán a incrementar la respuesta social a la crisis generada por el covid-19 y a impulsar la recuperación y la reorientación de la economía de la ciudad.

En el apartado de la vivienda, el acuerdo prevé destinar 140,2 millones de euros a la partida de vivienda y urbanismo, que se centrará en la puesta en marcha de nuevas promociones residenciales para sumar a su parque de vivienda.

Por otro lado, el consistorio destinará 192,7 millones de euros a invertir en ladrillo. De estos, 50 millones de euros se irán a la compra de viviendas en Barcelona y priorizará la adquisición sobre plano del 30 % de los pisos de protección de promociones privadas para incrementar el parque público.

Además, los presupuestos acordados contemplan 26 millones para rehabilitar y mejorar equipamientos escolares, y 30 millones más en inversiones para los distritos (2 por distrito, más 10 a repartir en función de la población y la renta).

Otras mejoras para la ciudad

Además, el Ayuntamiento de Barcelona creará un fondo de inversión de 20 millones para el apoyo a la rehabilitación energética y la instalación de placas fotovoltaicas, otro de 30 millones para adquirir y/o rehabilitar edificios singulares de la ciudad que puedan convertirse en viviendas o acoger actividades económicas; además de otro fondo de 20 millones para ayudar a la reapertura de locales como hoteles o restaurantes.

El consistorio aportará también 7 millones para mejorar el alumbrado y seis millones para adquirir bajos de locales de Ciutat Vella, donde la caída del turismo se ha notado más, que después se sacarán a concurso para su explotación económica en régimen de alquiler.

La AEPD publica una guía sobre requisitos en auditorías de tratamientos que incluyen Inteligencia Artificial

AEPD

elderecho.com

El texto está dirigido, principalmente, a responsables y encargados que han de auditar tratamientos que incluyan componentes basados en IA, de cara a garantizar y poder demostrar el cumplimiento de obligaciones y principios en materia de protección de datos.

La Agencia Española de Protección de Datos (AEPD) ha publicado la guía Requisitos para auditorías de tratamientos de datos personales que incluyan Inteligencia Artificial, un documento que ofrece orientaciones y un listado de posibles objetivos de control y controles específicos que podrían incorporarse en estas auditorías desde una perspectiva de protección de datos.

La realización de tratamientos de datos personales en los que se utiliza Inteligencia Artificial (IA) para realizar análisis e inferencias exige que se aplique un modelo de desarrollo maduro que proporcione garantías de calidad y privacidad. El impacto que podrían tener los tratamientos basados en IA en los derechos y libertades de los ciudadanos pone de manifiesto la necesidad de establecer medidas de control efectivo, corrección, responsabilidad, rendición de cuentas, gestión del riesgo y transparencia relativas a los sistemas y a los tratamientos de los datos en los que se utilice.

El Reglamento General de Protección de Datos (RGPD) establece en su artículo 24 la obligación por parte de aquellos que tratan datos de aplicar “medidas técnicas y organizativas apropiadas a fin de garantizar y poder demostrar que el tratamiento es conforme con el presente Reglamento”. Estas medidas han de ser seleccionadas “teniendo en cuenta la naturaleza, el ámbito, el contexto y los fines del tratamiento, así como los riesgos de diversa probabilidad y gravedad para los derechos y libertades de las personas” y una de esas herramientas para “garantizar y poder demostrar” el cumplimiento del RGPD es la realización de auditorías. Ello requiere disponer de criterios objetivos diseñados para ejecutar la auditoría de componentes de IA desde una perspectiva de protección de datos.

El documento recoge objetivos como inventariar el algoritmo auditado, identificar las responsabilidades y cumplir con el principio de transparencia; identificar las finalidades, analizar la proporcionalidad y necesidad del tratamiento y los límites en la conservación de los datos; asegurar la calidad de los datos y controlar posibles sesgos y verificar y validar las acciones realizadas y los resultados obtenidos dando cumplimiento al principio de responsabilidad activa del RGPD, entre otros.

El texto está dirigido, principalmente, a responsables y encargados que han de auditar tratamientos que incluyan componentes basados en IA, de cara a garantizar y poder demostrar el cumplimiento de obligaciones y principios en materia de protección de datos a los que están sujetos; a los desarrolladores que quieran ofrecer garantías sobre sus productos y soluciones; a los Delegados de Protección de Datos encargados tanto de supervisar los tratamientos como de asesorar a los responsables y, por último, a los equipos de auditores encargados de evaluar dichos tratamientos.

La guía Requisitos para auditorías de tratamientos de datos personales que incluyan Inteligencia Artificial ha sido desarrollada con base en un estudio realizado por Éticas Research and Consulting bajo el encargo y la supervisión de la Agencia Española de Protección de Datos y las revisiones realizadas por expertos del Artificial Intelligence Hub del Consejo Superior de Investigaciones Científicas (CSIC AI HUB), del Observatorio del impacto social y ético de la inteligencia artificial (OdiseIA), de la Asociación Profesional de Cuerpos Superiores de Sistemas y Tecnologías de la Información de las Administraciones Públicas (ASTIC), Grupo de Innovación Docente en Ciberseguridad (CiberGID)-ETSI Informática – UNED y del Centro para el Desarrollo Tecnológico e Industrial (CDTI).

Protección de datos y tecnologías emergentes

Este documento complementa a la Guía de Adecuación al RGPD de tratamientos que incorporan Inteligencia Artificial de la Agencia, que aborda el cumplimiento efectivo de los principios de protección de datos personales en tratamientos que incluyan soluciones de inteligencia artificial. En ella se dedicaba un capítulo a la auditoría, planteándola como una de las posibles herramientas de evaluación y un instrumento dirigido a conseguir productos explicables, predecibles y controlables.

La selección de los controles a auditar, la extensión de su análisis y la formalidad requerida en su implementación dependerá, como en toda auditoría, del objetivo y alcance definido para esta, así como del análisis de riesgos realizado. El auditor ha de seleccionar los controles que se adecúen a la auditoría concreta y añadir aquellos que estime oportunos.

Orden HAC/5/2021, de 13 de enero, por la que se extiende el plazo de domiciliación correspondiente a la presentación de determinadas declaraciones y autoliquidaciones tributarias

B.O.E.

En la actualidad son múltiples y de distinta índole las situaciones excepcionales que se han ido presentando en las distintas esferas de la vida cotidiana. Para minimizar el efecto de las mismas en el cumplimiento de las obligaciones fiscales se han venido adoptando, entre otras, medidas urgentes, extraordinarias y complementarias en materia tributaria para responder al impacto económico del COVID-19 así como medidas de apoyo a determinados sectores y, en general, a la economía.

En este orden de actuaciones se hace preciso, en esta ocasión, atender a las necesidades excepcionales derivadas de la borrasca atmosférica «Filomena» que a su paso por la península Ibérica ha impedido y dificultado el normal desarrollo de toda clase de actividades. Por ello, en la línea apuntada, se adoptan medidas dirigidas a la ampliación de los plazos en materia de domiciliación del pago de las obligaciones tributarias que permitan una mayor flexibilidad en la operativa tributaria.

En esta materia es la Orden EHA/1658/2009, de 12 de junio, por la que se establecen el procedimiento y las condiciones para la domiciliación del pago de determinadas deudas a través de cuentas abiertas en las entidades de crédito que prestan el servicio de colaboración en la gestión recaudatoria de la Agencia Estatal de Administración Tributaria, la que contiene la normativa que, con carácter general, señala los procedimientos y plazos para la domiciliación. Estos plazos ahora se ven excepcionalmente flexibilizados, ampliándose hasta las 15:00 del día 18 de enero de 2021, para respetar los estándares tecnológicos en los procesos de pago que garanticen la calidad mínima de estos.

Por su parte, de acuerdo con lo dispuesto en la Ley 39/2015, de 1 de octubre, del Procedimiento Administrativo Común de las Administraciones Públicas, la elaboración de esta orden se ha efectuado de acuerdo con los principios de necesidad, eficacia, proporcionalidad, seguridad jurídica, transparencia y eficiencia.

En su virtud, dispongo:

Artículo único. Extensión del plazo para la presentación de las declaraciones y autoliquidaciones con orden de domiciliación.

En el ámbito de las competencias de la Administración tributaria del Estado, los plazos de presentación de las declaraciones y autoliquidaciones tributarias cuyos plazos generales de presentación telemática de autoliquidaciones con domiciliación de pago sean hasta el 15 de enero de 2021, se amplían excepcionalmente hasta las 15:00 del día 18 de enero de 2021, siempre que el contribuyente que efectúe la presentación se haya visto afectado por los efectos de la borrasca «Filomena».

Dichas declaraciones y autoliquidaciones serán las señaladas en el anexo II de la Orden EHA/1658/2009, de 12 de junio, por la que se establecen el procedimiento y las condiciones para la domiciliación del pago de determinadas deudas a través de cuentas abiertas en las entidades de crédito que prestan el servicio de colaboración en la gestión recaudatoria de la Agencia Estatal de Administración Tributaria.

Sin perjuicio de lo dispuesto en el párrafo anterior, el plazo de ingreso de las autoliquidaciones no experimenta modificación, por lo que el adeudo del importe domiciliado en la cuenta del obligado tributario deberá efectuarse el día 20 de enero de 2021 o el inmediato hábil posterior si el 20 fuese inhábil.

Disposición final única. Entrada en vigor.

La presente orden entrará en vigor el mismo día de su publicación en el «Boletín Oficial del Estado».

Madrid, 13 de enero de 2021.–La Ministra de Hacienda, María Jesús Montero Cuadrado.

Extracto de la Resolución de 11 de enero de 2021, de la Fundación EOI, F.S.P., por la que se aprueba la convocatoria para la concesión de ayudas dirigidas a impulsar la aplicación de la ciberseguridad en las pequeñas y medianas empresas españolas en el marco del Programa Activa Ciberseguridad

B.O.E.

BDNS (Identif.): 543905.

De conformidad con lo previsto en los artículos 17.3.b y 20.8.a de la Ley 38/2003, de 17 de noviembre, General de Subvenciones, se publica el extracto de la convocatoria cuyo texto completo puede consultarse en la Base de Datos Nacional de Subvenciones (https://www.infosubvenciones.es/bdnstrans/GE/es/convocatoria/543905).

Primero. Beneficiarios.

Podrán tener la condición de empresas beneficiarias, las PYME, cualquiera que sea su forma jurídica (ya sean personas físicas o jurídicas, asociaciones, entidades sin ánimo de lucro, etc.) que, en su condición de tales, cumpliendo los requisitos y condiciones establecidos en la resolución, desarrollan su actividad en nuestro país.

Segundo. Objeto.

Estas ayudas tienen por objeto mejorar los niveles de ciberseguridad de las pequeñas y medianas empresas (PYME).

La ayuda en especie objeto de esta convocatoria, será la recepción de un asesoramiento especializado e individualizado que incluirá un diagnóstico de la situación de partida de la empresa beneficiaria, una auditoría de ciberseguridad, una propuesta de implantación de plan de ciberseguridad, así como el seguimiento de las medidas implantadas y valoración de otras actuaciones que sean necesarias. El asesoramiento se prestará por consultores especializados, a través de reuniones individualizadas con las empresas beneficiarias, y contará entre 10 y 20 horas de asesoramiento individualizado por empresa beneficiaria.

La empresa beneficiaria recibirá dentro del asesoramiento especializado los siguientes servicios:

Diagnóstico inicial: recogida de información de la empresa y análisis de la situación actual de la empresa en materia de Ciberseguridad.

Análisis de cumplimiento/auditoría de ciberseguridad.

Propuesta de Implantación de un plan de ciberseguridad en la empresa.

Seguimiento de las medidas implantadas y valoración de otras actuaciones que sean necesarias para mejorar la ciberseguridad de la empresa.

Visitas necesarias a las instalaciones de la empresa beneficiaria: Mínimo de 2.

El apartado a y d se podrá realizar por medios telemáticos.

En el caso de que las recomendaciones sanitarias con motivo de la crisis del COVID19 así lo exijan, la totalidad de las reuniones podrán ser virtuales, previa autorización de la Fundación EOI.

Tercero. Bases reguladoras.

Orden ICT/1093/2020, de 17 de noviembre, por la que se establecen las bases reguladoras de la concesión de ayudas dirigidas a impulsar la aplicación de la ciberseguridad en las pequeñas y medianas empresas españolas en el marco del Programa Activa Ciberseguridad, publicada en el Boletín Oficial del Estado número 308, de 24 de noviembre de 2020.

Cuarto. Cuantía.

El crédito total previsto para esta convocatoria será de DOSCIENTOS DIECINUEVE MIL TRESCIENTOS SESENTA Y NUEVE EUROS (219.369,00 €) y se realizará a través de la Fundación EOI, F.S.P., con cargo a la aplicación presupuestaria de la Secretaría General de Industria y de la Pequeña y Mediana Empresa del Ministerio de Industria, Comercio y Turismo conforme a lo establecido en el Convenio de Colaboración de fecha 31 de julio de 2020 (BOE 13 de agosto de 2020).

Cuantía individualizada de las subvenciones. La empresa beneficiaria dispondrá de, entre 10 y 20 horas de asesoramiento, en función de dos variables, del nivel de uso de la tecnología digital y del número de trabajadores en plantilla.

Se consideran tres niveles de uso:

a) Bajo: empresas que usan habitualmente para la gestión de su negocio el correo electrónico, teléfono móvil y redes sociales.

b) Medio: empresas que usan habitualmente para la gestión de su negocio el correo electrónico, teléfono móvil, redes sociales, PCs y web de la empresa.

c) Alto: empresas que usan habitualmente para la gestión de su negocio el correo electrónico, teléfono móvil, redes sociales, PCs y web de la empresa, workstations, servidores y firewalls.

Nivel de uso bajo y menos de 5 trabajadores: 10 horas.

Nivel de uso bajo y entre 5 y 50 trabajadores: 12 horas.

Nivel de uso bajo y más de 50 empleados: 14 horas.

Nivel de uso medio y menos de 5 trabajadores: 12 horas.

Nivel de uso medio y entre 5 y 50 trabajadores: 14 horas.

Nivel de uso medio y más de 50 empleados: 16 horas.

Nivel de uso alto y menos de 5 trabajadores: 16 horas.

Nivel de uso alto y entre 5 y 50 trabajadores: 18 horas.

Nivel de uso alto y más de 50 empleados: 20 horas.

La Fundación EOI concederá una subvención bajo la modalidad de ayuda en especie cuya valoración económica es la que se detalla en el cuadro siguiente, impuestos incluidos, por empresa beneficiaria, que complete el proceso de asesoramiento permitido

Nivel de uso de la tecnología baja y menos de 5 trabajadores: 830,00 €.

Nivel de uso de la tecnología baja y entre 5 y 50 empleados: 996,00 €.

Nivel de uso de la tecnología baja y más de 50 empleados: 1.162,00 €.

Nivel de uso de la tecnología media y menos de 5 trabajadores: 996,00 €.

Nivel de uso de la tecnología media y entre 5 y 50 trabajadores: 1.162,00 €.

Nivel de uso de la tecnología media y más de 50 empleados: 1.328,00 €.

Nivel de uso de la tecnología alta y menos de 5 trabajadores: 1.328,00 €.

Nivel de uso de la tecnología alta y entre 5 y 50 trabajadores: 1.494,00 €.

Nivel de uso de la tecnología alta y más de 50 empleados: 1.660,00 €.

Quinto. Plazo de presentación de solicitudes.

El plazo de presentación de solicitudes será de dos meses desde la publicación de este extracto en el BOE.

Madrid, 11 de enero de 2021.- La Directora General de la Fundación EOI, F.S.P, Nieves Olivera Pérez-Frade.Análisis

Obligado a rebajar en un 50% el alquiler a un inquilino dedicado a la actividad turística afectado por la Covid-19

La rebaja del 50% se aplicará con carácter retroactivo desde el pasado mes de abril y hasta el próximo 31 de marzo

Alquiler-turístico

elderecho.com

La magistrada del Juzgado de Primera instancia 20 de Barcelona ha otorgado el «rebus sic stantibus» a un inquilino que tenía arrendados varios pisos para alquiler turístico y que, por motivo del Covid-19 y el estado de alarma, vio afectado su negocio y disminuir sus ingresos.

Por este motivo la magistrada estima el recurso interpuesto y declara que se ha producido una “alteración imprevisible de las circunstancias que sirvieron de base para la formación de la voluntad negocial y que dicha alteración genera un desequilibrio de las prestaciones a cargo de la actora”.

Asimismo, la magistrada señala en la resolución que “la nueva renta en vigor de los contratos de arrendamiento de industria sobre las 27 unidades es de 600 euros más IVA y el resto de cantidades mensuales a cargo del arrendatario ascienden a 8,81 euros, con efectos desde el 1 de abril de 2020 hasta 31 de marzo de 2021″.

Planes de igualdad en las empresas

Entrada en vigor del Real Decreto que regula los mismos

Entrada en vigor de plan de igualdad

elderecho.com

Esta norma, que entra en vigor el 14 de enero, lleva a cabo el desarrollo reglamentario del diagnóstico, contenidos, materias, auditorías salariales, sistemas de seguimiento y evaluación de planes de igualdad, así como el Registro de Planes de Igualdad, en lo relativo a su constitución, características y condiciones para la inscripción y acceso.

La norma surge para dar cumplimiento al mandato de desarrollo reglamentario establecido en el artículo 46.6 de la Ley Orgánica 3/2007, de 22 de marzo, para la igualdad efectiva de mujeres y hombres y regula aspectos relacionados con los sujetos llamados a negociar los planes de igualdad, incluidos el diagnóstico y la constitución de la comisión negociadora, y con el desarrollo del procedimiento de negociación.

Los planes de igualdad vigentes hasta ahora deberán adaptarse en el plazo previsto para su revisión y, en todo caso, a 14 de enero de 2022, previo proceso negociador.

Ámbito de aplicación
Todas las empresas comprendidas en el artículo 1.2 del Estatuto de los Trabajadores, con independencia del número de personas trabajadoras en plantilla, están obligadas a adoptar, previa negociación, medidas dirigidas a evitar cualquier tipo de discriminación laboral entre mujeres y hombres, así como promover condiciones de trabajo que eviten el acoso sexual y el acoso por razón de sexo y arbitrar procedimientos específicos para su prevención y para dar cauce a las denuncias o reclamaciones que puedan formular quienes hayan sido objeto del mismo.

En el caso de empresas de cincuenta o más personas trabajadoras, las medidas de igualdad deberán dirigirse a la elaboración y aplicación de un plan de igualdad. La elaboración e implantación de planes de igualdad será voluntaria para las demás empresas, previa consulta o negociación con la representación legal de las personas trabajadoras.

Procedimiento de negociación
Deberá constituirse de la comisión negociadora, dentro del plazo máximo de los tres meses siguientes al momento en que hubiesen alcanzado las personas de plantilla que lo hacen obligatorio

Los planes de igualdad, incluidos los diagnósticos previos, deberán ser objeto de negociación con la representación legal de las personas trabajadoras. A tales efectos se constituirá una comisión negociadora en la que deberán participar de forma paritaria la representación de la empresa y la de las personas trabajadoras. Participarán en la comisión negociadora el comité de empresa, las delegadas y los delegados de personal, en su caso, o las secciones sindicales si las hubiere que, en su conjunto, sumen la mayoría de los miembros del comité.

Contenido de los planes de igualdad
Destaca el diagnóstico de situación como elemento esencial de la obligatoriedad de los planes que, una vez adoptados, define su alcance, estrategias, medidas y objetivos, cualquiera que sea su naturaleza y origen. Debe ser el producto de una labor técnica de recogida de información, análisis cuantitativo y cualitativo, y al tiempo suponer un consenso sobre la situación de partida de la empresa y sus necesidades específicas.

El plan de igualdad contendrá las medidas que resulten necesarias en virtud de los resultados del diagnóstico, pudiendo incorporar medidas relativas a materias no recogidas en el art. 46.2 LO 3/2007, de 22 de marzo, como violencia de género, lenguaje y comunicación no sexista u otras, identificando todos los objetivos y las medidas evaluables por cada objetivo fijado para eliminar posibles desigualdades y cualquier discriminación, directa o indirecta, por razón de sexo en el ámbito de la empresa.

También se desarrollan, las medidas y sistemas de seguimiento y evaluación, subrayándose la necesidad de adoptar criterios y plazos de revisión que garanticen la eficacia y adecuación de los planes de igualdad.

Registro de planes de igualdad
Se desarrolla la obligación de registro de los planes de igualdad mediante la modificación del RD 713/2010, de 28 de mayo, sobre registro y depósito de convenios y acuerdos colectivos de trabajo.

Dicha obligación se extiende a todos los planes de igualdad, al margen de su origen y naturaleza, así como el depósito voluntario de las medidas y protocolos de prevención del acoso sexual y por razón de sexo, que, en defecto de los planes de igualdad, están obligadas todas las empresas a elaborar y aplicar en los términos establecidos en los arts. 45.1 y 48 de la Ley Orgánica 3/2007, de 22 de marzo.

Real Decreto 901/2020, de 13 de octubre, por el que se regulan los planes de igualdad y su registro y se modifica el Real Decreto 713/2010, de 28 de mayo, sobre registro y depósito de convenios y acuerdos colectivos de trabajo

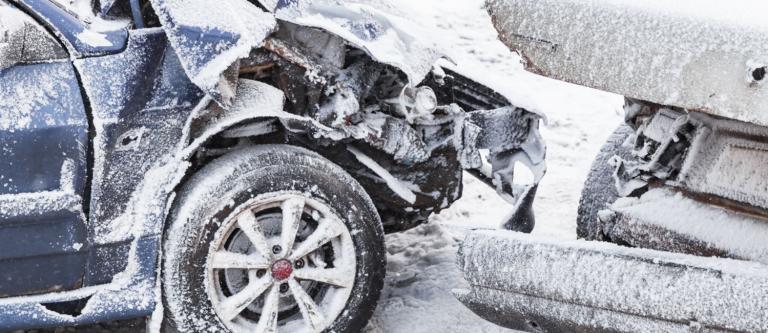
Los accidentes en los desplazamientos al trabajo por el temporal se consideran ‘in itínere’

El trabajador debe probar que el accidente se ha producido en el camino

Accidente in itinere

elderecho.com

Los accidentes sufridos en el desplazamiento a los centros de trabajo por la borrasca Filomena se consideran accidentes ‘in itínere’, según ha recordado este martes CCOO-Madrid en su página web.

Un accidente ‘in itínere’ es todo aquel que sufre el trabajador al ir o al volver del lugar de trabajo, entendiendo como lugar de trabajo no sólo el centro habitual, sino también cualquier área a la que deban acceder los trabajadores por motivos laborales, por ejemplo la empresa de un cliente o de un proveedor.

El sindicato señala que el trabajador debe probar que el accidente se ha producido en el camino, para lo que existen distintos medios de prueba.

En el caso de que sea un accidente de tráfico, el trabajador debe indicar la compañía de seguros de los vehículos implicados y facilitar copia de los partes, así como del atestado policial o de Guardia Civil, si lo hubiera.

Si el accidente se produce en un medio colectivo de transporte, como un tren, un autobús o el metro, debe comunicar el accidente a la empresa de transportes para que emita el correspondiente justificante.

En el supuesto de que el accidente se produzca en la vía pública, el trabajador debe obtener un parte del Samur, Summa 112 o servicio análogo en el caso de que éste intervenga, fotos acreditativas del accidente o testigos del mismo con los que poder contar en caso necesario.

Además, debe informar a la empresa, así como acudir a la mutua de accidentes para recibir la asistencia sanitaria necesaria.

No obstante, CCOO recuerda que si el accidente es de carácter grave, se podrá acudir al médico u hospital más cercano para posteriormente acudir a la mutua.

Las empresas piensan que los aumentos de productividad por el teletrabajo se pueden mantener tras el Covid

Así se desprende de un informe realizado por Capgemini Research Institute

Teletrabajo empleado publico

elderecho.com

El 70% de las organizaciones empresariales considera que los aumentos de productividad por el trabajo a distancia se pueden mantener tras la pandemia, aunque creen que dependerá «en gran medida» de la rapidez con la que aprendan y se reinventen, «teniendo en cuenta los cambios en la mentalidad de los empleados y la adaptación individual y organizativa».

Así se desprende de un informe realizado por Capgemini Research Institute, en el que se recoge que el 63% de las empresas ha experimentado un aumento de la productividad de sus empleados durante el tercer trimestre de 2020, gracias a la reducción de los tiempos de desplazamiento, los horarios de trabajo flexibles y la adopción de herramientas de colaboración virtuales eficaces.

El estudio apunta que las funciones digitales y la Tecnología de la Información (68%) son las más beneficiadas por el aumento de la productividad, seguidas del servicio al cliente (60%) y los departamentos de ventas y marketing (59%).

De cara a los próximos años, las organizaciones prevén un aumento general de la productividad del 17%. Además, el 88% está eliminando gastos relativos a los costes inmobiliarios gracias al trabajo a distancia en los últimos tres o cuatro meses y un 92% calcula que el ahorro se incrementará en los próximos dos o tres años.

De hecho, en los próximos dos o tres años, alrededor de tres de cada diez organizaciones esperan que más del 70% de sus empleados trabaje de forma remota, frente a solo el 10% que lo pensaba antes del Covid. Así, casi la mitad de las organizaciones calcula que su espacio total de oficinas deberá reducirse, al menos, un 10%.

Además, alrededor del 45% de los empleados espera pasar tres días o más por semana trabajando desde lugares remotos en el futuro, «lo que indica una tendencia de rápido aumento de los lugares de trabajo híbridos y colaborativos».

Sin embargo, el 56% de los empleados siente preocupación por el trabajo a distancia a largo plazo y por la expectativa de estar «siempre conectado».

El informe recomienda reinventar el modelo de abastecimiento para habilitar un modelo de entrega «estés donde estés», redefinir el liderazgo y fomentar la autonomía, empatía y transparencia, reinventar una cultura de trabajo de confianza con nuevos rituales colectivos o instalar una infraestructura digital «robusta» para acelerar el trabajo digital y evitar las interrupciones.

La directora general de personal y organización de Capgemini, Claudia Crummenerl, ha asegurado que para mantener el aumento de rendimiento deben actualizarse los sistemas de gestión del desempeño para medir la productividad y los resultados, en lugar de la producción y las horas registradas por los empleados.

«Nuestro informe muestra que el impacto de un entorno de trabajo en remoto en la salud mental de la plantilla puede ser perjudicial», ha señalado, tras apuntar que, por lo tanto, los ejecutivos deben ofrecer apoyo adicional para crear un entorno en el que las personas puedan hablar abiertamente de sus preocupaciones y fomentar un mejor equilibrio entre el trabajo y la vida privado.

Nuevo Reglamento de Auditoría y reforma del Plan General de Contabilidad

El objetivo de estas normas es adaptar la legislación nacional a la europea y contribuir a reforzar el sector empresarial

Contableaccionesempresaauditoria_EDEIMA20140820_0040_1.jpg

elderecho.com

El Consejo de Ministros ha aprobado dos normas que actualizan el marco contable y de auditoría, adaptándolo a la normativa europea, y que ayudarán a mejorar la calidad de la información financiera y su supervisión, reforzando con ella la confianza de los inversores y la fortaleza de los mercados de capitales. Se trata de dos Reales Decretos que aprueban, por un lado, el reglamento que desarrolla la Ley 22/2015, de Auditoría de Cuentas, y, por otro, el Plan General de Contabilidad aprobado por el Real Decreto 1514/2007.

Transparencia, independencia y garantía de la función de interés público
La modificación del marco de auditoría tiene como objetivo principal completar la normativa derivada de las reformas normativas en el ámbito de la Unión Europea adoptadas como consecuencia de la anterior crisis financiera, integradas por la Directiva 2014/56. Estas normas tuvieron su transposición en España a través de la Ley 22/2015 de Auditoría de Cuentas, que estaba pendiente del necesario desarrollo reglamentario, al que se da cumplimiento con este Real Decreto.

El objetivo fundamental de este nuevo marco es aumentar la confianza en esta actividad y la credibilidad del informe de auditoría, reforzar la transparencia en la actuación de los auditores, su independencia y la mejora de la calidad, así como impulsar una supervisión pública uniforme en todo el conjunto de la Unión Europea.

Este Reglamento proporcionará más claridad y seguridad en la interpretación y ejecución de las disposiciones de la Ley de Auditoría de Cuentas de 2015, contribuyendo así a incrementar la fiabilidad en la información financiera que se audita y en la que confían los terceros que actúan en el mercado. De este modo la auditoría cumple con su función de interés público.

Para llevar a cabo el fortalecimiento de la independencia de los auditores se establecen los mecanismos para evitar conflictos de intereses, así como los requisitos necesarios de documentación en los papeles de trabajo del encargo del análisis de las amenazas a la independencia, así como las posibles medidas de salvaguarda adoptadas. Esa documentación está sujeta a la supervisión pública para garantizar el cumplimiento de las exigencias legales. También se establece el detalle de las reglas de cómputo para determinar los límites a la dependencia económica por alcanzarse un determinado nivel de concentración de honorarios.

En cuanto a la trasparencia sobre el trabajo de los auditores, la normativa establece un conjunto de requisitos de publicidad, entre los que destacan la obligación de emitir un informe anual de transparencia para los auditores de entidades de interés público y la obligación de publicar los resultados de las inspecciones periódicas llevadas a cabo a esos auditores por parte del ICAC.

Normativa contable independiente y autónoma, adaptada al marco europeo
En cuanto a la reforma del Plan General de Contabilidad, se trata de un paso importante en la estrategia de convergencia del derecho contable español con las normas financieras internacionales emitidas por el International Accounting Standards Board, así como a la Directiva de Auditoría y el Reglamento (UE) de auditoría de entidades de interés público de contabilidad financiera adoptadas por la Unión Europea (NIIF-UE), en concreto en los ámbitos de la contabilización de los instrumentos financieros (NIIF-UE 9) y el reconocimiento de ingresos (NIIF-UE 15).

Esto supone disponer de una normativa contable interna independiente y autónoma por los relevantes efectos fiscales y mercantiles que produce, pero al mismo tiempo adaptada a las NIIF-UE.

Esta adaptación no resulta de aplicación a las PYMEs, dado que éstas están sujetas a un régimen simplificado de presentación de informes. Tampoco se aplica a las entidades financieras, con un marco contable específico elaborado por el Banco de España.

Los grupos cotizados españoles ya aplican directamente las normas internacionales de información financiera adoptadas por la Unión Europea (NIIF-UE) por lo que la adaptación normativa realizada permite a las sociedades integrantes de esos grupos cotizados aplicar en sus cuentas anuales individuales un marco de información financiera adaptado a esos principios y criterios contables internacionales y por tanto más coherente con el marco empleado en el grupo consolidado.

En el proceso de elaboración de estas dos normas se ha contado con la participación de los supervisores del mercado financiero y de los profesionales de auditoría, a través de las corporaciones que les representan, el Consejo General de Economistas de España-Registro de Economistas Auditores y el Instituto de Censores Jurados de Cuentas de España. También profesionales del ámbito universitario y de las Administraciones Públicas y representantes de inversores y empresas, además de su debate en el Comité Consultivo de Contabilidad y la conformidad del Consejo de la Contabilidad. Esto garantiza la calidad del texto aprobado, al incorporar consideraciones de todas las partes afectadas por el mismo.

Las cinco novedades tecnológicas inmobiliarias para 2021

Fuente: Unsplash

idealista.com

La pandemia ha traído una explosión y afianzamiento de las nuevas tecnologías en todos los ámbitos, y en el sector inmobiliario también. No están de paso, han llegado para quedarse y han sido adoptadas como nunca por profesionales y clientes. El Instituto de Valoraciones estima que en el escenario actual, los servicios digitales han permitido que la actividad del sector siguiera funcionando con cierta normalidad a pesar de las restricciones y limitaciones de los últimos meses. El portal inmobiliario Yaencontré hace un repaso de cuáles serán las novedades tecnológicas inmobiliarias para 2021.

La posibilidad de realizar tours virtuales de viviendas con el móvil, cerrar transacciones de forma telemática con los contratos inteligentes; o solicitar una hipoteca 100% online son algunos de los beneficios de la digitalización en el inmobiliario.

“La implementación de este tipo de aplicaciones en la intermediación de bienes inmuebles va a tener una proyección muy amplia y lo que aún hoy son sistemas bastante novedosos se van a convertir en una forma habitual de trabajo”, señala Lola Alcover, secretaria del Consejo General del Colegio Oficial de Agentes de la Propiedad Inmobiliaria, COAPI, de España.

Por su parte, Gustavo López, director de operaciones y tecnología de Asociación de Agentes Inmobiliarios de Catalunya (AIC), vaticina que 2021 será un año de consolidación de otras formas de comercialización de inmuebles por los agentes inmobiliarios, como el ‘crowdfunding’, los alquileres con opción a compra, a través de sorteos (en UK hay 12 ‘proptech’ que lo hacen) o en ferias virtuales 3D. “También será el año del despegue del uso del ‘blockchain’ en la compra de inmuebles o de su deuda. Y, por último, será un año de integración de la tecnología en todos los procesos de los agentes inmobiliarios”.

Sistemas virtuales

Las herramientas que permiten mostrar propiedades en la distancia se han posicionado en el confinamiento y durante la pandemia. Alcover explica que se estilan aquellas herramientas mediante la captura de imágenes de los diferentes espacios de un inmueble y su conversión a un “formato” 3D totalmente interactivo, con vista completa de 360° y con planos de alta precisión. Todo ello posibilita que el cliente, a través de los videos de visitas guiadas que se generan con el programa, examine detenidamente la finca sin moverse de su domicilio.

Email marketing automation

Las herramientas de marketing constituyen un valor al alza en el sector. Y quien las sepa manejar, se acercará antes al cliente para asesorar a la hora de alquilar o vender una vivienda. El especialista en marketing y en inmobiliario, Juan Merodio, ve al uso de procesos de automatización de marketing para mejorar la rentabilidad de las acciones sin necesidad de invertir en más recursos como una clara tendencia en tecnología inmobiliaria.

En este contexto, destaca el ‘marketing automation’ o el proceso en la empresa que permite automatizar acciones en las diferentes fases en el ciclo de vida de un cliente. “Desde que nos conoce hasta que nos acaba comprando, y todo ello mediante toma de decisiones a tiempo real y basada en datos que, con el uso de softwares especializados, hacen posible persuadir a un posible cliente de una manera más eficiente y eficaz”, indica Juan Merodio.

Chatbots

En 2016 empezaron a crearse los ‘chatbots’, algo realmente desconocido, entonces, por el 78% de los usuarios de Internet. Según Hubspot, en unos meses, se habían creado aproximadamente 30.000 ‘bots’ de Messenger. Menos de un año más tarde, esa cifra había aumentado un 233%, y alcanzó los 100.000 ‘bots’ activos en la plataforma. Estamos hablando de programas informáticos que automatizan tareas determinadas, (chatear con un usuario a través de una interfaz de conversación) para simular una conversación con usuarios, gracias a un árbol de flujo que se construye con palabras clave y que se basa en interacciones que se repiten entre usuarios y marcas.

Así, y según vaticina Instituto de Valoraciones, entre las soluciones más innovadoras que tendrán un recorrido en 2021 están los ‘chatbots’ potenciados por la IA. Éstos ofrecen una atención al cliente más eficaz y la posibilidad de gestionar la relación con los clientes mediante softwares de gestión para profesionales inmobiliarios.

Video Marketing

Otra de las novedades tecnológicas inmobiliarias para 2021 que apunta Juan Merodio a la hora de ser más visibles y buscar clientes es el uso de publicidad en YouTube como canal audiovisual de primer impacto al usuario. Uno de los estudios realizados por HubSpot muestra que 4 de los 6 canales principales donde los consumidores ven videos son sociales. Esto quiere decir que han visto los videos en alguna red social.

Los inmobiliarios deben ponerse las pilas para crear videos sencillos (con un móvil si es preciso) con el fin de aportar contenidos a través de estos canales, ya que más del 50% de los consumidores quieren ver videos de las marcas, por encima de cualquier otro tipo de contenido, y un 90% de los clientes dicen que los videos influyen para bien en su decisión de compra.

Podcasts

De ver y escuchar a solo oír. El crecimiento de los podcasts en todos los ámbitos se posiciona. Permite escuchar un contenido de interés cuando uno quiera y desde cualquier lugar. Tal es la importancia del audio que Deloitte pronostica que los podcasts podrían representar un negocio de más de 3.300 millones de dólares de aquí a cinco años (2025).

Su ventaja es que puede escucharse desde cualquier dispositivo y mientras hacemos otras cosas, y no precisa de una importante inversión ni complicación para realizarlo. Permite crear audiencia, comunidad y fidelizar, y una vez grabado, se añade con un código de inserción hacia la web o blog para que los usuarios lo puedan escuchar, y sin necesidad de ir a la plataforma en la que está almacenado el podcast.

La publicidad en redes sociales, crear eventos virtuales o aquellas herramientas que habilitan la emisión de una firma digital o biométrica, son otras de las tendencias ‘tech’ que nos esperan este 2021.

Alcover concluye que el confinamiento ha adelantado y potenciado el desarrollo e implantación de estas herramientas y los profesionales inmobiliarios deberán ser consecuentes con ello. “Estamos en un periodo de cambios muy trascendentales en el que o evolucionas con él o te quedas atrás”.

Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies

ACEPTAR
Aviso de cookies