Martínez Dalmau presenta el Protocolo Antidesahucios de la Generalitat

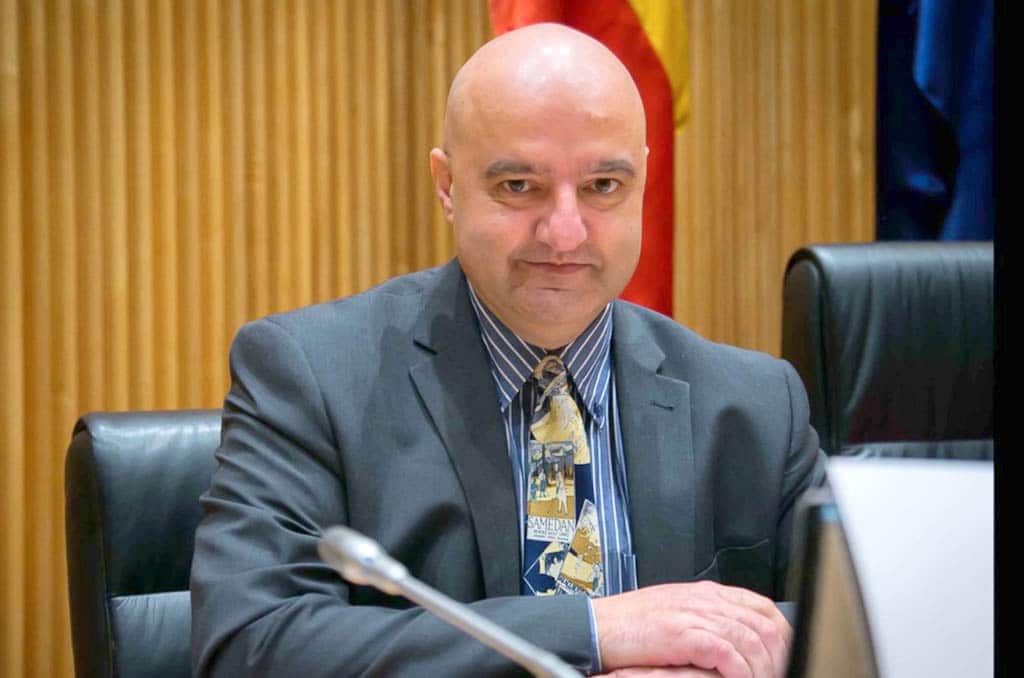
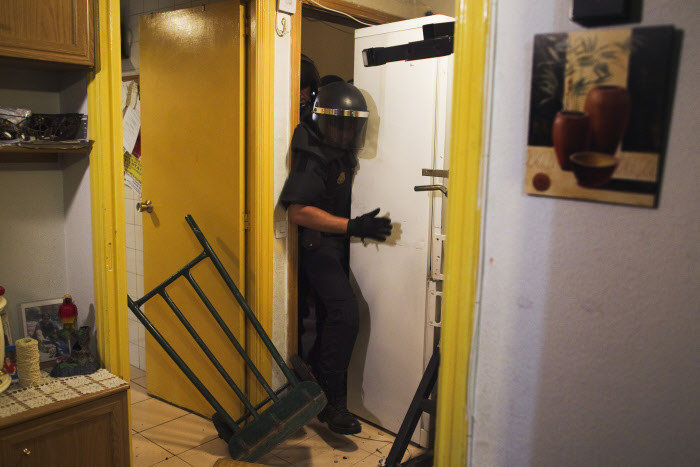
Martínez Dalmau presenta el Protocolo Antidesahucios de la Generalitat - (foto 1)

elperiodic.com

El documento integra medidas de intervención para prevenir situaciones de emergencia que desembocarían en la pérdida de vivienda habitual

El vicepresidente segundo y conseller de Vivienda y Arquitectura Bioclimática, Rubén Martínez Dalmau, ha presentado el Protocolo Anti-desahucios de la Generalitat, elaborado en coordinación con la Conselleria de Justicia, durante la reunión de la Mesa Antidesahucios.

La Mesa está presidida por Martínez Dalmau y reúne a diferentes organizaciones sociales y sindicales, a colegios profesionales, a representantes de las administraciones públicas y de entidades bancarias y financieras.
En la anterior reunión de la Mesa Antidesahucios, celebrada el pasado mes de diciembre, se planteó la necesidad de desarrollar un protocolo para hacer frente a las situaciones de desahucios de las personas o familias en situación de precariedad socioeconómica.

El documento «lo presentamos en un contexto donde el nivel de vulnerabilidad social y de emergencia habitacional está creciendo, agravado por las consecuencias económicas y sociales derivadas de la pandemia provocada por la COVID-19», según ha manifestado el vicepresidente.

Para hacer frente a esta emergencia habitacional y a las posibles consecuencias del fin de la moratoria de los desahucios por el impago de alquiler, Martínez Dalmau se ha mostrado partidario de una «prórroga» y ha anunciado que «la Dirección General de Emergencia Habitacional será reforzada, creándose un órgano específico de gestión en materia de desahucios porque es nuestro objetivo prioritario que ninguna persona sea desahuciada sin alternativa habitacional».

El protocolo de actuación integra una serie de medidas de intervención para prevenir situaciones de emergencia que podrían desembocar en la pérdida de vivienda habitual por impagos de la hipoteca o de las cuotas de alquiler, así como para coordinar la actuación institucional de protección de las personas en situación de emergencia habitacional y asegurar la alternativa en caso de desahucio.

Evitar desahucios sin alternativa habitacional

Martínez Dalmau ha expresado ante la Mesa su preocupación «ante el fin de la moratoria aplicada durante la pandemia, que prohíbe los desahucios» y ha manifestado que «tenemos que estar preparados para evitar que se produzca una oleada que colapse las administraciones públicas».

«La situación requiere una actuación urgente y coordinada entre todos los actores que intervienen en el proceso para buscar las soluciones más adecuadas para las personas afectadas», ha subrayado.

También ha referido que las cifras de desahucios «no son, ni mucho menos, las más esperanzadoras». «Desde el 2013 se han acumulado casi 55.000 ejecuciones hipotecarias y cerca de 31.000 lanzamientos por impago del alquiler y, ahora, con la crisis sanitaria, el derecho a la vivienda continúa sufriendo un deterioro significativo a pesar de los esfuerzos que estamos realizando en los últimos meses para solucionar un problema que arrastramos desde la crisis económica y financiera de 2008», ha advertido.

El vicepresidente ha destacado que «desde el Gobierno valenciano hemos fijado como hoja de ruta la construcción de un modelo alternativo, basado en los derechos y en la sostenibilidad y, tenemos la obligación de garantizar que esta pandemia no genere más desigualdad».

«Debemos reorientar todos los recursos disponibles hacia las necesidades básicas de todas las personas, empezando por la vivienda», ha añadido.

Martínez Dalmau ha apelado a la necesidad de articular una respuesta «al gran reto al cual nos enfrentamos». «Una respuesta ante los desahucios que tiene que nacer del consenso entre todas las partes implicadas y de la capacidad de generar acuerdos como gobierno y como administración pública».

Para el conseller, «la coordinación interinstitucional es fundamental para asegurar un objetivo compartido entre quienes formamos partes de esta mesa».

Por su parte, el director general de Emergencia Habitacional David Vegara, ha señalado que «el protocolo que se ha presentado a la Mesa tiene como objetivo principal, como ha señalado el vicepresidente, evitar los desahucios sin alternativa habitacional, y damos respuesta así a una exigencia ciudadana para dignificar la vida de quienes están en riesgo de perder su hogar y quedarse sin casa».

Vegara ha añadido que el protocolo implica a diferentes administraciones y que irá desarrollando progresivamente los instrumentos necesarios para su ejecución, ya que «entendemos que una coordinación transversal es fundamental para atender esta problemática en el seno de la Generalitat».

Además del Protocolo Antidesahucios de la Generalitat, en la Mesa se han dado a conocer otros documentos relativos a recientes actuaciones, como el Informe de Ejecuciones Hipotecarias, un trabajo de análisis llevado a cabo por Instituto Valenciano de la Edificación (IVE).

Asimismo, se ha explicado el Decreto ley para la ampliación del parque público de vivienda aprobado por el Gobierno valenciano el pasado 5 de junio y, por último, el relativo al plan piloto de la Xarxa d’Administracions Locals i Comarcals d’Habitage (Xaloc).

A la reunión han asistido representantes de la Plataforma de Afectados por las Hipotecas, del Colegio de Administradores de Fincas Valencia y Castellón, del Colegio Oficial de la Propiedad Inmobiliaria de Valencia, del Colegio de Registradores de Valencia y de la Unión de Consumidores de la Comunidad Valenciana.

De igual modo, han tomado parte representantes de los sindicatos UGT, Intersidical y CCOO; de entidades bancarias como Banco Santander, Caixa Popular, Cajamar, Caixabank, así como de la Sareb, la Federación Valenciana de Municipios y Provincias, el Instituto Valenciano de la Edificación (IVE), Entitat Valenciana de la Vivienda y Suelo (Evha) y de las conselleries de Igualdad y Políticas Inclusivas y de consellera de Justicia, Interior y Administración Pública.

El Supremo insiste: el gasto de notaría de una hipoteca se reparte a medias entre banco y cliente

Wikimedia commons

idealista.com

La Sala de lo Civil del Tribunal Supremo asegura en una sentencia reciente que el fallo dictado por el Tribunal de Justicia de la Unión Europea (TJUE) el pasado 16 de julio sobre la abusividad de los gastos hipotecarios refrenda su postura, al entender que implican un perjuicio al consumidor y, por tanto, la cláusula debe ser anulada.

Una teoría que defiende el sector financiero, que habla de un impacto muy limitado del fallo del Tribunal de Luxemburgo, pero que contrasta con la de despachos de abogados y asociaciones de consumidores, que creen que la sentencia europea cuestiona el reparto de los gastos establecido por el Alto Tribunal en España a principios de 2019.

En este sentido, el Supremo insiste en que «la Sala Primera ratifica su doctrina sobre la nulidad, por abusivas, de las cláusulas que imputan al prestatario los gastos y tributos de los préstamos hipotecarios, en cuanto implican, en perjuicio del consumidor, un desequilibrio importante entre los derechos y obligaciones de las partes en el contrato. Respecto de las consecuencias de la nulidad, la doctrina jurisprudencial establecida por la Sala a partir de las sentencias del Pleno de 23 de enero de 2019 ha sido confirmada por la reciente sentencia del TJUE de 16 de julio de 2020″. Y añade que «en consecuencia, una vez declarada nula y dejada sin efecto por abusiva la cláusula que atribuía todos los gastos al prestatario consumidor, el tribunal debe entrar a analizar a quién, con arreglo a las reglas legales y reglamentarias, correspondía satisfacer cada uno de los gastos cuestionados, que, en este caso, se referían al Impuesto de Actos Jurídicos Documentados, a los gastos notariales y a los gastos registrales».

Y tal y como detalló en enero de 2019, el Supremo se inclina por un reparto de los gastos de la constitución de los préstamos hipotecarios entre cliente y banco. En concreto, aclara que el consumidor debe pagar el Impuesto de Actos Jurídicos Documentados (AJD), así como el 50% de los aranceles notariales, mientras que la entidad financiera debe asumir la otra mitad del gasto del notario y el 100% del coste del registro de la hipoteca. La sentencia, no obstante, no analiza la tasación de la vivienda ni el gasto de la gestoría.

«La Sala resuelve el recurso aplicando las normas de derecho nacional vigentes a la fecha de constitución del préstamo, según las cuales el principal sujeto pasivo obligado al pago del Impuesto de Actos Jurídicos Documentados era el prestatario. Por su parte, los gastos notariales generados por el otorgamiento de la escritura corresponden por mitad al prestamista y al prestatario, ya que ambos tienen la condición de “interesados” que sustenta, en el Reglamento Notarial, el pago de dichos gastos: el consumidor por la obtención del préstamo y el banco por la garantía hipotecaria. Por último, los gastos del registro de la propiedad corresponden al banco, por ser la entidad a cuyo favor se inscribe la garantía hipotecaria, de acuerdo con lo establecido en el arancel de los registradores de la propiedad», aclara el Supremo, que insiste en que «el TJUE ha refrendado plenamente lo acordado en su día por la Sala de lo Civil del Tribunal Supremo respecto de estos gastos».

Esta es la postura del Alto Tribunal sobre un recurso de casación presentado por Banco Santander respecto de la sentencia 3/2018, de 10 de enero, dictada en grado de apelación por la Sección Tercera de la Audiencia Provincial de Bizkaia, sobre las condiciones generales de contratación de una hipoteca en la que el consumidor cargó con todos los gastos, por un importe de unos 1.486 euros, y que pedía la nulidad de la cláusula sobre el pago de los mismos y la devolución del dinero pagado de más e intereses.

Pero la entidad financiera, en el recurso de casación, alegaba que la sentencia recurrida imponía el pago del impuesto sobre AJD y la totalidad de los gastos notariales y registrales al prestamista, «en lugar de atender a lo establecido legal y reglamentariamente respecto de cada uno de esos gastos, decidiendo así arbitrariamente sobre las consecuencias de la declaración de nulidad de la cláusula del contrato sobre imputación de gastos». 

Y el Supremo da la razón al banco y recalca que la sentencia del TJUE de 16 de julio de 2020 «fija la doctrina sobre la cuestión, coincidente con la jurisprudencia de esta Sala», al establecer que «el hecho de que deba entenderse que una cláusula contractual declarada abusiva nunca ha existido justifica la aplicación de las disposiciones de Derecho nacional que puedan regular el reparto de los gastos de constitución y cancelación de hipoteca en defecto de acuerdo entre las partes».

Así, vuelve a insistir en que el AJD debe asumirlo el consumidor, al ser el sujeto pasivo del impuesto, mientras que el registro lo asume el banco, ya que si el préstamo no se registra no existe la garantía hipotecaria, mientras que el notario se debe repartir a partes iguales al beneficiar a ambas partes. Además, el gasto de cancelación de la hipoteca recae en el prestatario, al ser el interesado en la liberación del gravamen, mientras que las copias de la escritura solo las pagará el consumidor si las solicita.

La postura del Alto Tribunal no coincide con la reciente sentencia de la Audiencia Provincial de Las Palmas, que la semana pasada dictaminó que el banco debía asumir todos los gastos de constitución del préstamo al 100%, salvo el AJD; esto es, la notaría, el registro y la tasación. En cambio, el Juzgado de Primera Instancia nº18 BIS de Málaga estableció el reparto de notaría al 50%.

«La factura de la notaría era el gran caballo de batalla. Desde mi punto de vista, es una interpretación forzada y es muy enrevesado el criterio del Supremo para justificar que al cliente le interesa firmar la hipoteca ante notario, por ser más barato un préstamo con garantía hipotecaria que un préstamo sin garantía, pero era de esperar que el Supremo se pronunciara pronto para que no haya dispersión de criterios de las Audiencias Provinciales, como ha sucedido con la de Las Palmas, y evitar un aluvión de recursos ante el Supremo», sostiene Carmen Giménez, de G&G Abogadosquien recuerda que «en esta sentencia no se dice nada de la gestoría ni la tasación, que no han sido sometidas a enjuiciamiento».

Cs propone que la Ley de Colegios Profesionales de C-LM prevea la sanción del intrusismo profesional y la competencia desleal

miciudadreal.es

El diputado liberal ha vuelto a manifestar su compromiso con este tipo especial de autónomos “volvemos a ponernos del lado de los profesionales liberales frente al olvido del Gobierno de Castilla-La Mancha”, entre los que se encuentran “abogados, veterinarios, fisioterapeutas, ingenieros, administradores de fincas, dentistas, podólogos, psicólogos etc.”, y a los que ha calificado como “parte esencial de la sociedad”.

Es por lo que, según ha indicado el diputado liberal, desde Ciudadanos “no podemos mirar hacia otro lado y ponernos de perfil ante el intrusismo profesional que vienen sufriendo desde hace años estos profesionales”, insistiendo a PSOE y PP que voten a favor de las enmiendas de Cs a la reforma de la Ley de Colegios Profesionales de Castilla-La Mancha “para llenar el agujero que hay en la misma por el cual se cuelan intrusos que quieren lucrarse de forma indebida y ejercer una profesión sin cumplir la Ley”.

“Este agujero que hay en la Ley de Colegios Profesionales” ha explicado Zapata  “no solo perjudica a los abogados, arquitectos o a los dentistas, este agujero perjudica a la ciudadanía en general” y ha aclarado el por qué de esta afirmación, dejando claro que son los consumidores y usuarios castellanomanchegos quienes  “se encuentran expuestos a pagar por unos servicios profesionales, prestados por personas que no cumplen normativa y que pueden no tener la solvencia profesional que se les presupone”.

Sanciones administrativas contra el intrusismo

Así lo ha manifestado el diputado regional durante su intervención en el pleno de las Cortes, Zapata ha sido contundente y ha propuesto que “la reforma de la Ley de Colegios Profesionales de Castilla-La Mancha incluya la creación de una infracción administrativa, con la correspondiente sanción de hasta 50.000 euros y  3 años de inhabilitación, para aquellas personas que ejerzan una profesión sin cumplir los requisitos legales para ello”, y ha resaltado que “en un Estado de Derecho, quien la hace, la paga”.

Cerrando su intervención, Zapata ha vuelto a recordar que “en Ciudadanos no queremos que los profesionales liberales de la región se encuentren menos protegidos contra el intrusismo profesional y la competencia desleal que los profesionales liberales de otras partes de España”, enlazándolo con la idea de que con ello tampoco queremos que esto posicione a nuestra comunidad autónoma en la “cola de derechos de los ciudadanos con respecto a otras partes del territorio nacional”.

«Ahora somos más conscientes del espacio que habitamos»

"Ahora somos más conscientes del espacio que habitamos"
Antonio Luis Mármol Ortuño, presidente del Colegio de Aparejadores, Arquitectos Técnicos e Ingenieros de Edificación de la Región de Murcia

laopiniondemurcia.es

¿Cómo ha afectado la pandemia al sector al que pertenecen?
En el confinamiento hemos sido más conscientes del valor que tienen los espacios que habitamos y su importancia en nuestro bienestar. Hemos notado que las pequeñas reparaciones o reformas se han potenciado, dado que muchos propietarios se han decidido a reparar alguna humedad, patología o fallo. Además, los problemas de confort por mal aislamiento de la fachada o disponer de carpinterías con baja hermeticidad también han provocado que esta posible mejora se comience a valorar.

Finalmente, con la llegada del verano, nos han preguntado en repetidas ocasiones sobre la instalación de piscinas portátiles en terrazas. Nuestras viviendas solo están preparadas para soportar una sobrecarga de 200 kg/m2, lo que se traduce que la altura del agua no puede ser mayor de 20 cms si no queremos sobrepasar este límite de seguridad. Obviamente la decisión de poner una piscina corresponde al cálculo de la estructura y es posible, siempre que se haya previsto en el proyecto.

¿Qué servicios prestan a comunidades de propietarios o administradores de fincas?
La estrecha colaboración entre nuestro Colegio y el Colegio de Administradores de Fincas ha permitido llevar a cabo interesantes iniciativas de apoyo a las comunidades de propietarios, como son la publicación de dos guías que han recibido muy buenas críticas por parte de los ciudadanos. La ‘Guía de mantenimiento para comunidades de propietarios’, a gestionar por el aparejador de cabecera, como técnico en el que delegar las inspecciones en los edificios, para asegurar un mantenimiento óptimo de los mismos, evitando en el tiempo reparaciones costosas, y asesorando en la economía y adecuación técnica de las posibles obras de rehabilitación para mejora de la eficiencia energética, accesibilidad o funcionalidad. Y la ‘Guía de gestión preventiva en obras de comunidades de propietarios’, para informarles sobre las obligaciones que adquieren cuando realizan obras de construcción, para la mejora y conservación del inmueble. Ambas guías son gratuitas y están disponibles en nuestra web www.tuedificioenforma.es

Para soporte al Colegio de Administradores de Fincas y para las Comunidades de Propietarios, disponemos de un servicio de información permanente. Por ejemplo, en las campañas de convocatorias de ayudas para rehabilitación de la Comunidad Autónoma, ponemos a un técnico para asesorar gratuitamente a los ciudadanos sobre los requisitos y tramitación de las ayudas.

También ofrecemos una bolsa de técnicos especializados y si nos lo solicitan, los ponemos en contacto con colegiados para que presupuesten el trabajo o encargo que necesiten.

Comunidades de vecinos muy tecnológicas

Las nuevas tecnologías, como los pagos online, los drones de vigilancia y las apps para controlar la luz y el agua, llegan con paso firme para gestionar y mantener los inmuebles

Comunidades de vecinos muy tecnológicas

laopiniondemurcia.es

Tania Martínez

Las nuevas tecnologías ya han cambiado a mejor la forma de vivir y gestionar el día a día, por lo que no es de extrañar que conglomerados como por ejemplo, las comunidades de vecinos se animen a hacer uso de ellas para gestionar, mantener y facilitar la convivencia.

Si ya se emplean dispositivos conectados y apps para realizar todo tipo de gestiones, como pagar facturas, hacer videoconferencias, hacer la compra, hablar con amigos y familiares, ¿por qué no emplear esas mismas tecnologías en el ámbito de la comunidad de propietarios? Las tecnologías acabarán llegando a las comunidades de vecinos para cambiar y, sobre todo, facilitar las relaciones entre vecinos, administradores de fincas y proveedores.

Por el momento, las reuniones de vecinos no van a desaparecer y habrá que seguir acudiendo para llevar a cabo las votaciones de muchas cuestiones, pero las tecnologías sí pueden ayudar a gestionar ciertos aspectos de relevancia en las fincas.

Apps «comunitarias»

Informes presentados en la plataforma digital tucomunidad.com, explican y detallan que hay apps y ciertas tecnologías que muy pronto empezarán a usarse en las fincas y comunidades. Por ejemplo, los pagos online. La utilización de plataformas que permitan pagar y cobrar de manera automática y segura las cuotas de la comunidad se popularizarán entre propietarios y administradores. Una perfecta solución para resolver el problema de los pagos de los propietarios extranjeros, o vecinos que no vivan de forma continuada en la propiedad, ya que se evita el abono en metálico.

A veces contactar con el administrador puede ser muy complicado, por lo que la tecnología puede facilitar la recepción y gestión de incidencias de modo online. Según el portal, los administradores emplean tres quintas partes de su jornada laboral contestando a llamadas y mensajes de los vecinos que les informan sobre un problema. Llevar a cabo las notificaciones de incidencias de modo online es mucho rápido y, de hecho, permite que los demás vecinos sepan qué es lo que se ha comunicado y estén al tanto de todo.

La gestión online de reserva de espacios ayuda en las comunidades que tienen locales o pistas deportivas. Estas aplicaciones benefician tanto a los propietarios como a los administradores, que pueden destinar su tiempo a la resolución del problema o a otras tareas. Incluso se puede dar acceso a la plataforma de la comunidad, a los proveedores de servicios como los técnicos de ascensores, fontaneros, jardineros, servicio de limpieza, electricistas, seguridad… para que reciban al instante una alerta de avería y se pueda agilizar la reparación.

Otro aspecto interesante es la gestión online de la reserva de espacios comunes. Muchas comunidades cuentan con locales multiuso para el uso de los vecinos, pistas de tenis o pádel, gimnasio, etcétera. Una aplicación puede ayudar a agilizar las gestiones, ofreciendo información acerca de las horas libres y permitiendo la reserva anticipada.

Seguridad y vigilancia

Otro empleo de las tecnologías puede hacerse para instalar sistemas inteligentes de control de acceso. Esto supone no depender de las llaves para poder entrar a la finca o incluso a su propia vivienda, recurriendo a sistemas como escáneres de huellas dactilares o de retina o mediante tecnología NFC,entre otros.

En cuanto a la vigilancia, las tecnologías ayudan más allá de la colocación de cámaras con circuitos internos. En comunidades más grandes, el uso de drones y otros vehículos no tripulados pueden desarrollar tareas de vigilancia y mantenimiento; realizando labores de vigilancia de 24 horas los 7 días de la semana, así como tomar fotos de averías que surjan en la fachada o en los tejados, detectar fugas térmicas o de fluidos, etcétera.

Y puede que llegado el momento también se implanten nuevas tecnologías de cara a las reuniones de vecinos y decidan hacerse en streaming o con votos online y ya no sea imprescindible la presencia física.

Resolución de la Dirección General de Seguridad Jurídica y Fe Pública, en el recurso la suspensión de inscripción determinada cláusula de los estatutos de comunidad sobre alquiler vacacional

boe.es

TEXTO ORIGINAL

En el recurso interpuesto por don D.H., como presidente de la comunidad de propietarios del edificio situado en calle (…) de Madrid, contra la calificación del registrador de la propiedad de Madrid número 25, don Juan Carlos Rubiales Moreno, por la que se suspende la inscripción determinada cláusula de los estatutos de dicha comunidad.

Hechos

I

Mediante escritura autorizada por el notario de Madrid don Francisco Javier Monedero San Martín el 23 de diciembre de 2019, con número 3.824 de protocolo, se elevaron a público los acuerdos adoptados el 29 de octubre de 2019 por la junta general ordinaria de la comunidad de propietarios del edificio situado en calle (…) de Madrid por los que se aprobó una nueva norma estatutaria, según la cual «Las viviendas o pisos del edificio no podrán destinarse a alquiler vacacional, apartamento turístico o vivienda de uso turístico que suponga la explotación de la vivienda como uso hotelero». Según se acredita en dicha escritura, el acuerdo fue aprobado por mayoría de diez votos a favor que representan el 79,472 % de coeficientes sobre el total del 100 %, frente a tres votos en contra que representan el 11,328 %.

II

Dicha escritura se presentó en el Registro de la Propiedad de Madrid número 25 el 21 de enero de 2020, bajo el asiento 1209 del diario 130; y fue objeto de calificación negativa el 5 de febrero de 2020 por el registrador, don Juan Carlos Rubiales Moreno, en los siguientes términos:

«(…) Defectos y fundamentos de Derecho.

Del punto primero de los acuerdos de la Referida Junta, según consta del acta de la misma que se incorpora a la escritura objeto de calificación por la que se eleva a público, resulta «Aprobación, en su caso, de la prohibición de viviendas o pisos para uso turístico y su inclusión como cláusula estatutaria», mientras que lo que se aprueba es la inclusión como cláusula estatutaria el texto referido en el anterior apartado Hechos, aprobación por mayoría de diez votos a favor que representan el 79,472% de coeficientes frente a tres votos en contra que representan el 11,328%, siendo necesario para el acuerdo de prohibir, vedar o impedir el uso o ejecución de lo acordado, como parece ser el caso, la unanimidad del total de los propietarios que a su vez representen el total de las cuotas de participación, unanimidad que no está conseguida. Artículos 3 y 18 de la Ley Hipotecaria, 98 de su Reglamento y 17, puntos 6 y 12 de la Ley de Propiedad Horizontal.

Se procede a la prórroga del asiento de presentación que ha motivado este documento, de conformidad con el artículo 323 de la Ley Hipotecaria.

Contra esta calificación podrá interponerse recurso (…).»

Esta calificación se notificó al interesado el 7 de febrero de 2020.

III

El 7 de marzo de 2020, don D.H., como presidente de la comunidad de propietarios del edificio situado en calle (…) de Madrid, interpuso recurso contra la anterior calificación, mediante escrito que entró en el referido Registro el 10 de marzo, con las siguientes alegaciones:

«Primera.–La cláusula estatutaria cuya inscripción se pretende dice:

«Las viviendas o pisos del edificio no podrán destinarse a alquiler vacacional, apartamento turístico o vivienda de uso turístico que suponga la explotación de la vivienda como uso hotelero.»

El acuerdo de Junta de la Comunidad fue adoptado, tal y como recoge la resolución del Registrador, por mayoría de 10 votos que representan el 79,472 % de coeficientes frente a tres votos que representan el 11,328%.

El registrador entiende que para que este acuerdo sea inscrito es preceptivo que para su adopción se cuente con la unanimidad del total de los propietarios que a su vez representen el total de las cuotas de participación y que por tanto la unanimidad no se ha conseguido. La razón esgrimida es que ese acuerdo pretende «…prohibir, vedar o impedir el uso o ejecución de lo acordado como parece el caso» siendo de aplicación por tanto, a criterio del registrador, el artículo 17 apartados 6 y 12 de la Ley de Propiedad Horizontal (LPH).

La comunidad de propietarios coincide con la apreciación normativa realizada y que es aplicable a este supuesto. Concretamente el artículo 17.6 dice:

«Los acuerdos no regulados expresamente en este artículo, que impliquen la aprobación o modificación de las reglas contenidas en el título constitutivo de la propiedad horizontal o en los estatutos de la comunidad, requerirán para su validez la unanimidad del total de los propietarios que, a su vez, representen el total de las cuotas de participación.»

Y el apartado 12 del artículo 17 introducido por el RD Ley 7/2019 de 1 de marzo de medidas urgentes en materia de vivienda y alquiler dice:

«El acuerdo por el que se limite o condicione el ejercicio de la actividad a que se refiere la letra e) del artículo 5 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos, en los términos establecidos en la normativa sectorial turística, suponga o no modificación del título constitutivo o de los estatutos, requerirá el voto favorable de las tres quintas partes del total de los propietarios que, a su vez, representen las tres quintas partes de las cuotas de participación. Asimismo, esta misma mayoría se requerirá para el acuerdo por el que se establezcan cuotas especiales de gastas o un incremento en la participación de los gastos comunes de la vivienda donde se realice dicha actividad, siempre que estas modificaciones no supongan un incremento superior al 20% Estos acuerdos no tendrán efectos retroactivos.»

Por consiguiente, la LPH no exige unanimidad para la adopción del acuerdo referente regular el uso de las viviendas para que, si son arrendadas, no sean destinadas a uso hotelero bajo la cobertura de alquiler vacacional o turístico.»

IV

El registrador de la propiedad informó y elevó el expediente a esta Dirección General mediante escrito de 14 de abril de 2020.

Fundamentos de Derecho

Vistos los artículos 396, 397 y 606 del Código Civil; 13, 14, 17, 18, 20, 32 y 38 de la Ley Hipotecaria; 5, 9, 10, 16 y 17 de la Ley sobre propiedad horizontal; Sentencia del Tribunal Constitucional de 9 de mayo de 1995; y las Resoluciones de la Dirección General de los Registros y del Notariado de 5 y 23 de julio de 2005, 14 de octubre de 2006, 9 de febrero y 4 de noviembre de 2008, 5 de febrero y 22 de septiembre de 2009, 13 de enero de 2011, 11 de abril y 31 de mayo de 2012, 25 de abril, 1 de julio y 27 de noviembre de 2013, 7 de abril, 30 de junio y 24 de julio de 2017, 9 de mayo de 2018, 29 de mayo y 19 de diciembre de 2019; y la Resolución de esta Dirección General de … marzo y … de mayo de 2020.

1. Mediante la escritura objeto de la calificación impugnada se elevaron a público determinados acuerdos adoptados el 29 de octubre de 2019 por la junta de propietarios de un edificio en régimen de propiedad horizontal por los que se modifican los estatutos de la misma. Concretamente se acuerda que las «viviendas o pisos del edificio no podrán destinarse a alquiler vacacional, apartamento turístico o vivienda de uso turístico que suponga la explotación de la vivienda como uso hotelero». Según se acredita en dicha escritura, el acuerdo fue aprobado por mayoría de diez votos a favor que representan el 79,472 % de coeficientes sobre el total del 100 %, frente a tres votos en contra que representan el 11,328 %.

El registrador fundamenta su negativa a la práctica de la inscripción solicitada en que no se ha acreditado que el acuerdo de la junta aprobando el establecimiento de la referida norma de comunidad haya sido adoptado por unanimidad de todos los propietarios que, a su vez, representen el total de las cuotas de participación.

2. La Ley sobre propiedad horizontal ha superado dos características propias del clásico concepto de la copropiedad romana o por cuotas, de la que se aparta al no reconocer a los copropietarios la acción de división ni el derecho de retracto, y por eso dota a esa comunidad sobre los elementos comunes de una regulación especial en la que los intereses comunitarios predominen sobre el individual y encuentren su debida protección jurídica a través del órgano competente y con las facultades y límites que la propia Ley señala (cfr. la Resolución de 15 de junio de 1973).

Por ello se atribuye a la junta de propietarios, como órgano colectivo, amplias competencias para decidir en los asuntos de interés de la comunidad (cfr. artículos 14 y 17 de la Ley sobre propiedad horizontal), si bien tratándose de determinados acuerdos (los que impliquen la aprobación o modificación de las reglas contenidas en el título constitutivo de la propiedad horizontal o en los estatutos de la comunidad), sólo serán válidos cuando se adopten por los propietarios en los términos previstos en la regla 6 del artículo 17 de la Ley sobre propiedad horizontal, es decir por unanimidad (siquiera sea presunta, como permite la regla 8 de tal precepto); e incluso con el voto en contra de un disidente, si prospera la acción para obtener la sustitución de la unanimidad por vía judicial, en el llamado «juicio de equidad» a que se refiere el párrafo tercero de la de la regla 7 del mismo artículo 17, norma que el Tribunal Supremo ha considerado aplicable también a los actos que requieren unanimidad, atendiendo a la realidad social actual -cfr. Sentencia de 13 de marzo de 2003-), salvo que se trate de acuerdos que la misma ley exceptúa de la regla de unanimidad (cfr. los artículos 10 y 17).

Esta necesidad de unanimidad para los acuerdos que impliquen modificación del título constitutivo se ha mantenido aun cuando las sucesivas reformas de la Ley sobre propiedad horizontal, entre las últimas por Ley 8/2013, de 26 de junio, de rehabilitación, regeneración y renovación urbanas, que precisamente dio nueva redacción al artículo 17, han ido encaminadas a facilitar que los acuerdos alcanzados, especialmente para incorporar actuaciones previstas en la citada ley, no queden ineficaces y así el Preámbulo de la citada Ley 8/2013 expresa que no se puede hacer depender la adopción de los mismos de que las comunidades de propietarios adopten dicha decisión por unanimidad o por mayorías muy cualificadas, máxime cuando van a incluir obras que, aunque afecten al título constitutivo o a los estatutos, en realidad competen a la Administración actuante autorizar o, en algunos casos, exigir.

No obstante, uno de los supuestos en que la misma ley exceptúa la unanimidad es el contemplado en el apartado 12 del citado artículo 17 de la Ley sobre propiedad horizontal, introducido en dicha Ley por el Real Decreto-ley 7/2019, de 1 de marzo, de medidas urgentes en materia de vivienda y alquiler, que reduce la mayoría necesaria al voto favorable de las tres quintas partes del total de los propietarios que, a su vez, representen las tres quintas partes de las cuotas de participación para adoptar el acuerdo, suponga o no modificación del título constitutivo o de los estatutos, por el que se limite o condicione el ejercicio de lo que se conoce como alquiler o explotación turística de las viviendas («la cesión temporal de uso de la totalidad de una vivienda amueblada y equipada en condiciones de uso inmediato, comercializada o promocionada en canales de oferta turística o por cualquier otro modo de comercialización o promoción, y realizada con finalidad lucrativa, cuando esté sometida a un régimen específico, derivado de su normativa sectorial turística» son los términos que emplea la letra “e)” del artículo 5 de la Ley 29/1994, de 24 de noviembre, de Arrendamientos Urbanos), así como para el acuerdo por el que se establezcan cuotas especiales de gastos o un incremento en la participación de los gastos comunes de la vivienda donde se realice dicha actividad, siempre que estas modificaciones no supongan un incremento superior al 20%, si bien en cualquier caso estos acuerdos no tendrán efectos retroactivos, según dispone el mismo apartado 12.

Es indudable que esta nueva norma reduce la mayoría necesaria para adoptar el acuerdo que limite o condicione el alquiler turístico en el marco de la normativa sectorial que regule el ejercicio de la actividad de uso turístico de viviendas y del régimen de usos establecido por los instrumentos de ordenación urbanística y territorial, pero no permite que esa excepción a la norma general de la unanimidad alcance a otros acuerdos relativos a otros usos de la vivienda, como es el mero alquiler vacacional en régimen distinto al específico derivado de la normativa sectorial turística. Por ello, la calificación objeto de impugnación debe ser confirmada.

Atendiendo a las circunstancias de hecho y a los Fundamentos de Derecho expuestos, esta Dirección General ha acordado desestimar el recurso, en los términos que resultan de los anteriores fundamentos de derecho.

Contra esta resolución los legalmente legitimados pueden recurrir mediante demanda ante el Juzgado de lo Civil de la capital de la Provincia del lugar donde radica el inmueble en el plazo de dos meses desde su notificación, siendo de aplicación las normas del juicio verbal, todo ello conforme a lo establecido en los artículos 325 y 328 de la Ley Hipotecaria.

Madrid, 5 de abril de 2020.–La Directora General de Seguridad Jurídica y Fe Pública, Sofía Puente Santiago.

Tres millones de ocupados teletrabajaron durante el estado de alarma en España

Datos de la EPA del segundo trimestre

Gtres

idealista.com

El teletrabajo ha llegado al mundo laboral a marchas forzadas por culpa del confinamiento decretado por el estado de alarma para luchar contra la pandemia del coronavirus. Durante el segundo trimestre del año, 3.015.200 personas trabajadoras, el 16,2% del total de ocupados trabajó desde su propio domicilio más de la mitad de los días, según la Encuesta de Población Activa (EPA).

Las personas que han teletrabajado se han multiplicado por tres frente al mismo periodo de 2019, cuando ‘apenas’ eran 951.800 personas, lo que supone el 4,8%, según los datos facilitados por el Instituto Nacional de Estadística (INE).

Por otro lado, los llamados «horarios atípicos», aquello de fines de semana o noches disminuyeron en el segundo trimestre de 2020 comparados con los resultados de 2019. En cuanto al trabajo en fin de semana, el porcentaje de ocupados que trabajaron algún sábado fue del 27% en el segundo trimestre, frente al 36,8% en 2019.

Entre los que trabajaron algún domingo, también descendió al 15,7%, frente al 22,6% en 2019. El porcentaje de trabajo habitual por la tarde (más de la mitad de los días) fue en el trimestre del 13,5%, frente al 19,8% en 2019. En cuanto al trabajo nocturno habitual pasó del 6,12 % al 4,04 %.

El Pleno de la Sala Primera del Supremo rectifica su jurisprudencia sobre la caducidad de préstamos hipotecarios

El Supremo modifica su doctrina sobre préstamos hipotecarios a los efectos de la consumación del contrato, un punto de vista que viene de 1897. Foto: Carlos Berbell/Confilegal

confilegal.com

Luis Javier Sánchez

La sentencia, de la que ha sido ponente el magistrado Rafael Sarazá, ha vuelto a poner de actualidad la caducidad de las reclamaciones, en este caso por error del consentimiento en las demandas hipotecarias, lo que supone una modificación de la propia doctrina de la Sala de lo Civil del Tribunal Supremo, que databa de 1897, llevada a cabo por su Pleno.

El fallo –417/2020, de 10 de julio– inadmite un recurso de casación y otro de infracción interpuesto por un particular ante el fallo de la Audiencia Provincial de Madrid que corroboró la sentencia del Juzgado de Primera Instancia 45 de Madrid, hace seis años, desestimando las pretensiones de esos consumidores de ese préstamo multidivisa.

La magistrada anuló la demanda, donde se hablaba de error en el consentimiento de los prestatarios de un préstamo multidivisa, por caducidad, imponiendo las costas a los demandantes.

Esta sentencia del Pleno de la Sala Civil  en su Fundamento Jurídico séptimo, apartado noveno destaca “que dicha sentencia se separa de la doctrina contenida en las sentencias de  24 de junio de 1897 y supone una interpretación del art. 1301.IV del Código Civil ajustada a la realidad social del tiempo presente”.

El nuevo planteamiento del Tribunal Supremo, que modifica su propia doctrina respecto a los préstamos hipotecarios, ha suscitado el interés de los expertos porque dicho planteamiento se separa radicalmente de la jurisprudencia sobre plazos de caducidad en préstamos que imperaba.

EL SUPREMO SE HA DECANTADO POR UNA DOCTRINA “CUESTIONABLE”

Es la opinión de Patricia Gabeiras, socia directora de Gabeiras & Asociados, cree que el planteamiento del Tribunal Supremo en esta sentencia de Pleno de la Sala Civil no ha sido muy afortunado.

Esta es una sentencia que se refiere a un caso en el que al parecer se ha invocado el error de consentimiento por encima de otros factores como la abusividad de las condiciones generales de contratación para anular ese préstamo multidivisa”.

Con el tema de la abusividad “no estaríamos hablando de plazos de prescripción o caducidad de la acción. Eso hace que el Supremo se centre solo en ese error.  Creo que este enfoque del Supremo es irregular. Ante una sentencia que al tribunal le consta de un producto que puede estar en causas de abusividad, quizá podría haber entrado de oficio”.

Esta experta recuerda que el “Tribunal Supremo ha elevado una cuestión prejudicial sobre esta cuestión al Tribunal de Justicia de la Unión Europea sobre el control de oficio que este tribunal puede hacer de las cuestiones de abusividad cuando no han sido invocadas por las partes”.

Para esta jurista “si no se ha resuelto sobre la abusividad del producto, a este consumidor todavía seguiría viva la acción de abusividad con lo cual podría instar una nueva demanda para plantear esa cuestión, si solo se ha resuelto ese error. Sobre el error el Supremo se decanta por una doctrina cuestionable”.

En esa doctrina “el contrato de préstamo no es un contrato de naturaleza real, no se perfecciona con la entrega, solo se perfecciona con el pacto. Pero se olvida de una parte importante. Y es la discrepancia entre la moneda en la que te pactan el contrato y luego la entrega que se produce en una moneda distinta, como es el euro”.

Patricia Gabeiras, socia directora de Gabeiras y Asociados.

Gabeiras señala que “parece que se quiere decantar por la naturaleza consensual del contrato de préstamo y abandonar la que se perfecciona con la entrega, la real, para que favorecer que el cumplimiento de las obligaciones nace con la firma del contrato”.

“De esta manera, el banco cumple solamente con la mera entrega sus obligaciones, por lo tanto, el plazo de caducidad del contrato de cuatro años, cuenta desde que se perfeccionó dicho contrato o desde que el cliente percibe el error”.

Esta jurista señala que con este planteamiento se decanta por una línea jurisprudencial que no estaba consolidada “y lo hace para que el plazo de caducidad no sea desde la finalización del contrato. Eso hace que la acción de nulidad por error no pueda quedar abierta durante mucho tiempo, en perjuicio de los consumidores”.

Desde su punto de vista “con este planteamiento el Tribunal Supremo se olvida que el contrato multidivisa no es simple, donde la única obligación del banco es la entrega. Sino que el banco debe informar al consumidor durante toda la vida del préstamo”.

“Además, dicho contrato tiene obligaciones especificas tanto de pagos, cambios de divisa o cancelación del préstamo. Hay más obligaciones que el banco tiene que gestionar para la propia entidad financiera. Necesita de un seguimiento dicho contrato”.

Para esta experta “el Tribunal Supremo hace un análisis de los elementos del contrato muy básica y que realmente no tiene en cuenta la complejidad de entendimiento que tiene un contrato sobre multidivisa para el banco más allá de la entrega”.

A su juicio, “está claro que pedir la nulidad del préstamo multidivisa por un error en el consentimiento de forma exclusiva no es una buena solución y podemos encontrarnos con que nos tumben la demanda. Es importante hacer reflexionar al Supremo en casación y sobre todo sobre esta nueva doctrina que emana de esa sentencia”.

En su opinión, “el recurso de casación planteado enfoca parcialmente el problema con lo cual el propio Tribunal Supremo da la respuesta que estamos comentando. En este tipo de asuntos creo que lo más conveniente es que se invoque la abusividad siempre además de plantear el error del consentimiento. De esa forma los plazos de caducidad serian diferentes”.

“Cerrarse solo a discutir el error del consentimiento, obligaría al Supremo a discutir más cosas que este tema específico. Desde el punto de vista práctico es más lógico gestionar estos asuntos más por la línea de la abusividad, ya conocida mejor por el Tribunal Supremo y ahí tiene menos margen de maniobra porque ahí impera la Directiva 93/13”.

GENERA INCERTIDUMBRE

Para Dionisio Moreno, abogado experto en derecho hipotecario, “la sentencia genera muchas dudas porque señala que “es un contrato que presenta una especial complejidad y fija que la consumación del contrato, a los solos efectos de determinar el momento inicial del plazo de ejercicio de la acción de anulación del contrato por error o dolo, no puede quedar fijada antes de que el cliente tenga conocimiento de los hechos”.

“A partir de esto, hay varias cuestiones que son de resaltar relativo al momento de perfección del contrato e inicio del cómputo de 4 años para la acción de caducidad, que corresponden a momentos distintos”, indica Moreno.

“La primera cuestión vendría referida a la consideración del consentimiento en los contratos de préstamo. Si la sentencia del Pleno del Tribunal Supremo 463/2019, de 11 de septiembre calificaba el contrato de préstamo con garantía hipotecaria como contrato complejo en su contenido, ahora se va más allá y se añade la ‘promesa de préstamo’ en cuanto a su consentimiento”, advierte.

“En el caso del préstamo hipotecario celebrado con un consumidor, el contrato de préstamo se perfecciona cuando el prestatario acepta la oferta vinculante del banco”, indica la sentencia.

Para Moreno “todo dependerá de lo que se hizo constar en esa oferta vinculante: qué condiciones tenía, quién actuaba como prestatario y quién como fiador, qué finalidad tenía el préstamo y a quién se le entregaba el dinero”.

Este jurista se pregunta si “se genera la duda de qué pasa cuando no se ha firmado ninguna oferta vinculante”.

No puede cargarse al consumidor con la prueba de la falta de información ni ‘perdonarse’ el incumplimiento de las obligaciones de información al consumidor que tiene la prestamista simplemente porque entregó el dinero y dejó para más adelante la firma de los documentos, como parece ser el caso”.

Y menos cuando la propia sentencia considera que “esa vinculación es la que provoca que el prestatario afronte unos riesgos mayores que en un préstamo ordinario, que justifican la exigencia de una información más completa”, subraya Moreno.

Dionisio Moreno es abogado experto en derecho procesal hipotecario.

Para este experto, “otro elemento a tener en cuenta en la consideración de la obligación principal de este tipo de contratos: la entrega del dinero por el prestamista, cuando señala que “en el contrato de préstamo bancario en dinero, el contrato haya de considerarse consumado cuando el prestamista hizo entrega del capital del préstamo al prestatario a alguno de los prestatarios o a la persona designada por el prestatario”.

En su opinión y vuelve a preguntarse “si entonces la devolución del capital prestado y el pago de intereses por el prestamista son obligaciones accesorias, por contraposición a dicha obligación principal”.

Y recuerda que “si en la Sentencia del Pleno del Tribunal Supremo 463/2019, el contrato de garantía hipotecaria dejó de ser accesorio para pasar a parte de un contrato principal complejo, ahora se da un paso al lado”.

Finalmente analiza la cuestión sobre el “inicio del plazo de caducidad de la reclamación por error vicio del artículo 1301del Código Civil, que según esta Sentencia se produce, no cuando se entrega el dinero, momento de consumación del contrato, sino cuando los consumidores ven que las cuotas empezaron a subir mucho: cuando la parte consumidora conoció los hechos que le habrían permitido ser consciente de su error”.

Este experto también pregunta que es lo que “pasaría cuando el error es por falta de información de las cláusulas del contrato.  Y se pregunta si se omitiría todo control de oficio judicial de la abusividad de las cláusulas”.

Por último, también se cuestiona si “cabria aplicar el mismo criterio a las reclamaciones por cláusulas abusivas.  Si ello fuera así muchas de estas reclamaciones estarían caducadas. las de cláusulas suelo, puesto que visto que los intereses no bajaban a pesar de la referencia a un índice que sí lo hacía, en ese momento el consumidor debió “tomar conciencia” de su error”.

LA SENTENCIA PARECE LÓGICA

Por su parte, Eloy Sanchez, abogado experto en derecho hipotecario con despacho en Ciudad Real, destaca que “la sentencia parece lógica por el tema de la caducidad respecto del conocimiento del consumidor de cuando advirtió ese vicio, cuando había pasado cuatro años. La caducidad es justificable desde el momento que el consumidor advirtió ese vicio”.

Lo importante de esta sentencia es que “el Supremo modifica su doctrina sobre préstamos hipotecarios a los efectos de la consumación del contrato. La propia sentencia habla que viene a modificar ese punto de vista que viene de 1897. Desde mi punto de vista este cambio que hace es discutible”.

Sánchez advierte que el Supremo entiende que “el perfeccionamiento del contrato viene avalado con la información precontractual que se da al consumidor y la entrega de la oferta vinculante. Y la consumación del contrato se realiza con la entrega del dinero del prestamista al prestatario. Ahí se entiende que el contrato se ha consumado, cuestión que es discutible”.

Este jurista recuerda que la citada sentencia en su Fundamento Jurídico séptimo, apartado noveno habla ya de “que dicha sentencia se separa de la doctrina contenida en las sentencias de de 24 de junio de 1897. Es cierto que la jurisprudencia ha ido evolucionando, sin embargo, ahora se aparta el Tribunal Supremo”.

Eloy Sanchez es abogado experto en derecho hipotecario con despacho en Ciudad Real.

Nuestro interlocutor cree que es complicado “entender que el contrato de préstamo hipotecario se consuma cuando una de las partes cumple; cuando en este tipo de contratos hay obligaciones también para el prestatario. Son contractos sinalagmáticos, de tracto sucesivo, la jurisprudencia venia entendiendo que se consumaba con la devolución del capital más los intereses por parte del prestatario”.

Junto con este tema, Sánchez también valora que el error del consentimiento no sea el único camino para reclamar un préstamo multidivisa “esos procedimientos son más seguros cuando los atacas por la via de abusividad o falta de transparencia. La caducidad tiene un plazo y requisitos muy concretos. La nulidad por falta de transparencia es imprescriptible, pero solo es aplicable a los consumidores”, destaca.

Para Eloy Sánchez habrá que ver cómo influye este cambio de doctrina del Tribunal Supremo en los próximos fallos que tenga que resolver. “Puede tener una importancia alta en los temas de resoluciones contractuales y en todos aquellos en los que hay un préstamo hipotecario donde se hable de vicio y caducidad”.

Este jurista también señala “las actuaciones que está teniendo el banco a raíz del vencimiento hipotecario donde ya no se van a ejecuciones hipotecarias, sino que muchos casos acaban en procedimientos ordinarios por resolución contractual, ahí habría que ver la importancia de esa cláusula. Y también tener en cuenta la reforma de la prescripción contractual que este año cambia de 15 a 5 años”.

El Supremo anula la obligación de informar a Hacienda de la cesión de un piso turístico

El TS da la razón a Adigital que denunció que la obligación de identificar a caseros e inquilinos era contraria a las leyes

Rentalia

idealista.com

El Tribunal Supremo ha anulado y dejado sin efecto un artículo del Reglamento General de las actuaciones y procedimientos de gestión e inspección tributaria, introducido en 2017, que regula la “obligación de informar sobre la cesión de uso de viviendas con fines turísticos”, ya que su tramitación no fue comunicada a la Comisión Europea como era preceptivo. Así, Hacienda ya no puede obligar a las plataformas de pisos turísticos a identificar a caseros y huéspedes.

El TS ha estimado el recurso de la Asociación española de la Economía Digital ADIGITAL contra el apartado 11 del artículo primero del Real Decreto 1070/2017, de 29 de diciembre, por el que se introduce en el Reglamento General de las actuaciones y procedimientos de gestión e inspección tributaria aprobado por Real Decreto 1065/2007, de 27 de julio, un nuevo artículo 54 ter, que regula la “Obligación de informar sobre la cesión de uso de viviendas con fines turísticos”.

El Supremo aplica al caso la sentencia del TJUE en el ‘caso Airbnb’, de 19 de diciembre de 2019, de la que se desprende que una norma como el artículo 54 ter del citado Reglamento “debía haber sido notificada bajo la Directiva 1535/2015 (procedimiento de información en reglamentaciones técnicas) y que su falta de notificación conlleva su invalidez”.

Para el alto tribunal, “los términos de la sentencia del TJUE (…) son claros, estamos ante una disposición general que establece una serie de obligaciones a las entidades colaborativas prestadoras de servicio de la información, que aun siendo legítimas desde el punto de vista del ordenamiento jurídico interno, suponen un reglamento técnico de desarrollo de la Ley de trasposición de la directiva de información , y en consecuencia debería haber notificado el Estado español a la Comisión  Europea la intención de aprobar la norma reglamentaria que ahora se impugna, lo que no ha hecho, por lo que se producen los  efectos que se derivan de dicho incumplimiento formal, y en consecuencia, procede dar lugar al recurso contencioso-administrativo y anular y dejar sin efecto el reglamento impugnado por ser contrario a Derecho”.

Dicho artículo 54 ter establecía que las plataformas de pisos turísticos estaban obligadas a presentar periódicamente una declaración informativa de las cesiones de uso en las que intermediaran.

Así, la declaración informativa a la que se quería someter a las plataformas era la siguiente:

  1. Identificación del titular o titulares de la vivienda, del titular del derecho en virtud del cual se cede la vivienda (si es distinto del titular de la vivienda) y de las personas o entidades cesionarias.
  2. Identificación del inmueble (dirección completa) con especificación de la referencia catastral, en el caso de que la tuvieran asignada.
  3. Número de días de disfrute de la vivienda con fines turísticos.
  4. Importe percibido, en su caso, por el titular cedente del uso de la vivienda.
  5. Número de contrato en virtud del cual el declarante intermedia en la cesión de uso de la vivienda.
  6. Fecha de inicio de la cesión (opcional).
  7. Fecha de intermediación en la operación (opcional).
  8. Identificación del medio de pago utilizado: transferencia, tarjeta de crédito o débito u otro medio de pago (opcional).

Adigital lleva años alertando de que la obligación de identificar a caseros e inquilinos era contraria a las leyes que rigen este tipo de servicios. De hecho, afirmaba que las exigencias eran contrarias “a la normativa comunitaria y estatal, así como a los principios del mercado interior y de unidad de mercado” e imponen “graves e injustificados obstáculos” a la libre prestación de servicios por parte de las plataformas digitales”.

Los okupas «hacen negocio» con el covid-19: qué falla y cómo atajar este grave problema

Los despachos de abogados han visto aumentar considerablemente las denuncias de propietarios por usurpación de la vivienda tanto la vacacional como la habitual

Gtres

idealista.com

pmartinez-almeida

En los últimos meses y, sobre todo, a raíz de la pandemia provocada por el covid-19, han aumentado los casos de ocupaciones ilegales de viviendas propiedad de particulares y empresas. Y en la mayoría de las ocasiones, quienes están detrás son mafias que hacen negocio facilitando el acceso ilegal a personas con muy poca vulnerabilidad social, tal y como alertan los expertos consultados por idealista/news.

Según datos del propio Ministerio del Interior, la ocupación ilegal ha crecido en España desde el año 2016 casi un 50% y entre 2018 y 2019 ha aumentado un 20%, hasta las 14.394 okupaciones. Por su parte, los datos que maneja el Consejo General de Colegios de Administradores de Fincas reflejan que en el último año el 61% de las fincas vacías en España han tenido casos de ocupación y en Cataluña, el 88%.

Son datos alarmantes y más los que se manejan en Cataluña: Barcelona, Gerona y Tarragona son las tres provincias con más alto porcentaje de ocupación en España. En concreto, las ocupaciones son del 14,2%, el 12,2% y el 11,5%, respectivamente, por cada 10.000 residencias. En número concretos, Cataluña registró 6.688 ocupaciones denunciadas en el año 2019. La provincia de Barcelona 5.101 -casi 18.850 acumuladas de 2013 a 2019- y el mayor índice de la península: al menos 66 cada 10.000 viviendas.

Con estas cifras, los despachos de abogados han visto aumentar considerablemente las denuncias de propietarios por usurpación de la vivienda tanto la vacacional como la habitual. Salvador Salcedo, socio del despacho Ático Jurídico, señala que el confinamiento provocado por el covid-19 ha sido aprovechado por los okupas para entrar ilegalmente y quedarse en los inmuebles, al verse obligados sus titulares a ausentarse tras la declaración del estado de alarma.

Beatriz Toribio, directora general de ASVAL (Asociación de Propietarios de Viviendas en Alquiler), sostiene que “la ocupación ilegal se ha convertido en uno de los mayores problemas al que se enfrenta el mercado del alquiler. Algunas Administraciones Públicas han generado marcos regulatorios que favorecen el fenómeno de la ocupación frente a derechos consagrados en la Constitución como es el de la propiedad privada. Todo esto genera una enorme inseguridad jurídica. Pero, además, no se soluciona el problema real que es promover una alternativa habitacional para los colectivos más vulnerables”.

Toribio va más allá y recuerda que, aunque no hay datos oficiales de la evolución de la ocupación en lo que llevamos de 2020, asegura que las nuevas regulaciones desarrolladas por determinados gobiernos autonómicos y municipales, como la catalana, podrían estar empujando a determinados colectivos a utilizar cada vez más esta vía. “Son un claro efecto llamada hacia la ocupación”, añade.  

El perfil actual del okupa

Los expertos coinciden en señalar que hace muchos años el perfil del okupa coincidía con una persona vulnerable socialmente. Sin embargo, hoy en día la mayoría de los okupas son personas sin necesidades sociales que aparecen en los juzgados para declarar “con móviles de última generación”, comenta el juez de primera instancia de Barcelona Fernando Valdivia. Apostilla que han aumentado las okupaciones porque “desde la Administración se está provocando que pase esto, los populismos no ayudan”.

“El problema no está en los juzgados, sino en la cobardía de los políticos que no reconocen que es un proceso antisocial y lesiona la propiedad privada. Hay muy pocos okupas con estado de necesidad. Para muchos es una forma de vivir. Y luego llevan un iPhone de última generación y tienen barriga, es decir, que comen mucho”, señala el magistrado en una ponencia online organizada por el Colegio Oficial de Agentes de la Propiedad Inmobiliaria (COAPI) de Barcelona y la Asociación de Agentes Inmobiliarios de Catalunya (AIC).

En su opinión, la mayoría de okupas son “filoanarquistas, violentos y muy bien organizados, con poca necesidad de vivienda y que la mayoría se va a dormir a sus casas, u ocupantes que son niños de ‘familias bien’ que juegan a okupar”.

Manel Roger, promotor en Barcelona y director de Noucastor, señala que hoy en día los okupas son profesionales y saben perfectamente cuándo ocupar las viviendas de obra nueva, que es justo en el momento de la entrega de las llaves a los verdaderos propietarios o inquilinos. “Son profesionales, cambian las cerraduras y okupan casi todo el edificio para luego “vender” los pisos a personas que quieren realmente okupar por 1.200 o 1.500 euros. Y suelen convocar a más okupas que viviendas hay para sacarle más beneficio (ilegal)”, apunta Roger.  

Ramón Riera, fundador y propietario en Eurofincas, comenta que muchos de los okupas se organizan porque “detrás tienen un apoyo logístico, es decir, detrás hay mafias que proporcionan contratos falsos, llaves y también tienen apoyo de organizaciones o asociaciones, como Okupar Barcelona, que te dicen qué tienes que hacer para okupar una vivienda”.

Qué falla para que esté aumentando la ocupación ilegal

Los expertos consultados recalcan que no hay una respuesta rápida y útil por ninguna de las Administraciones y poderes públicos que pueden intervenir en primera instancia. Enrique Vendrell, vicepresidente del Colegio de Administradores de Fincas de Barcelona-Lleida y coordinador en el Consejo General de Administradores de Fincas de España, señala que “en la vía penal, a los “okupas” les basta decir que actuaron por necesidad o que alguien les “cedió” la vivienda para evitar la condena penal”.

Además, Salvador Salcedo recuerda que la vía penal, invocando un posible delito de usurpación, tampoco es rápida y eficaz. “Si los okupas niegan el acceso a la policía, previa denuncia del propietario, éste deberá acudir al juez y con bastante probabilidad celebrarse juicio”, señala para añadir que se acordará el desalojo una vez se dicte sentencia de condena, procedimiento que se prolongará durante varios meses.

En la vía civil, Vendrell asegura que ha mejorado la situación tras la última reforma procesal de 2018 (Ley 5/2018 de 11 de junio) limitada a viviendas y a propietarios particulares (no a bancos, socimis o promotoras). Sin embargo, “la falta de agilidad procesal provocada por la escasez de medios y de recursos provocan una demora injustificable para el derecho fundamental a la tutela judicial efectiva, lo cual es aprovechado por los ocupantes y por las organizaciones que los dirigen, perfectamente conocedores de la ineficiencia del sistema judicial y de la lentitud del proceso, cuyo trámite se esfuerzan en entorpecer a fin de obtener el máximo beneficio de las ocupaciones”, subraya Vendrell.

El conocido como procedimiento de “lanzamiento express” para luchar contra la ocupación ilegal de viviendas no ha dado sus frutos porque “a pesar de que los ocupas tenían un plazo de cinco días (desde que eran requeridos) para presentar el título que justificase su okupación y si no lo presentaban en 20 días debían ser desalojados, al tener una ley muy garantista, lo que hacen los okupas es presentar contratos de arrendamientos falsos u otros documentos (también falsos) que acreditan una ocupación”, afirma José Ramón Zurdo, director general de la Agencia Negociadora del Alquiler.

Por eso, en opinión de Zurdo, hoy en día antes de 7-8 meses es difícil recuperar la posesión de la vivienda ocupada.

Y ante la larga espera que sufren los propietarios por recuperar su vivienda, han surgido empresas que evitan acudir a la vía judicial. Es el caso de Desokupa, una empresa que ejerce técnicas (el control de acceso, por ejemplo) para devolver la casa okupada a su dueño en menos de una semana y por un precio de unos 3.000 euros.

Qué cambios hay que hacer en las leyes para agilizar los desalojos

Desde el Consejo General de Colegios de Administradores de Fincas de España abogan por modificar la Ley que regula los procedimientos penales (Ley de Enjuiciamiento Criminal) para establecer medidas específicas que se puedan acordar provisionalmente desde el inicio de una denuncia penal a fin de que las Fuerzas de Seguridad puedan intervenir desde el primer momento en que es detectada y denunciada por el titular una ocupación ilegal que, además, supone un hecho delictivo.

También aboga por dotar de competencias a los ayuntamientos para que puedan ejercer competencias propias contra la ocupación ilegal (que puedan actuar judicialmente vía juicio verbal sumario), dado que alteran la convivencia en el inmueble y en el vecindario, provocan conflictividad social y generan problemas de seguridad.

Desde la Agencia Negociadora del Alquiler señalan que “la única manera posible de que sea efectiva una ley que ya tenemos para evitar la ocupación de viviendas (ley 5/2018 del 11 de junio) es exigir que se cumpla y que no caigan los jueces ni los árbitros en las trampas que les tienden los okupas para ganar tiempo, presentando contratos de arrendamientos falsos”.

José Ramón Zurdo, además, propone modificar el código penal para endurecer la pena del delito de usurpación y que sea una pena de prisión menor (y no una simple multa). También aboga por modificar la Ley de Enjuiciamiento Civil, permitiendo que las desocupaciones de viviendas sean tramitadas por órganos administrativos como los Cuerpos y Fuerzas de seguridad del Estado. “Y luego con los okupas ya fuera de las viviendas, que se inicien los procedimientos judiciales por si se hubiera vulnerado algún derecho de los ocupantes, o sea en otras palabras, cambiándose el orden de proceder actual”, sentencia.

Desde ASVAL también piden un marco regulatorio que promueva una alternativa habitacional y que las Administraciones Públicas aumenten el parque de viviendas social en alquiler porque en España apenas representa un 2% frente al 30% de Países Bajos o el 17% de Francia y Reino Unido.

Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies

ACEPTAR
Aviso de cookies