El Gobierno dará incentivos fiscales para aplazar el pago de los alquileres

negocio-cartel-cerrado-dreams.jpg

eleconomista.es

Alba Brualla/Isabel Acosta

  • El plan iría más enfocado hacia las personas físicas que a los grandes tenedores
  • Estudia estímulos para propietarios que apliquen descuentos del 50% en las rentas

El Gobierno está trabajando en una nueva batería de medidas que reduzca de algún modo la asfixia económica que viven a raíz de la pandemia miles de negocios, que a pesar de no estar operativos o con limitaciones de horarios, tienen que hacer frente al pago del alquiler de los locales que ocupan. Según han explicado fuentes de Moncloa a elEconomista, esta es ahora mismo una de las líneas prioritarias para el Ejecutivo, que a través de incentivos fiscales quiere promover que los arrendadores sean más benevolentes con sus inquilinos aplicando moratorias o aplazamientos de los pagos con reducciones del 50% en la renta aplicable.

Estas nuevas medidas se sumarían o serían una extensión de las que ya se aprobaron el pasado 22 de diciembre mediante un Real Decreto Ley con medidas urgentes de apoyo al sector turístico, la hostelería y el comercio en materia tributaria, bautizado como plan Horeca. Dentro de este plan de choque se estableció que los inquilinos de locales comerciales cuyo arrendador sea una empresa o entidad pública o un gran propietario- aquel que tenga más de 10 inmuebles urbanos o más de 1.500 metros cuadrados en alquiler- pudieran solicitar una reducción de las rentas o una moratoria en los pagos. Estas medidas son efectivas hasta septiembre de este año, ya que se extienden durante los cuatro meses posteriores a la finalización del estado de alarma, que termina el próximo 9 de mayo.

Sin embargo, en el caso de que el propietario del local sea una persona física, el Real Decreto establece un incentivo fiscal con el que se pretende que las partes acuerden voluntariamente rebajas en la renta arrendaticia correspondiente a los meses de enero, febrero y marzo de 2021, permitiendo computar como gasto deducible para el cálculo del rendimiento del capital inmobiliario la cuantía de la rebaja de la renta acordada durante tales meses. De este modo, tendría lógica que las medidas que está analizando el Gobierno vaya más dirigidas a esta vía, puesto que las ayudas en el caso de los caseros que no son grandes propietarios terminarían en apenas un mes.

Además, según explican Itxaso López y Bárbara Hernández-Mora, codirectoras del área de Real Estate de Dentons, la regulación actual «deja fuera a numerosos inquilinos que pese a pasar por dificultades, no lleguen a los límites establecidos por la normativa. Además, estas medidas de apoyo llegaron tarde, ya que muchos inquilinos han tenido que cerrar por no contar con ayudas directas y no haber llegado a acuerdos con los arrendadores quienes, a su vez, deben asumir obligaciones de pago regulares (impuestos, seguros, seguridad…). En cualquier caso, los arrendadores y los arrendatarios tienen que convivir con estas medidas que se imponen y dejan poco margen a la negociación si los requisitos previstos en la nueva normativa se cumplen».

En la práctica, según Jesús Conde, socio de Inmobiliario de Araoz & Rueda, «la mayor parte de los arrendadores y arrendatarios han recurrido a acuerdos de reducción o aplazamiento de renta, reducción del objeto del arrendamiento o incluso resoluciones anticipadas del arrendamiento para evitar situaciones concursales».

Asimismo, el experto señala que «la litigiosidad ha aumentado por la extensión del uso de la cláusula rebus sic stantibus como mecanismo para establecer suspensiones y reducciones de renta en supuestos de falta de acuerdo».

Desarrollan una aplicación que guía a las personas con discapacidad visual en interiores

Aplicación SmartLazarus de la Universidad de Salamanca.
La aplicación SmartLazarus aprovecha las tecnologías existentes en el edificio para guiar a las personas con discapacidad visual.

casadomo.com

La aplicación SmartLazarus, desarrollada por la Universidad de Salamanca, Indra y la Fundación Universia, es capaz de guiar a las personas con discapacidad visual por el interior de los edificios. La aplicación es gratuita y está disponible para teléfonos y tablets, con los sistemas operativos Android e iOS.

La aplicación SmartLazarus, que utiliza las tecnologías de la sensorización, geolocalización y guiado en tiempo real, funciona en la nube y ofrece acceso online bajo un modelo de Platform as a Service (PaaS).

Para poder llevar a cabo el guiado de las personas, la solución aprovecha las tecnologías existentes en los edificios, como son los puntos wifi, bluetooth, etc., y los sensores embebidos en los teléfonos, como la brújula magnética, el acelerómetro y el giroscopio, lo que permite a la aplicación calcular la posición de los usuarios en un entorno cerrado, evitando así la duplicidad de infraestructuras y reduciendo el coste que ello conlleva.

Funcionamiento de la aplicación

Cuando la persona accede al interior de un edificio, la aplicación se inicia de forma automática. Para interactuar con la interfaz, el usuario establece una comunicación con el sistema por medio de comandos de voz, disponible en cuatro idiomas: castellano, chino, inglés y alemán. Tras indicar el destino al cual se quiere llegar, se inicia una guía de voz detallada capaz de emitir diversas indicaciones y alertas durante todo el recorrido como el tiempo de ruta, la amplitud del espacio por el que se desplaza o la presencia de escaleras, anomalías en el trayecto u otros obstáculos.

Además, el usuario también puede indicar si tiene algún requerimiento especial como, por ejemplo, problemas de movilidad o necesidad de evitar escaleras, para que la ruta se adapte a sus necesidades.

Otras funcionalidades

Por otro lado, la nueva herramienta puede tener otras aplicaciones, gracias a la incorporación de una funcionalidad para crear mapas de calor, que podrían ser utilizados, por ejemplo, en estudios demográficos, localización de personas dentro de un entorno cerrado o análisis de las tendencias de los individuos registrados en la plataforma, a través de la tecnología ya desplegada en el edificio y mediante la instalación adicional de un determinado número de balizas bluetooth.

El proyecto de la Universidad de Salamanca fue seleccionado, entre más de 70 presentados por diferentes universidades españolas, como uno de los trabajos ganadores de la II Convocatoria de Ayudas a Proyectos de Investigación de Tecnologías Accesibles que cada año organizan Indra y Fundación Universia con el objetivo de mejorar la integración laboral y social de las personas con discapacidad mediante la tecnología.

Tras la revolución de los tejados, llegan las comunidades energéticas

El autoconsumo fotovoltaico ha crecido notablemente en los meses de la pandemia.

cdecomunicacion.es

Juanjo Catalán

El autoconsumo, que ha conseguido en medio de la pandemia registros nunca imaginados, y una mayor implicación o empoderamiento del consumidor: estas son algunas de las claves que marcan el desarrollo del mercado minorista eléctrico, según recoge el último informe de supervisión realizado por la CNMC. Las comunidades energéticas emergen como tendencia clave.

Aumento de la conciencia ecológica, de tendencia a realidad

Este informe muestra cómo el consumidor revela mayor interés por las ofertas verdes o participa activamente en el desarrollo de instalaciones fotovoltaicas de autoconsumo. Las ofertas verdes con Garantías de Origen Renovable y de alta eficiencia han atraído a 3,8 millones de consumidores en 2019 frente a los 2,9 de 2018. Por su parte, el autoconsumo procedente de instalaciones fotovoltaicas con compensación de la energía vertida a la red por el suministrado ha crecido de manera significativa en los meses de mayor endurecimiento de las medidas fijadas para combatir la pandemia; ha pasado de los 5 MW en marzo de 2020, cuando se desarrolló la normativa correspondiente, a 68 MW en agosto de ese mismo año.

Todo ello confirma lo que citaba en mi artículo del pasado mes de noviembre. “Nos encaminamos hacia un modelo energético donde el consumidor formará parte activa del mercado eléctrico, proporcionado flexibilidad al sistema”. Con consumidores en el centro y en la producción, consumo o reparto de energía, el Mercado Interior de Electricidad y el de Renovables crean dos figuras: las comunidades ciudadanas de energía y las comunidades de energías renovables, que pueden ser creadas por la ciudadanía, empresas y entes locales, y que podrán operar en generación, suministro, agregación e incluso distribución de energía.

De la revolución de los tejados a la revolución de los municipios

En este contexto, cada vez más municipios de distinto tamaño han suscrito alegaciones en el proceso de consulta abierto por parte del Ministerio de Transición Ecológica para la definición del marco normativo. En dichas alegaciones se reclaman cosas que ya son posibles y que funcionan en otros países de la Unión Europea (UE): hacer autoconsumo compartido en el marco de la comunidad más allá de los 500 metros, pagando el peaje proporcional, utilizar la red de media tensión, facilitar el funcionamiento como suministradora, o que permitan operar en distribución, de la mano de una distribuidora, cuando se tenga determinado volumen. Se plantea la preferencia para las comunidades de renovables en la evacuación de su producción.

Dichas comunidades son las que pueden hacer que en el territorio se viva la generación energética como una oportunidad de desarrollo, empleo e ingresos; o que en el mundo urbano se entienda la energía como una fuente de transformación de nuestro tejido productivo, abaratando costes energéticos, creando nuevos nichos laborales, e introduciendo la gestión de la demanda como una posible fuente de ingresos.

El pasado 22 de enero de 2021, el Ministerio de Transición Ecológica y el Reto Demográfico (MITECO) abrió una nueva convocatoria de expresiones de interés para el impulso de comunidades energéticas locales, cuyo plazo finalizará el próximo 26 de febrero.

PRTR, paso adelante hacia un cambio de modelo energético más democrático

En línea con las alegaciones presentadas por los municipios en anteriores consultas, esta nueva convocatoria se centra en iniciativas que promuevan las comunidades energéticas como nuevos modelos para democratizar la producción energética a través de un sistema organizativo controlado por un conjunto de ciudadanos, pymes o entidades locales, con objeto de avanzar en la definición y concreción de las líneas de actuación en el marco del Plan de Recuperación, Transformación y Resiliencia (PRTR) para reactivar la economía frente a la pandemia.

Dentro del PRTR, en el ámbito de las comunidades energéticas locales y la participación social en la transición energética, se pretende impulsar proyectos que tengan como promotores a estas comunidades energéticas y que, principalmente, podrán incluir las siguientes iniciativas:

  • Producción eléctrica con energía renovable, para autoconsumo o suministros a red.
  • Producción de calor y/o frío con energía renovable,
  • Proyectos de red de distribución de calor y/ y o frío.
  • Servicios de gestión energética.
  • Servicios de eMovilidad y de IRVE (infraestructuras de recarga del vehículo eléctrico).
  • Asesoramiento y asistencia técnica a entidades públicas, individuos y asociaciones para el fomento de nuevas iniciativas energéticas.
  • Elaboración de estudios de mercado y hojas de ruta que permitan a las comunidades la puesta en marcha y viabilidad de los proyectos.
  • Promoción, información, formación y desarrollo de proyectos de participación societaria o financiera.
  • Actividades de I+D+i y creación de nuevos modelos de negocio.
Las comunidades energéticas locales están destinadas a tener un gran papel en la recuperación económica.
Las comunidades energéticas locales están destinadas a tener un gran papel en la reactivación económica en los barrios de las grandes ciudades, y también en los pequeños municipios en el ámbito rural.

Nueva cultura energética

Hoy son muchos los actores, grandes y pequeños, que empiezan a hacer cosas distintas. Desde el autoconsumo compartido cooperativo o nuevos conceptos de financiación a través de la factura, como ya hacen algunas comercializadoras, disfrutar como autoconsumidor de una instalación de un edificio colindante e infinidad de fórmulas que se están aplicando con éxitos en otros países, principalmente del norte de Europa.

Se empieza a ver una nueva cultura energética. Los hitos energéticos no pueden estar al margen de los hitos municipales y, sobre todo, de sus ciudadanos. Todo un mundo de nuevas posibilidades y combinaciones donde vuelvo a poner el énfasis en mi artículo anterior con el nuevo papel del instalador como guía del consumidor, en el que se incluyen las comunidades energéticas.

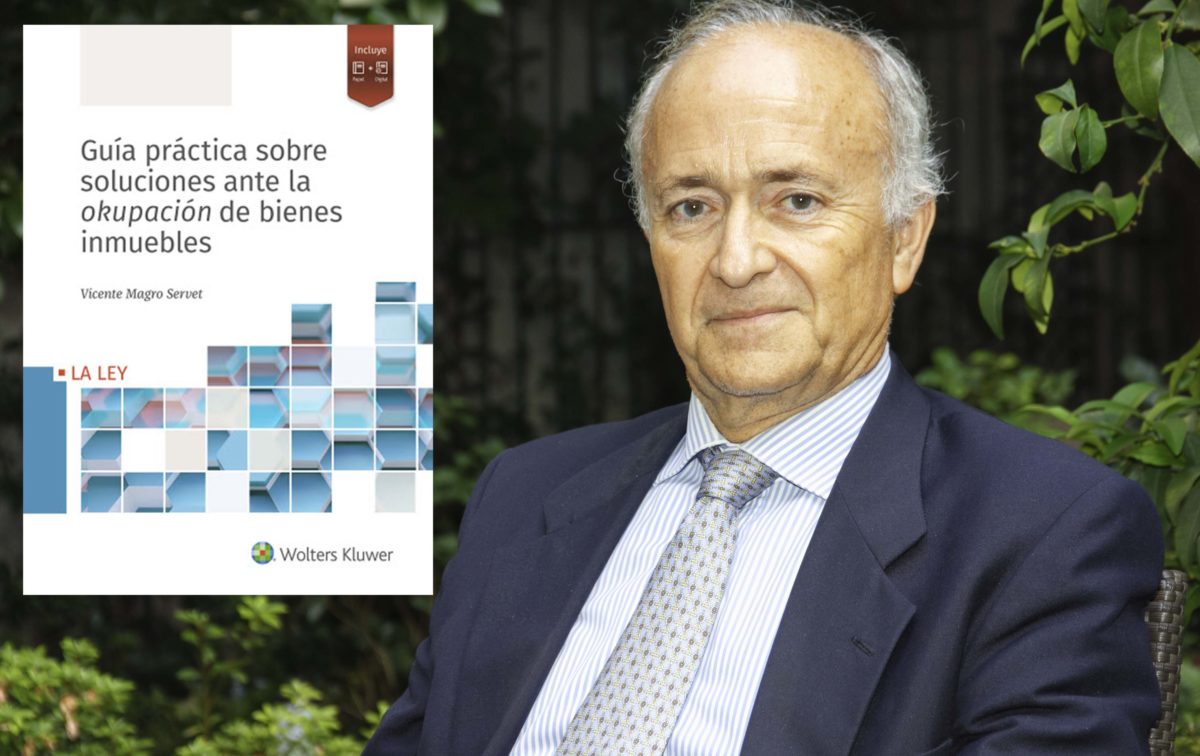
La «Guía práctica sobre soluciones ante la okupación de bienes inmuebles» de Vicente Magro se convierte en referente

Sobre estas líneas, el magistrado del Tribunal Supremo, Vicente Magro, con su última obra, que, tras su publicación, se ha convertido en el libro referente sobre esta problemática y sus soluciones legales.

confilegal.com

Carlos Berbell 

El magistrado de la Sala de lo Penal del Tribunal Supremo, Vicente Magro, acaba de publicar una «Guía práctica sobre soluciones ante la okupación de bienes inmuebles» que se ha convertido en un referente para los interesados en conocer esta problemática y sus soluciones desde un punto de vista legal.

Podría haber sido titulado «Todo lo que usted quería saber sobre las okupaciones y cómo hacerles frente, de forma eficaz, desde la legalidad» o «El libro gordo de Petete de las ocupaciones» o cosa similar.

Porque eso es precisamente lo que es.

Magro plantea su libro en forma de pregunta-respuesta. Son, en total, 207 preguntas y sus correspondientes respuestas. Divididas en tres partes. 49 sobre «La vía del artículo 49 del Código Penal ante la ocupación de bienes inmuebles que constituyan morada». O dicho de otra forma, sobre los allanamientos de morada, entendiendo morada por la casa que se habita y la casa de la playa o de la montaña o del pueblo. 

Las 87 preguntas siguientes las dedica a «La vía del artículo 245 del Código Penal con respecto a la usurpación de bienes inmuebles que no constituyan morada». Son las casas que se posean para alquilar, o que se mantengan vacías, y que no son morada, no es el domicilio.

Las 71 preguntas restantes las dedica a «La vía civil de la Ley 5/2018, de 11 de junio» y a responder sobre cómo hay que actuar.

Además, Magro incluye 20 formularios que facilitan a los abogados la acción legal, tanto si representan a los propietarios como si lo hacen con los ocupantes y que ocupan 75 páginas del libro.  

Formularios que van desde denuncias por allanamiento de morada, escrito de acusación por lo mismo, escrito de defensa por allanamiento, escrito de conformidad de la defensa por delito de allanamiento, escrito de conformidad de la defensa, recurso de apelación contra sentencia condenatoria por delito de allanamiento, denuncia por ocupación ilegal de inmueble que no constituye morada, escrito del propietario de adopción de medidas cautelares de exclusión de ocupantes en delito de allanamiento, etcétera.

Magro también incluye la Instrucción 1/2020 de 15 de septiembre de la Fiscalía General del Estado sobre criterios de actuación para la solicitud de medias cautelares en los delitos de allanamiento de morada y usurpación de bienes inmuebles, la Instrucción de la Fiscalía Superior del Tribunal Superior de Justicia de Baleares de 10 de junio de 2019 sobre moradas y usurpaciones, el Decreto de la Fiscalía Provincial de Valencia, de 20 de agosto de 2020, unificando criterios sobre el tema, y la Instrucción 6/2020 de la Secretaría de Estado de Seguridad en cuanto a la formad de las denuncias por ocupación de inmuebles.

El Gobierno moviliza 26.000 viviendas de la banca y Sareb para destinarlas al alquiler social

Se sumarán 11.000 viviendas nuevas a las 15.000 que ya están en los programa de alquiler para familias vulnerables

Moncloa/Fernando Calvo

idealista.com

David Marrero

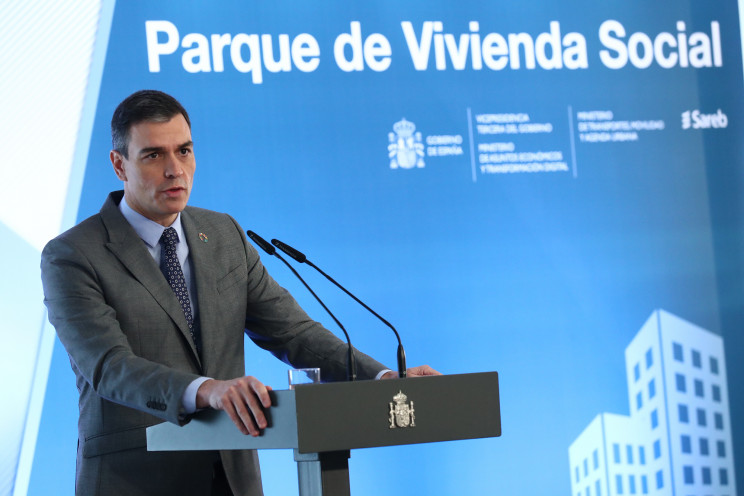
El presidente del Gobierno, Pedro Sánchez, ha ratificado el nuevo protocolo sobre alquiler social de viviendas para familias vulnerables por el que Sareb y la banca cederán 26.000 viviendas de su propiedad a corto y medio plazo.

Sánchez además ha anunciado que destinará 1.000 millones de los fondos europeos a financiar el Plan de Vivienda de alquiler asequible para aumentar el parque público en 24.000 pisos más. Es decir, la estrategia contempla un total de 50.000 viviendas destinadas a colectivos vulnerables, incluyendo las impulsadas por el sector público y las cedidas por Sareb y el sector financiero.

El Ministerio de Transportes, Movilidad y Agenda Urbana de José Luis Ábalos, el Ministerio de Asuntos Económicos y Transformación Digital de la vicepresidenta Nadia Calviño y Sareb han firmado un protocolo para poner a disposición de comunidades autónomas y entidades locales 5.000 nuevas viviendas para reforzar el parque social de vivienda, a precios asequibles para aquellas familias vulnerables.

Esta cantidad se ampliará hasta 10.000 a medio plazo. En la actualidad, comunidades autónomas y ayuntamientos ya tienen a su disposición 5.000 viviendas de Sareb, por lo que el global a medio plazo será de 15.000 pisos de alquiler social y asequible. Estos inmuebles serán arrendados con un precio reducido a personas con ingresos limitados y en situación acreditada de vulnerabilidad a través de las comunidades autónomas y entidades locales.

A este acuerdo con la Sociedad de Gestión de Activos Procedentes de la Reestructuración Bancaria, se une la prórroga hasta enero de 2022 el Fondo Social de Viviendas para familias vulnerables que el Estado tiene firmado con la Asociación Española de Banca, la Confederación Española de Cajas de Ahorro, y la Unión Nacional de Cooperativas de Crédito, la Asociación Hipotecaria de España, entre otras instituciones. Se ofrecen alquileres entre 150 euros y 400 euros.

Este fondo contará con 11.000 viviendas destinadas a personas en situación de vulnerabilidad, después de que las entidades aporten 1.000 inmuebles adicionales. Se consigue así que en medio plazo, 26.000 viviendas pasen a contar con alquileres sociales o asequibles, una cantidad aún escasa dentro de las necesidades para las rentas más asequible.

“Es necesario y urgente renovar el parque público de viviendas de alquiler. Y vamos a favorecer que los grandes tenedores de vivienda o entidades financieras pongan parte de su cartera a disposición de personas en situación de vulnerabilidad», ha señalado el presidente del Gobierno.

1.000 millones en el Plan de Vivienda para el Alquiler Asequible

Pedro Sánchez ha anunciado además que se van a destinar 1.000 millones de euros de fondos europeos del Mecanismo de Recuperación y Resiliencia para financiar el plan de Vivienda para el Alquiler Asequible, impulsado por el Gobierno para resolver el déficit en materia de vivienda en alquiler a un precio adecuado.

El plan quiere hacer frente a los desajustes del mercado del alquiler en algunas zonas tensionadas donde la escasez de viviendas y la subida de precios dificultan la posibilidad de acceso a muchas personas aumentando la oferta de pisos en arrendamiento. Para ello pretende aumentar el parque público en 24.000 viviendas en esos puntos calientes en los próximos años.

Este plan se enmarca en el Plan 20.000 del Gobierno para aumentar el parque estatal de viviendas en alquiler y la cesión de suelos de titularidad pública, ya sea estatal, autonómica o municipal para ponerlas a disposición de inversores privados para su explotación durante unos 75 años, la tan esperada colaboración público-privada.

La tasa de morosidad incrementará en empresas y familias a un 7% u 8% durante 2021, duplicando los niveles actuales debido a la crisis

legaltoday.com

Miguel Arimont Lincoln, CEO de LEM Loan eMarket, prevé que este panorama se cumplirá cuando las ayudas por parte del BCE y del Gobierno cesen y las entidades financieras tengan que provisionar más fondos de los actuales, desinvirtiendo sus activos para mantener un balance saneado. 

Esta situación acabará generando un aumento de la cartera de NPLs, abriendo el camino para los inversores inmobiliarios, incluidos los más pequeños y menos institucionales y con gran exceso de liquidez.

Frente al aumento de los impagos inmobiliarios, la mediación y la negociación antes de las ejecuciones son las estrategias más beneficiosas para el deudor y el inversor, según Abel Marín Riaguas, abogado socio del bufete Marín & Mateo Abogados.

La crisis económica provocada por la pandemia ha causado un aumento del nivel de morosidad y del número de impagos inmobiliarios: según los últimos datos del Banco de España referentes a noviembre de 2020, la tasa de morosidad de créditos concedidos se sitúa en el 4,56%, con un incremento del 0,69% de los créditos no operativos. Esta cifra podría incrementar en empresas y familias durante el año, llegando a 7% u 8% y duplicando los niveles actuales, según previsiones de LEM Loan eMarket, primer marketplace de deuda hipotecaria de España y Europa.
 
Frente a la crisis sanitaria, que ha causado un incremento en la tasa de desempleo y una mayor incertidumbre económica, se prevé que los impagos por parte de empresas y familias se incrementarán a consecuencia de la crisis generada por la COVID-19, pasando de los 84.000 millones de euros a los 130.000 millones de euros durante 2021, señalan desde LEM Loan eMarket. Según la consultora Prime Yield, en cambio, este importe podría elevarse incluso hasta los 160.000 millones de euros.
 
De hecho, los bancos Santander, BBVA, CaixaBank, Sabadell, Bankia y Bankinter ya habían proporcionado casi 24.000 millones durante 2020 para hacer frente al impago de créditos por parte de empresas y familias, y estas mismas entidades son las que acumulan ya 159.000 millones en créditos y línea de financiación en riesgo de impago, una cifra que ha subido un 20% durante el último trimestre del año pasado. La gran cantidad de impagos representa un 8% del total de sus carteras, suponiendo una amenaza de cara a los próximos ejercicios.
 
Miguel Arimont Lincoln, CEO de LEM Loan eMarket, prevé que el aumento de impagos se cumplirá cuando las ayudas por parte del BCE cesen y las entidades financieras no puedan mantener la rentabilidad en sus balances: “No estamos viviendo lo mismo que vimos durante la crisis financiera de 2008, cuando la banca sacó de sus balances y puso a la venta créditos no operativos por valor total de 230.000 millones de euros”, explica Arimont Lincoln. Aun así, la situación acabará generando un aumento de la cartera de NPLs (Non Performing Loans), es decir, créditos no operativos, abriendo el camino para los inversores inmobiliarios, incluidos los más pequeños y menos institucionales y con gran exceso de liquidez.
 
En el mercado de deuda hipotecaria, mientras que años atrás y antes de la pandemia los inversores preferían adquirir grandes porfolios, ahora con la crisis sanitaria están interesados en hacerse con carteras más pequeñas, seleccionadas y estudiadas meticulosamente operación por operación. Esto dará lugar a un mayor número de carteras de menor tamaño en el mercado, por lo que, en términos generales, el mercado se incrementará exponencialmente, pero se realizarán más operaciones de menor tamaño al habitual. 
 
Mediación y negociación ante el impago inmobiliario
 
Frente a esta situación y al aumento de los impagos inmobiliarios, Abel Marín Riaguas, abogado socio del bufete Marín & Mateo Abogados de Valencia, asegura que la mediación y la negociación antes de las ejecuciones son las estrategias más beneficiosas para el deudor y el inversor: “Se deben superar las desconfianzas y las falsas creencias y, sobre todo, no caer en esa falacia de los fondos buitres, ya que acaban siendo ángeles salvadores”.
 
Durante esta crisis sanitaria, gran parte de la deuda hipotecaria pertenece a promotoras de obra nueva terminada o en construcción, así como suelo, por lo tanto, se trata de personas jurídicas, que “serán más fáciles de ejecutar en comparación a las personas físicas frente a casos de morosidad e impago”, afirma Marín Riaguas. Además, según los últimos datos del INE referentes al tercer trimestre de 2020, las certificaciones por ejecuciones hipotecarias iniciadas e inscritas en viviendas de personas jurídicas constituyen el 28,3%. En esta coyuntura, “la mayor parte de los inversores en LEM Loan eMarket están buscando deudores que sean personas jurídicas, debido a su mayor facilidad en la negociación y, en su caso, ejecucción”, señala Arimont Lincoln.
 
Cuando no hay espacio para la mediación, la deuda se podrá reclamar mediante ejecuciones hipotecarias u ordinarias, como también mediante juicios declarativos, aunque “lo normal en estos casos es la subasta, la dación en pago o la venta acordada”, apunta Marín Riaguas.

Los ganadores de los juicios podrán deducirse en el IRPF las costas procesales

legaltoday.com

Importante cambio de rumbo de la Dirección General de Tributos en relación a la tributación de las costas procesales en el IRPF. Hasta ahora, Hacienda consideraba las costas como una ganancia patrimonial del cliente, sin tener en cuenta que o bien al encargar el asunto a abogado y procurador o bien cuando se terminaba el proceso judicial, pagaba los honorarios a ambos -abogado y procurador- que le habían defendido y representado en el juicio. El resultado era que tenía que tributar por unas cantidades que en realidad no había recibido porque se habían satisfecho (en cantidad coincidente con esas costas o en otra pactada, con reserva de liquidación) a los profesionales, que a su vez también tributan por ellas como ingresos por su trabajo.

Ahora, explica reclamador.es, con esta resolución de la Dirección General de Tributos que se acaba de conocer, ya no sucede esto y únicamente el contribuyente estará obligado a tributar por la parte -si la hubiera porque se pactaron menores honorarios- que no haya pagado a estos profesionales y que efectivamente le hubiera sido entregada.

En otras palabras, Almudena Velázquez, co-directora legal de reclamador.es “hasta ahora cuando una persona recibía una sentencia favorable en la que además la parte contraria debía abonar las costas procesales, quien obtenía esa sentencia favorable con el correspondiente pago de costas por la parte contraria, dichas costas debían ser declaradas como ganancia patrimonial, si bien tal cantidad es destinada al pago de abogado y procurador. Ahora, de esas costas percibidas, se podrá deducir en el IRPF aquella cuantía de los gastos ocasionados por el juicio, siendo el límite máximo de esa deducción la cantidad recibida por este concepto”.

En definitiva, termina señalando la directiva de reclamador.es “una decisión que parece  lógica que así se hiciera pero que, hasta ahora, incomprensiblemente no era así y a la que se ha visto obligada por la resolución en el pasado mes de junio de 2020 dictada por el Tribunal Económico Central que ya tuvo que revocar el criterio de la AEAT aplicando el sentido común: no puede declararse como ganancia patrimonial lo que nunca se ha incorporado de manera real al patrimonio del contribuyente que, además de verse obligado a defender sus derechos en un juicio, resulta que por ganarlo ha de tributar unas costas que satisface en pago de los honorarios a los profesionales que le han defendido”.

La responsabilidad civil derivada de una condena penal firme no prescribe

legaltoday.com

Inés Larráyoz Sola

STS (Pleno) 607/2020, de 13 noviembre (JUR 2020, 356313)

El recurrente fue condenado en 2001 por el tribunal del jurado de la Audiencia Provincial de Barcelona en sentencia de 17 de septiembre de 2001 al pago de una indemnización de responsabilidad civil de 22.301.372 pesetas en concepto de daños y perjuicios derivados de un delito de incendio forestal.

Una vez transcurrido el plazo de 15 años sin que el condenado pagara la indemnización, la Audiencia Provincial de Barcelona declaró la prescripción de la responsabilidad civil. Este auto de la Audiencia Provincial se recurrió ante la Sala Civil y Penal del TSJ de Cataluña que lo revocó al estimar la imprescriptibilidad de la acción civil.

El condenado recurrió en casación ante el Supremo alegando la infracción de las normas reguladoras de la prescripción de acciones. que ahora confirma la tesis de que la responsabilidad civil derivada de una sentencia penal no prescribe.

El Pleno de la Sala Segunda del Tribunal Supremo desestima el recurso de casación interpuesto por el condenado y confirma la tesis de que la responsabilidad civil derivada de una sentencia penal no prescribe. “Declarada la firmeza de la sentencia, la ejecución de sus pronunciamientos civiles puede continuar hasta la completa satisfacción del acreedor, según previene el artículo 570 de la LECiv, sin que le sea aplicable ni la prescripción ni la caducidad”, señala el Tribunal.

Argumenta el Pleno que en las sentencias penales la protección de la víctima del delito determina una exigencia de tutela muy singular, lo que explica que se atribuya al órgano judicial el impulso y la iniciativa en la ejecución, incluso de sus pronunciamientos civiles. Esa necesidad de una tutela judicial reforzada, “justifica que la interpretación de las normas del proceso de ejecución deba realizarse en el sentido más favorable a su plena efectividad”.

Esta sentencia cuenta con el voto particular del magistrado Andrés Martínez Arrieta en el que indica su disensión con el argumento de la imprescriptibilidad de la acción. Entiende que las exigencias derivadas de la seguridad jurídica, que trata de proteger el instituto de la prescripción, “impiden afirmar la imprescriptibilidad de la responsabilidad civil consecuente a una condena penal”. Eso, según argumenta el voto particular, “contradice las necesidades de seguridad jurídica con relevancia constitucional”.

Resolución de 4 de febrero de 2021, de la Dirección General de Seguridad Jurídica y Fe Pública, en el recurso interpuesto contra la nota de calificación del registrador de la propiedad de Algeciras n.º 1, por la que se suspende la práctica de una anotación preventiva de embargo

BOE

En el recurso interpuesto por don M.F.V., letrado en ejercicio, en nombre y representación de la Comunidad de Propietarios del Edificio de la Calle (…), de Algeciras, contra la nota de calificación del registrador de la Propiedad del Registro de la Propiedad n.º 1 de Algeciras, don Eduardo Entrala Bueno, por la que se suspende la práctica de una anotación preventiva de embargo.

Hechos

I

Con fecha veinticinco de febrero del año dos mil veinte, por doña E. C. C., Letrada de la Administración de Justicia del Juzgado de Primera Instancia número tres de Algeciras, procedimiento de Ejecución de títulos judiciales número 717/2.012, que fue presentado en este Registro por fax el día 25 de febrero del año 2020, habiendo sido consolidado de oficio el mismo día y habiéndose aportado testimonio de mandamiento con techa 13 de agosto del 2020, se acuerda el embargo, por vía de mejora y su anotación preventiva en el Registro de la Propiedad n.º 1 de Algeciras, de la finca registral n.º 17406, inscrita en dicho Registro.

II

Presentado dicho mandamiento en el Registro de la Propiedad n.º 1 de Algeciras fue objeto de la siguiente nota de calificación, resumidamente:

Antecedentes de Hecho.

1.° Con fecha veinticinco de febrero de dos mil veinte se presentó por fax en este Registro de la Propiedad N.º 1 de los de Algeciras, mandamiento expedido por duplicado en Algeciras, el 25/02/202,0 expediente número 717/2018, a instancia de Juzgado de 1.ª Instancia n.º 3, causando el asiento de presentación número 741 del Diario 185, habiéndose consolidado el asiento el mismo día.

2.° Por el que se ordena se tome anotación preventiva de embargo sobre la finca 17406, contra I. M., con DNI (—) En el Registro dicha finca consta inscrita con carácter privativo a nombre doña I. M., con N.I.E. número (…), casada en régimen de separación de bienes con don A. C. A.

3.° El reseñado título ha sido calificado en el día de la fecha conforme a los siguientes:

Fundamentos de Derecho.

Vistos los artículos 18 y 21 de la Ley Hipotecaria y 51.9.ª del Reglamento Hipotecario y 144.5 he resuelto suspender la práctica del asiento solicitado por los siguientes defectos subsanables: a) no resultar del mandamiento, que la finca embargada no tiene el carácter de vivienda habitual o bien si tiene tal carácter, que la traba ha sido notificada al cónyuge; b) de no poder identificar al demandado ya que en el Registro consta que cuando adquirió la finca tenía N.I.E. número (…), si bien en el mandamiento consta que tiene D.N.I. número (…)

No se toma anotación preventiva por no haberse solicitado.

(…).

Este documento ha sido firmado con firma electrónica cualificada por Eduardo Entrala Bueno registrador/a de Algeciras a 31 de agosto de dos mil veinte.

III

Don M.F.V., Letrado en ejercicio, en nombre y representación de la Comunidad de Propietarios del Edificio de la Calle (…) de Algeciras, representación que consta debidamente acreditada en Autos de Ejecución n.º 717/2018 ante el Juzgado de Primera Instancia n.º 3 de Algeciras, seguidos contra don I. M., (DNI —) Ante esa Dirección General comparezco y como mejor proceda en Derecho respetuosamente digo:

Que por la Diligencia de Ordenación de ese Juzgado de Primera Instancia n.º 3 de Algeciras, de fecha 15/09/2020, y visto el contenido de la misma, en la cual el Registro de la Propiedad n.º 1 de Algeciras, se suspende la práctica del asiento registral del embargo acordado por el Decreto de ese Juzgado de fecha 25/02/2020, se interpone recurso, al amparo de los artículos 322 y siguientes, de la Ley Hipotecaria, con el fin de la subsanación de los defectos manifestado en dicha calificación registral realizado por el Registro de la Propiedad n.º 1 de Algeciras en plazo y forma y ante los organismos que señala dicho texto legal, alegamos lo siguiente:

Hechos

Primero

Por decreto de fecha 25/02/2020 en su parte dispositiva, se acordaba el embargo, por vía de mejora y su anotación preventiva en el registro de la propiedad n.º 1 de Algeciras, de la finca registral N.º 17406, inscrita en dicho Registro, librando Mandamiento anticipado por vía Fax, con la misma fecha, presentado por esta parte ejecutante con fecha 13/08/2020, debido a los plazos suspendidos por el COVID-19, amparados en el Real Decreto 8/2020 art° 42 de fecha 17/03/2020. Documento n.º 4.

En Diligencia de Ordenación de ese Juzgado, de fecha 15/09/2020, notificada a esta parte con fecha 17/09/2020, el Sr. Registro de la Propiedad n.º 1 de Algeciras en «fundamentos de derecho» dice:

«…»

Alegaciones

Primera.

Pues bien, al derecho de esta parte interesa, y así se manifiesta que dichos motivos son inocuos al objeto invocado de anotación preventiva de embargo de la Finca Registral n.º 17406, propiedad del ejecutado don I. M. (DNI —), en ese punto se coincide esta parte,y el Registro de la Propiedad n.º 1 de Algeciras, dado su expedición de nota simple, no así en el manifestado defecto señalado en el motivo a): no resultar del mandamiento, que la finca embargada no tiene carácter de vivienda habitual o bien si tiene tal carácter, que la traba ha sido notificada al cónyuge».

Se adjunta como Documento N.º 1, nota simple facilitada por ese mismo Registro de la Propiedad de fecha 25/02/2020, fecha de expedición del Decreto de embargo, donde consta los titulares de dicho bien inmueble objeto de la solicitud de anotación de embargo, figurando como único titular, siendo el mismo el ejecutado don I. M. (DNI…).

Esta parte alega que el carácter de vivienda habitual del único titular don I. M. de pleno dominio de la finca referida, no constituye vivienda familiar alguna al tener un solo titular dicha finca,según la información obtenida en ese mismo Registro de la Propiedad, acreditada en la expedición de la nota simple actualizada, expedida por el mismo Órgano que suspende, y señalar que el Registro de la Propiedad debe ser un fiel reflejo de la realidad jurídica, anula dicho derecho de esta Comunidad de Propietarios, como consta en la base de datos de mismo Registro suspensor atentando en el derecho de mi representada, por la razón de que si solo existe un titular al 99.99999 %,según la nota simple informativa, como se puede suspender por carácter de vivienda habitual, el Art.° 144.5 del Reglamento Hipotecario esgrimido por el Registro, dice:

(…)

Resumiendo, no existe, ni consta cónyuge alguno del Sr. ejecutado don I. M. (DNI —), que sea titular de la finca, además falta la acreditación de probar por el Registro de la Propiedad n.º 1 de Algeciras de constitución de ser la residencia habitual del ejecutado, de dónde saca esa afirmación para ser motivo de suspensión del embargo.

Alegamos que si solo existe un titular don I. M., cómo es que se suspende por los supuestos de «exija el consentimiento de ambos cónyuges», cuando no consta en ningún documento, ni se acredita otro cónyuge u otro titular de la finca ya que no existe, así de simple, no existe cónyuge del titular, invención tanto de un cónyuge y nuevo titular y de cónyuge alguno, si su existencia no es conforme al dictado de Artículo del Reglamento Hipotecario, esgrimido como causa de suspensión, en la cuestión de la definición manifestada «vivienda habitual».

Nos encontraríamos ante esta suspensión que los derechos de Comunidad de Propietarios más de 80 personas, quedan cercenados dichos derechos es más el sistema de seguridad de los denominados «registros de derechos,» con importantes efectos jurídicos, como ocurre con el principio de legitimación y fe pública registral que determinan unas consecuencias o perjuicios frente a los terceros, por la eficacia erga omnes de la inscripción. A este respecto no cabe duda alguna que el Registro de la Propiedad español es un Registro de derechos y en este sentido conviene recordar la sentencia del Tribunal Constitucional de 24 de abril de 1997:

«el reconocimiento de que estos efectos, continúan produciéndose incluso en supuestos de inexactitud o nulidad del asiento, por discrepancia entre éste y el documento. En definitiva, aunque el contenido de determinados asientos sea reflejo del contenido de los documentos, la inscripción, incluso literal, de los mismos, tiene lugar mediante un acto que cobra vida jurídica propia y produce efectos (..) autónomos.

Segundo.

El Registro refleja como causa de suspensión, el Art.° 18 de la Ley Hipotecaria que dice:

(…)

La posibilidad de dos titularidades (un supuesto cónyuge existente) diferenciadas y contrapuestas según la nota simple expedida con fondo la base de datos del mismo Registro de la Propiedad –actual solo una, acreditada en dicha nota simple adjuntada–, por cuanto agota la plena titularidad del derecho de titularidad del ejecutado Sr. I.; en tal caso, para la verificación y consiguiente inscripción de actos dispositivos sobre el dominio, objeto de la anotación suspendida, se precisará la actuación conjunta de ambos titulares, por qué no consta en la nota informativa la titularidad del posible cónyuge? Puede ser causa de suspensión o arbitrariamente se suspende sus efectos. Es acaso adivino el Registro de la Propiedad.

No podrá deducirse, este hecho incierto ya de los asientos del Registro, de la coexistencia supuestas de esas dos titularidades sino, por el contrario., de solo una la del ejecutado Sr. don I. M., ( DNI —), los principios registrales de legitimación obligan a que la hipótesis, es posible que la inscripción dominical en favor de quien invoque ser causahabiente del sr. don I. M., ( DNI —), ya que queda condicionada si sólo aporta el título adquisitivo otorgado exclusivamente por el supuesto cónyuge del sr. I.

Tercero.

Igualmente invoca el Registrador de la Propiedad, como segunda causa de suspensión en el punto b):

(…)

Basándolo y fundamentando la suspensión en el Artículo 21, de la misma Ley Hipotecaria, que dice:

(…)

Y igualmente en el mismo hilo, basa la suspensión en el art. 51.9 a) del Reglamento Hipotecario:

(…)

Esta parte alega lo siguiente conforme dicha causa de suspensión de dicho artículo:

A) El ejecutado Sr. D. I. M., de nacionalidad marroquí en la fecha de inscripción y adquisición del inmueble, año 14/03/2006, hace catorce años, aporta su NIE, como residente, posteriormente adquiere la nacionalidad española, con los mismos derechos que cualquier ciudadano español se acompaña como documento n.º 2. información patrimonial del ejecutado Sr. don I. M., en donde se señala por el Ministerio de Hacienda el cambio en fecha de año 2019, el Registro de la Propiedad n.º 1 de Algeciras, la falta la actualización de sus datos, está anquilosado y fuera de actualización en esos datos.

El mismo Ministerio de Interior refiere en su memorándum, refiere que al adquirir la nacionalidad española, la persona no sólo podrá cambiar el nombre y apellidos, sino que siempre, al perder su condición de extranjero, adquirirá un Documento Nacional de Identidad nuevo y un Pasaporte Español nuevo, con números y datos que no coincidirán con los que teníamos en nuestra antigua tarjeta de residencia. Los trámites posteriores a la adquisición de la nacionalidad española han de realizarse en el Registro Civil. En el caso de que haya adquirido la nacionalidad española por residencia, por carta de naturaleza o por opción habrá de: «El mayor de 14 años y capaz de prestar una declaración por sí mismo, habrá de jurar o prometer fidelidad al Rey y obediencia a la Constitución y a las leyes. Declarar que renuncia a su anterior nacionalidad. Salvo que el interesado esté alguno de los supuestos de doble nacionalidad».

Se penaliza a esta parte la Comunidad de Propietarios más de 80 personas, quedan cercenados dichos derechos, y su tutela judicial; es más el sistema de seguridad de los denominados «registros de derechos», con importantes efectos jurídicos, como ocurre con el principio de legitimación y fe pública registral, no se hallan actualizados, más no existe esa tutela, ni interesa tener al parecer dicho datos actualizados, en algo tan vital como la identificación del titular de un derecho sobre un inmueble, la falta de coordinación entre órganos del Estado y la seguridad jurídica, no los puede sufrir una generalidad de personas, con el daño que conlleva a esta Comunidad de Propietarios.

Fundamentos de Derecho

Primero.

Vistos los artículos 24 de la Constitución; 3, 18, 19, 19 bis, 20, 254 y 322 a 327 de la Ley Hipotecaria; 94, 144 y 166 del Reglamento Hipotecario; 17.2 de la Ley Orgánica del Poder Judicial; el artículo 102 de la Ley 24/2001, 27 diciembre, de Medidas Fiscales, Administrativas y del Orden Social (BOE de 31 de diciembre).

Segundo.

Vistos los artículos 1.115, 1.117, 1.119 y 1.124 del Código Civil; 9, 20, 23, 34, 38, 40 y 82 de la Ley Hipotecaria; 51.6.0 y 238 del Reglamento Hipotecario; las Sentencias del Tribunal Supremo de 26 de noviembre de 1919, 30 de junio de 1980, 18 de diciembre de 1985, 19 de julio de 1986 y 7 de julio y 14 de octubre de 1988, y las Resoluciones de 18 de enero de 1979, 15 de abril de 1980, 5 de febrero de 1986, 16 de octubre de 1991, 28 de febrero de 1994, 19, 20, 21, 22, 25, 26, 27, 28 y 29 de septiembre de 1995, y 23 de septiembre de 1996.

IV

El registrador emitió informe y elevó el expediente a este Centro Directivo.

Fundamentos de Derecho

Vistos, los artículos 24 de la Constitución; 3, 18, 20 y 38 de la Ley Hipotecaria; 144 y 166 del Reglamento Hipotecario, Resoluciones de la Dirección General de los Registros y del Notariado de 2 de octubre de 2003, 26 de marzo de 2004, 5 de junio de 2007, 18 de octubre de 2010 y 17 de agosto de 2011, 25 de octubre de 2012, 19 de septiembre de 2013, 21 de marzo de 2016 y 5 de octubre de 2017.

1. El presente recurso tiene por objeto resolver la calificación negativa de un mandamiento por el que se ordena practicar una anotación preventiva de embargo.

Son circunstancias relevantes para la resolución del presente expediente las siguientes:

La finca 17406, consta inscrita con carácter privativo a nombre de doña I. M., casada en régimen de separación de bienes con don A. C. A.

En el Registro, doña I.M. consta con NIE (…).

De la documentación aportada al expediente no consta en el Registro de la Propiedad que la finca embargada sea la vivienda familiar.

En el mandamiento de anotación se señala como domicilio de la demandada la misma dirección que la finca embargada

El registrador señala dos defectos: a) no resultar del mandamiento, que la finca embargada no tiene el carácter de vivienda habitual o bien si tiene tal carácter, que la traba ha sido notificada al cónyuge; b) de no poder identificar al demandado ya que en el Registro consta que cuando adquirió la finca tenía N.I.E. número (…), si bien en el mandamiento consta que tiene D.N.I. número (…).

2. Con carácter previo debe señalarse que no se va a tener en cuenta en la resolución del presente expediente los documentos aportados por el recurrente en su recurso, por cuanto que, conforme al artículo n326 de la Ley Hipotecaria «El recurso deberá recaer exclusivamente sobre las cuestiones que se relacionen directa e inmediatamente con la calificación del Registrador, rechazándose cualquier otra pretensión basada en otros motivos o en documentos no presentados en tiempo y forma.»

Todo ello, sin perjuicio, de que el recurrente pueda, si lo estima pertinente, presentar dicha documentación en el Registro al objeto de obtener una nueva calificación registral.

3. El primer defecto debe ser revocado.

El artículo 144.5 del reglamento Hipotecario dispone: «5. Cuando la Ley aplicable exija el consentimiento de ambos cónyuges para disponer de derechos sobre la vivienda habitual de la familia, y este carácter constare en el Registro, será necesario para la anotación del embargo de vivienda perteneciente a uno solo de los cónyuges que del mandamiento resulte que la vivienda no tiene aquél carácter o que el embargo ha sido notificado al cónyuge del titular embargado.»

La Dirección General de los Registros y del Notariado en su resolución de 19 de septiembre de 2013 manifestó lo siguiente: «Este Centro Directivo ha manifestado que el registrador sólo puede rechazar la anotación del embargo en aplicación de este precepto, cuando del Registro resultare el carácter de vivienda habitual del bien embargado y no se acreditare que el cónyuge del deudor tiene conocimiento adecuado de ello. Mas si tal carácter no resultare del Registro, no compete al registrador la defensa de los intereses que pudieran estar menoscabados en el procedimiento seguido (véase Resolución de 23 de julio de 2011 y las demás citadas en los «Vistos»). En el supuesto que nos ocupa hay que destacar la generalidad con que está determinada tanto la situación de la finca como el domicilio del deudor sin que se pueda establecer de forma indubitada, por el mero hecho de la coincidencia del lugar o pago, que se traten físicamente de la misma finca. No obstante, el requisito esencial que determina la exigibilidad o no de la notificación a que hace referencia el artículo 144 del Reglamento Hipotecario es la constancia de que la finca constituye la vivienda familiar. A este respecto hay que considerar dos cuestiones, en primer lugar el concepto de vivienda familiar: de acuerdo con el artículo 40 del Código Civil, el domicilio de las personas naturales es el lugar de su residencia habitual, para referirnos a la vivienda familiar del matrimonio, deberemos estar al domicilio que de común acuerdo haya sido fijado así por los cónyuges (art. 70 del Código Civil), es decir, aquél en el que de forma habitual resida la unidad familiar y donde se desarrolle la convivencia de sus miembros. En segundo lugar, en cuanto a la constancia del carácter familiar de la vivienda esta debe ser clara y expresa, bien porque venga directamente determinada por la manifestación de su titular al tiempo de la adquisición o con posterioridad, bien por la realización de determinados actos que requieran el consentimiento del cónyuge no titular, por ejemplo, la constitución de una hipoteca, que ingresen en el registro dicho carácter. 5. En el caso objeto del presente recurso, no se cumplen los requisitos anteriormente expuestos, no pudiéndose basar la suspensión de la anotación del embargo ordenada en la presunta posibilidad del carácter familiar de la vivienda, y no constando este, habrá pues que considerar que es el órgano jurisdiccional el que debe decidir, en función de las circunstancias puestas de manifiesto en el procedimiento, si procede acceder al embargo de la vivienda y si ha de hacerse con o sin notificación al cónyuge del deudor titular.»

4. El segundo defecto debe ser confirmado.

Debe acreditarse de manera indubitada que doña I.M. con DNI (…) es la misma persona que doña I.M. con N.I.E (…).

El principio de legitimación registral (Art. 38 L.H.) exige que el procedimiento se siga contra el titular registral, y con este objeto, el registrador debe cerciorarse de que se trata de la misma persona que aquella que ha sido demandada.

En el supuesto de este expediente, la finca embargada aparece inscrita a favor de I.S. identificado con N.I.E., ahora se embarga a quien parece como I.S. identificado con D.N.I., dato que lleva cabalmente al registrador a la denegación del embargo, por falta de tracto sucesivo, al no quedar acreditada de forma indubitada ser la misma persona la deudora y el titular registral, por imperativo del principio constitucional de tutela judicial efectiva (artículo 24 de la Constitución).

En consecuencia, esta Dirección General ha acordado estimar el recurso y revocar la nota respecto del primer defecto y desestimar el recurso y confirmar la nota respecto del segundo defecto

Contra esta resolución los legalmente legitimados pueden recurrir mediante demanda ante el Juzgado de lo Civil de la capital de la Provincia del lugar donde radica el inmueble en el plazo de dos meses desde su notificación, siendo de aplicación las normas del juicio verbal, todo ello conforme a lo establecido en los artículos 325 y 328 de la Ley Hipotecaria.

Madrid, 4 de febrero de 2021.–La Directora General de Seguridad Jurídica y Fe Pública, Sofía Puente Santiago.

La Comunidad de Madrid privatiza la gestión de la Agencia de Vivienda Social

inmodiario.com

La Comunidad de Madrid ha aprobado la licitación del concurso, por un valor máximo de 5,8 millones de euros, para la contratación de la administración y gestión integral durante dos años de los servicios comunes de 2.066 viviendas en promociones de la Agencia de Vivienda Social (AVS) situadas en distintos municipios de la región.

La Agencia de Vivienda Social tiene entre sus responsabilidades la administración y gestión integral de todo su patrimonio público que supera las 23.200 viviendas.

La función administrativa objeto de la licitación autorizada hoy por el Consejo de Gobierno consiste en la prestación del servicio propio de la administración de edificios de viviendas gestionadas por la AVS, y comprende labores de secretaría, gestión económica y supervisión.

Por su parte la gestión integral de los servicios comunes atenderá la prestación de los servicios necesarios para la adecuada conservación de los inmuebles gestionados por la Agencia y el mantenimiento técnico integral, preventivo y correctivo, de las instalaciones comunes.

Los servicios de administración incluyen la limpieza de zonas e instalaciones comunes; conserjería o servicios auxiliares; labores de jardinería; control de plagas que engloban la desinsectación, desratización y desinfección; mantenimiento, conservación, reparación y lectura de contadores; mantenimiento y conservación de los sistemas de protección contra incendios; y mantenimiento y conservación de los sistemas de distribución de agua potable y de las instalaciones térmicas del edificio.

El servicio también dará la cobertura necesaria para el mantenimiento y conservación de ascensores, elevadores y montacargas, porteros automáticos, video-porteros, antenas de televisión colectiva y sistemas de telecomunicación, al igual que el mantenimiento y conservación de sistemas automatizados de apertura de puertas para acceso de vehículos y de las instalaciones automáticas de riego.

En 2018 se firmó el Acuerdo Marco para la contratación de la Administración y Gestión Integral de los servicios comunes de promociones, cuya titularidad recae en la Agencia de Vivienda Social.

Estas promociones se encuentran ubicadas en distintos municipios de la región. Este acuerdo ha formalizado hasta la fecha 13 contratos que han beneficiado a un total de 1.168 inmuebles de los 2.027 inicialmente previstos.

Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies

ACEPTAR
Aviso de cookies