Subvenciones pone a disposición de comunidades y administradores de fincas un correo electrónico para consultas sobre el programa de ayudas de rehabilitación en viviendas de Periáñez

Subvenciones pone a disposición de comunidades y administradores de fincas un correo electrónico para consultas sobre el programa de ayudas de rehabilitación en viviendas de Periáñez

rtvsol.es

El plazo de presentación de solicitudes es de tres meses a través de la sede electrónica del Ayuntamiento o la consejería de Fomento de la Junta

LA LÍNEA.- La delegación municipal de Subvenciones ha puesto a disposición de comunidades de propietarios, gestorías, asesorías y administradores de fincas, una dirección de correo electrónico en la que realizar todas las consultas pertinentes sobre la tramitación de la subvención para la rehabilitación residencial en el Área de Rehabilitación Integral “Periáñez”

La dirección de email a la que se deben realizar sus consultas es subvencionperiañez@lalinea.es, desde la que se canalizarán las preguntas y se irán resolviendo conforme a orden de llegada.

Recordar que el plazo de presentación de solicitudes será de tres meses (desde el 12 de agosto hasta el 11 de noviembre de 2020, ambas inclusive).

Las comunidades de propietarios interesadas en acogerse a las subvenciones para la rehabilitación de edificios, mediante su representante legal, podrán presentar su solicitud ajustándose al Anexo 1 y adjuntando el informe técnico exigido, señalado en el apartado 2.f) de la base reguladora cuarta de la Orden de 15 de mayo de 2019.

Desde la delegación municipal de Subvenciones, se recuerda que la documentación habrá que presentarla preferentemente haciendo uso de la sede electrónica del Ayuntamiento de La Línea de la Concepción o en el registro del mismo, aunque también podrá presentarse en el registro de la delegación de la consejería de Fomento, Infraestructuras, Ordenación del Territorio, Cultura y Patrimonio Histórico, así como en los lugares y registros previstos en el artículo 16 de la Ley 39/2015, de 1 de octubre.

De forma telemática se podrá formular en el registro electrónico de la administración de la Junta de Andalucía, a través de la oficina virtual de la consejería de Fomento, Infraestructuras y Ordenación del Territorio.

Toda la información relativa a esta subvención se encuentra recogida en la web municipal, así como en la de la propia administración autonómica, en la dirección https://www.juntadeandalucia.es/organismosfomentoinfraestructurasyordenaciondelterritorio/areas/vivienda-rehabilitacion/rehabilitacion/paginas/rhedificiosperiañez.html

Estas ayudas se enmarcan en la Inversión Territorial Integrada 2014-2020 para la provincia de Cádiz, cuyo objetivo es fomentar la realización de actuaciones de rehabilitación residencial promovidas por las comunidades de propietarios.

El concejal y delegado municipal de Subvenciones, Sebastián Hidalgo, ha agradecido la colaboración de las administraciones, con el objetivo de desarrollar actuaciones que potencien la accesibilidad y mejora de unas viviendas carentes de estos servicios, además de actuaciones que contribuirán a mejorar el entorno de la barriada.

La impresora 3D más grande de Europa imprime la primera vivienda de 2 plantas del mundo

kamp C por Jasmiens Smets

idealista.com

La empresa belga Kamp C ha impreso en 3D, con la impresora más grande de Europa, una casa completa de dos plantas. Con 90 m2, la casa se imprimió en una sola pieza de hormigón, lo que la convierte en la primera del mundo.

Situada en los terrenos de kamp C en Westerlo, Bélgica, la casa de dos plantas se imprimió como parte del proyecto europeo C3PO con el apoyo del FEDER (fondo europeo de desarrollo regional). La idea que hay detrás del proyecto es utilizar este éxito para alentar a la industria de la construcción a implementar la impresión en 3D en sus técnicas de construcción.

Esta vivienda de dos plantas impresa en 3D es tres veces más resistente que una casa construida con bloques de hormigón prefabricados. El sistema de fabricación ha ahorrado cerca de un 60% del material, tiempo y dinero. En el futuro, por ejemplo, una casa podría imprimirse en apenas tres semanas.

De Guindos: las cifras económicas invitan al optimismo sobre la recuperación de la eurozona

Luis de Guindos, vicepresidente del BCE / Gtres
Luis de Guindos, vicepresidente del BCE 

idealista.com

En el segundo trimestre del año la economía de la zona euro se desplomó un histórico 12,1% intertrimestral, debido al coronavirus. Sin embargo, Luis de Guindos, vicepresidente del Banco Central Europeo (BCE), señala que los datos más recientes invitan a ser “cautamente optimistas”. El escenario base de las previsiones macroeconómicas del BCE contempla un aumento ligeramente superior al 8% entre julio y septiembre de este año, pero de Guindos estima que se puede ser cautamente optimistas sobre esta evolución.

No obstante, después de la caída del PIB de la zona euro y de muchos países, entre ellos España, de Guindos señala que la cuestión principal es saber cómo va a ser la recuperación económica.

En este sentido, el vicepresidente del BCE ha indicado que la actuación de España ha sido similar a la de otros países en cuanto a la composición de los programas fiscales de naturaleza discrecional, con un tamaño estimado ligeramente por encima de cuatro puntos del PIB.

Pero también ha advertido de que, si la recuperación económica es más lenta de lo esperado y de menor intensidad, tendrá unos efectos negativos sobre las cuentas públicas y la solvencia de los bancos, lo que provocaría mayores divergencias entre sectores y entre países.

Sobre el impacto en la banca, de Guindos ha señalado que los bancos contaban con una capitalización superior a la que tenían en el pasado, aunque siguen arrastrando un problema de rentabilidad, derivada del aumento de las provisiones por préstamos dudosos y de la caída de los ingresos del sector.

La subrogación aviva la guerra hipotecaria: la banca baja precios para quitar clientes a la competencia

LLevar la hipoteca a otro banco permite conseguir un tipo de interés más bajo y menores comisiones

Pixabay

idealista.com

La firma de hipotecas en España ha sufrido un traspiés con la crisis del coronavirus. Desde que se decretó el estado de alarma, la formalización de nuevos préstamos para la compra de vivienda ha caído cada mes a ritmo de doble dígito y los expertos prevén una contracción anual cercana al 30% y una potencial reducción de la demanda ante la incertidumbre económica y laboral de los futuros compradores de vivienda.

En este escenario, la guerra hipotecaria que lleva librando la banca en los últimos tiempos se está trasladando al terreno de las subrogaciones, una fórmula que consiste en quitar clientes a la competencia ofreciendo a sus clientes una mejora en las condiciones de sus préstamos.

Según los datos del INE, y a pesar de la caída generalizada de las operaciones derivada del confinamiento, entre marzo y mayo se llevaron a cabo más de 3.000 subrogaciones (incluyendo de deudor y acreedor), y los expertos en materia hipoteca creen que la cifra irá subiendo en los próximos meses.

Juan Villén, responsable de idealista/hipotecas, recuerda que no en todos los casos compensa cambiarse de banco para mejorar las condiciones, aunque recomienda “realizar al menos el ejercicio de cálculo por el ahorro potencial que se puede conseguir” porque “es una gestión puntual que puede conllevar un ahorro de varios miles de euros a medio plazo”.

En términos generales, los expertos recuerdan que la subrogación es una alternativa más barata que la cancelación de la hipoteca vigente y la firma de una nueva (el banco es el que asume todos los gastos, excepto la tasación de la casa), aunque es cierto que esta alternativa no permite cambiar cualquier condición del préstamo. Por ejemplo, no se puede ampliar el importe de la hipoteca ni los titulares. En cambio, sí es posible reducir el tipo de interés, las comisiones, las vinculaciones o el plazo para amortizar la hipoteca.

Con estas consideraciones sobre la mesa, algunos de los bancos que están siendo más activos en la apuesta por esta fórmula son Santander, su división online Openbank y MyInvestor. Y es que, con un mercado en horas bajas, la subrogación permite ampliar su portfolio de clientes y reduce el riesgo al poder comprobar si han tenido o no impagos de cuotas en el pasado. Además, abre la posibilidad a que ese nuevo cliente contrate otros productos con el banco, como el seguro de hogar o de vida, y que domicilie la nómina.

La entidad presida por Ana Botín, por ejemplo, tiene una campaña que se llama ‘Trae tu oferta a Santander’, que aplica una rebaja al diferencial de hasta un 0,4% para los clientes cuyas nóminas superen los 2.400 euros mensuales. La oferta incluye tanto préstamos variables como fijos, aunque están sujetos al perfil del cliente y limitan la financiación. En el caso de las hipotecas variables, concede hasta el 70% del valor de tasación de la vivienda, mientras que en las hipotecas fijas el máximo se reduce hasta el 60%.

Openbank, la división online de Santander, tiene una oferta con un diferencia que parte del 1,19% + euríbor, aunque puede bajar hasta el 0,79% + euríbor si el cliente cumple una serie de condiciones y del 1,7% en el caso de los préstamos a tipo fijo, mientras que la fórmula con la que MyInvestor quiere ‘robar’ clientes a la competencia es con un diferencial del 0,89% + euríbor o del 1,79% en el caso de las hipotecas fijas. Para ello, la entidad ni siquiera pide domiciliar la nómina.

Con todo, los expertos aconsejan hablar con el banco para intentar conseguir una mejora de las condiciones antes de realizar el cambio de entidad, así como analizar previamente qué cambios quieren hacerse de la hipoteca (bajar el interés, pasar de variable a fija…) y rastrear las ofertas que hay en el mercado para conocer qué se está ofreciendo y bajo qué condiciones.

Llegan los drones ‘antiokupas’: Badalona usa la tecnología para controlar viviendas y naves

Twitter

idealista.com

La crisis del coronavirus ha impulsado las okupaciones ilegales de todo tipo de inmuebles: desde viviendas en la costa hasta pequeños comercios como talleres. De hecho, hay estudios que sitúan al temor a los okupas como el principal motivo de las familias a la hora de instalar alarmas en el hogar, por encima del robo.

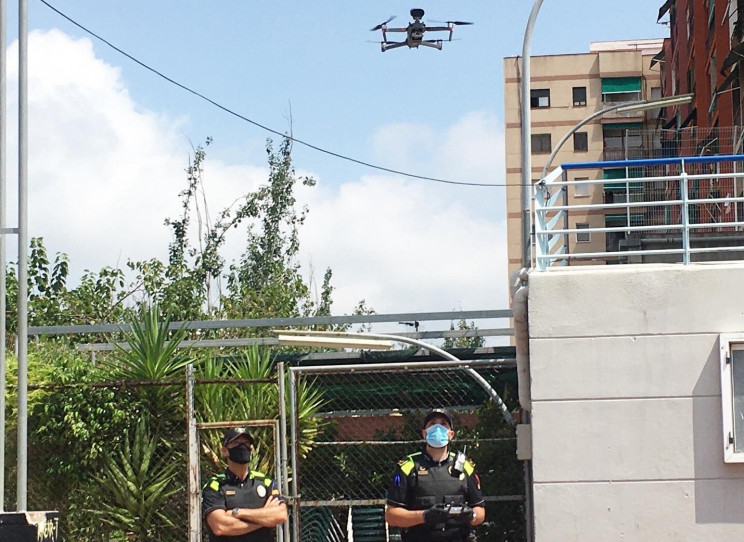
Y para controlar el problema ya hay alternativas que se basan en el uso de la tecnología. El ejemplo más reciente lo ha protagonizado el Ayuntamiento de Badalona, que ha estrenado una nueva herramienta que pretende disuadir a los okupas y vigilar los inmuebles de los barrios más conflictivos del municipio a través de los drones.

De hecho, la Guardia Urbana de la localidad ya ha empezado a utilizar estos dispositivos, equipados con cámaras fotográficas, térmicas y nocturnas que permitirán conocer cuántas personas hay en un inmueble y que servirán de prueba cuando un propietario denuncie la okupación de una propiedad. Además, disponen de un altavoz y tienen autonomía para sobrevevolar un radio de 5 kilómetros y durante un periodo de unos 25 minutos.

Badalona es la primera ciudad de España que anuncia esta alternativa para luchar contra la okupación, con el objetivo de controlar principalmente las viviendas y las naves industriales, aunque también se utilizarán para vigilar la circulación o evitar aglomeraciones. 

Según ha anunciado el alcalde, Xavier García Albiol, a partir de octubre también contarán con este tipo de dispositivos otros cuerpos y fuerzas de seguridad de la ciudad, además de la Guardia Urbana. El popular también reclama a otras fuerzas políticas como el PSOE y Podemos una modificación legislativa urgente para evite que la ocupación ilegal de una vivienda o local en España  «salga gratis», y recuerda que los okupas se han convertido en un foco de conflictos en las calles. Una petición a la que se suman otros Ayuntamientos como el de Madrid, que sostiene que la ley no protege a los propietarios frente a una ocupación ilegal. 

En junio cayó un 6,3 % la creación de sociedades, un 20,9 % la venta de viviendas y un 14,1 % los préstamos hipotecarios

El informe del Consejo General del Notariado certifica los efectos del parón económico sufrido por la pandemia y que ha afectado tanto a la creación de empresas como a la compra de viviendas y a las hipotecas.

confilegal.com

El pasado mes de junio se constituyeron 7.406 nuevas sociedades, lo que representa un decremento interanual del 6,3 %. El capital social promedio se situó en los 17.324 euros; un retroceso interanual del 1,1 %.

Las sociedades limitadas representan el grueso de todas las constituidas: 7.081, según el informe del Consejo General del Notariado en el que verifica la variación entre junio de 2020 y junio de este año.

El número de nuevas sociedades limitadas constituidas con un capital social entre 6.000 y 30.000 euros fue de 559.

Este dato supone una contracción interanual del 18,6%. A su vez, el capital promedio de tales sociedades fue de 15.487 euros, lo que supone una reducción del 2,4% interanual.

Por último, se constituyeron 563 sociedades limitadas con un capital social superior a 30.000 euros. Este nivel representa  un decremento del 5,6% respecto a la misma fecha del año anterior. Por su parte, el capital promedio de las mismas fue 180.580 euros (+5,5%  interanual).

VIVIENDAS

Por lo que se refiere a la vivienda, durante el mes de junio se produjeron 36.319 transacciones de compraventa, lo que supone una caída anual del 20,9 por ciento.

Por tipo de vivienda, la venta de pisos mostró una reducción interanual del 22,9 %. Dentro de éstos, la de pisos de precio libre cayó un 24,5 %.

Esta caída de las transacciones de pisos libres se debió exclusivamente a la contracción de los pisos de segunda mano (-28,5 %), ya que la compraventa de pisos nuevos mostró un incremento del 9,7 % interanual. Por su parte, la venta de viviendas unifamiliares mostró una caída del 13,9% interanual.

En términos de precio promedio, el metro cuadrado de las viviendas compradas en junio alcanzó los 1.393 euros, reflejando así una bajada del 3,9% interanual. Esta reducción del precio por metro cuadrado de las viviendas se debió tanto al descenso del precio de las viviendas unifamiliares (‑9,6%) como al de los pisos (-0,1%).

Por tipo de vivienda, la venta de pisos mostró una reducción interanual del 22,9 %. Dentro de éstos, la de pisos de precio libre cayó un 24,5 %. Esta caída de las transacciones de pisos libres se debió exclusivamente a la contracción de los pisos de segunda mano (-28,5 %), ya que la compraventa de pisos nuevos mostró un incremento del 9,7 % interanual. Por su parte, la venta de viviendas unifamiliares mostró una caída del 13,9 % interanual.

En términos de precio promedio, el metro cuadrado de las viviendas compradas en junio alcanzó los 1.393 euros, reflejando así una bajada del 3,9 % interanual. Esta reducción del precio por metro cuadrado de las viviendas se debió tanto al descenso del precio de las viviendas unifamiliares (‑9,6 %) como al de los pisos (-0,1 %).

HIPOTECAS

El número de nuevos préstamos hipotecarios realizados en el mes de junio fue de 24.321, lo que supone una caída del 17,7 % interanual. La cuantía promedio de tales préstamos fue de 189.166 euros, reflejando así una caída del 5,0 %  interanual.

Por su parte, los préstamos hipotecarios destinados a la adquisición de un inmueble cayeron en junio un 15,4 % interanual (19.103 préstamos), debido tanto al descenso en la concesión de préstamos para la adquisición de una vivienda (-14,1 % interanual) como al descenso de los préstamos hipotecarios para la adquisición de otros inmuebles (-30,6 % interanual). La cuantía promedio de los préstamos para la adquisición alcanzó los 150.890 euros (-4,3 % interanual). En el caso de las viviendas, el capital medio fue de 145.938 euros, suponiendo un decremento del 3,9 % interanual, y para el resto de inmuebles el préstamo promedio alcanzó los 221.070 euros (-3,1 % interanual).

Los préstamos destinados a la construcción mostraron en junio una caída interanual del 18,8 %, hasta las 614 operaciones.

La cuantía promedio de los mismos fue de 405.824 euros, recogiendo así una contracción interanual del -12,0 %. Por su parte, la cuantía media de los préstamos para la construcción de una vivienda se redujo un 8,3 % hasta los 307.150 euros (502 operaciones).

Los préstamos hipotecarios destinados a financiar actividades empresariales experimentaron una caída interanual del 22,3 %, hasta las 260 operaciones, y su cuantía se redujo un 0,7 %  interanual, hasta los 1.427.585 euros.

Por último, el porcentaje de compras de viviendas financiadas mediante un préstamo hipotecario se situó en el 49,3 %. Además, en este tipo de compras con financiación, la cuantía del préstamo supuso en media el 73,9 %.En esta noticia se habla de: Consejo General del Notariado / prestamos hipotecarios

El Supremo fija criterios sobre el plazo para solicitar a Hacienda la devolución de ingresos indebidos

noticias.juridicas.com

La Sección Segunda de la Sala III del Tribunal Supremo ha establecido en una sentencia que el  derecho a solicitar la devolución de ingresos indebidos puede surgir, no cuando se efectúa dicho ingreso, sino cuando el contribuyente tiene conocimiento de que el mismo era indebido, pues en ese momento nace para él el derecho a la reclamación.

La sentencia aborda la cuestión de la prescripción del derecho a solicitar la devolución de ingresos indebidos (fijada legalmente en cuatro años) estableciendo cuándo debe situarse la fecha inicial del plazo prescriptorio.

En el supuesto analizado, una sociedad había autoliquidado su impuesto sobre sociedades declarando como ingresos unas comisiones abonadas por otra empresa y esta segunda entidad es sometida a una inspección que concluye con una liquidación que señala que aquellas comisiones no son gastos deducibles por constituir, en realidad, una retribución por la participación en capitales propios.

Cuando esta liquidación gana firmeza, la primera empresa solicita la devolución, como ingresos indebidos, del importe de aquellas comisiones que contempló como ingresos en su autoliquidación del impuesto sobre sociedades, siendo así que esa petición se efectúa transcurridos más de los cuatro años de prescripción.

Señala la Sala que una Administración que sirve con objetividad los intereses generales y que debe ajustar su actuación a la Ley y al Derecho no podía desconocer que la regularización que efectuaba a la empresa a la que rechazó el gasto incidía de lleno en la situación tributaria de la que había declarado el ingreso, pues la calificación del gasto implicaba una calificación idéntica del ingreso realizado.

Por eso, la sentencia concluye que debe situarse el ‘dies a quo’ o día inicial del plazo de prescripción para solicitar la devolución de ingresos indebidos en la fecha en la que se constata que el ingreso en cuestión ostenta ese carácter (indebido), que no es otra que aquella en la que la Administración –al regularizar el gasto de otro contribuyente- efectúa una calificación incompatible con la condición del ingreso afectado como debido.

De esta forma, se altera la regla general (que sitúa el inicio del plazo para solicitar la devolución de ingresos indebidos en el momento en que se realiza el ingreso) por aplicación de la doctrina de la actio nata y del principio de buena administración.

El TEAC da pautas sobre cómo tributan las costas para vencedores y vencidos en juicio

noticias.juridicas.com

Una reciente resolución del Tribunal Económico-Administrativo Central (1 de junio de 2020, Rec. 6582/2019) ha arrojado luz sobre una controvertida cuestión: ¿cómo tributa la ganancia patrimonial que puede suponer ganar las costas judiciales?

El documento del TEAC lanza una serie de directrices básicas a la hora de responder a la cuestión.

De un lado, el vencimiento en costas puede que no suponga un resarcimiento íntegro, porque en ocasiones los gastos del proceso pueden ser más amplios que los calificados estrictamente de costas, e inherente a esto se afirma también que las costas no deben deparar nunca un beneficio al litigante vencedor, siendo la norma general que el litigante vencedor cubra como máximo todos los gastos en que hubiera incurrido por ese concepto, pero no más.

En el ámbito tributario, más concretamente en el IRPF, las costas son renta consumida. Y por ello, no deducibles.

En cuanto a la ganancia patrimonial que vencer en costas puede suponer, considera el TEAC que al litigante vencedor sí se le debe permitir deducir del importe que reciba en concepto de costas, – los gastos en que haya incurrido con motivo del pleito calificables de costas-, importe deducible que podrá alcanzar como máximo el importe que reciba, sin superarlo, y respecto a los gastos de los que no sea resarcido, – renta consumida y por ello no deducible-, no tienen la consideración de ganancia patrimonial.

Ámbito penal y administrativo

Iguales consecuencias tributarias se derivan respecto a las costas en el ámbito contencioso-administrativo, aunque puntualiza el TEAC que cuando se litiga en materia de responsabilidad patrimonial de las Administraciones Públicas, las indemnizaciones recibidas no tienen la consideración de costas procesales.

En el ámbito penal, en los casos de condena, al ser el condenado quien paga las costas atribuibles las personas que hayan ejercido la acusación particular, para éstas no se habrá producido incidencia relevante alguna desde el punto de vista tributario, pues nada habrán recibido. Los gastos en que hubieran podido incurrir y que no les hayan debido resarcírseles serán para ellos, como en el ámbito civil, renta consumida y por tanto no deducible.

En caso de sentencias penales absolutorias, al imponerse las costas a los querellantes particulares, para el acusado absuelto ninguna incidencia tributaria se habrá producido, pues nada habrá recibido.

Las piscinas comunitarias, un mar de dudas legales sobre el Covid-19

noticias.juridicas.com

J. M. Barjola

Abrir o no la piscina. Y si se abre, lidiar con los problemas legales que puedan surgir. Este es el debate en multitud de comunidades de vecinos. Optar por no correr la lona puede ahorrar peleas, derramas, contagios y alguna multa. La maraña normativa que rige el asunto sanitario hace complicado que los ciudadanos conozcan qué reglas deben respetarse en estos espacios de recreo. ¿Se debe contratar a un controlador? ¿Qué aforo máximo es admitido? ¿Qué distancia de seguridad debe mantenerse?

Repasamos las principales dudas legales y normativas en torno a estas zonas de recreo. 

¿Se puede clausular la piscina este verano?

Para empezar, ¿puede la comunidad clausurar la piscina? Patricia Briones, abogada especializada en propiedad horizontal e inmobiliario, no ve problema en que una comunidad decida no abrir este espacio este verano. Eso sí, debe ser una decisión avalada por la junta de vecinos. No puede ser una decisión unilateral del presidente al tratarse de una cuestión importante. «La apertura de la piscina es una cuestión que afecta sensiblemente a los propietarios que les supone un gran desahogo en época de calor», por lo que se trata de una decisión que «debe ser sometida a la junta de propietarios».

Aforo máximo

La piscina está abierta. ¿Qué medidas se deben tomar para garantizar la no transmisión del virus?  La ley de cada Comunidad Autónoma regula el asunto tras la caída del Estado de Alarma. La cuestión difiere según territorios. Por ejemplo, en Madrid se debe garantizar un aforo máximo del 50% tanto en las zonas de descanso como durante el baño, y cada bañista debe disponer de 3 metros cuadrados de superficie en la zona de playa o recreo. En Andalucía, en cambio, se permite hasta un 75% de usuarios y una distancia de 1,5 metros. Llevar la mascarilla en zonas de tránsito, informar a los vecinos con cartelería o megafonía o no utilizar los baños comunes son también medidas recurrentes. 

«Sólo comunitarios»

Otra duda habitual es, ¿puede la comunidad restringir el acceso a la piscina a ciertos vecinos? Por ejemplo, a un propietario de alquiler que está de paso. A no ser que se temga síntomas (en este caso la mayoría de leyes autonómicas te obligan a no salir de casa), nadie puede ser excluido del uso de este elemento común. 

Lo explica Guillermo Mosquera Vicente, de Mosquera Y Vicente Abogados: «el arrendatario posee los mismos derechos que el propietario de la vivienda, que cede en arrendamiento, aunque sea por un corto período de tiempo, con todos los derechos inherentes a la misma. Por lo tanto, un acuerdo que limite los derechos de los inquilinos es nulo de pleno derecho», afirma. 

También es nula la norma de los estatutos que prohíba la entrada de un vecino que, teóricamente, tenga más riesgo de contagiar. Por ejemplo, un sanitario, o un propietario de segunda residencia. «Tienen derecho de copropiedad sobre los servicios comunes, entre ellos la piscina y, por lo tanto, no se les puede limitar el acceso a los mismos» explica Mosquera. 

Otro cantar son los invitados. Las comunidades sí pueden prohibir su acceso, ya que no gozan de la cualidad de propietarios. Así, la comunidad puede reflejar en su normativa interna vetar a terceras personas. «Debemos de estar a lo estipulado en los estatutos o bien en los acuerdos adoptados en la junta de propietarios. Si no se regula nada sobre este tema, cualquier vecino podrá invitar a quien desee a la piscina, sin que a priori, nadie pueda prohibírselo», apunta Mosquera. De hecho, excluir el acceso a personas ajenas de la comunidad se está convirtiendo en una práctica común.

Vigilantes y derramas

El control de las normas sanitarias puede hacer que las comunidades deban contratar vigilantes para controlar el aforo o espaciar el flujo de vecinos. La ley no obliga a su contratación, pero la letrada Patricia Briones apunta que «dependiendo del número de propietarios de la comunidad su contratación es aconsejable, aunque la normativa no lo exija». 

El sueldo de este controlador, junto con la cartelería informativa o los geles hidroalcóholicos, pueden elevar los gastos de abrir la piscina este año. En las propiedades pequeñas estos costes puede dar lugar a una derrama. No obstante, sólo será necesaria «si no existen fondos suficientes en la comunidad para destinarlos a este gasto extra», apunta la experta. 

¿Quién paga la multa?

La maraña normativa que regula la situación (estatutos de la comunidad, ley autonómica y ley nacional) puede provocar que los vecinos incurran en ilegalidades con facilidad. Detrás del incumplimiento se esconden multas de «entre 3.000 a 600.000 euros«, apuntan desde Mosquera Y Vicente Abogados. En cuanto al régimen de responsabilidad, no imponer un reglamento para controlar la pandemia conlleva la responsabilidad de la comunidad en su conjunto. En ese caso, todos los vecinos responderán ante posibles sanciones. «Si la comunidad incumple se podrán imponer sanciones a la propia comunidad en su conjunto», que pagarán «los comuneros en base a su propia cuota de participación», explica Briones.

No obstante, un vecino que se salte las reglas puede ser denunciado a título individual por las autoridades. 

La epidemia fuerza una bajada del alquiler en las principales ciudades

Los tres mayores portales inmobiliarios coinciden en caídas de precios generalizadas por primera vez desde la crisis del ladrillo

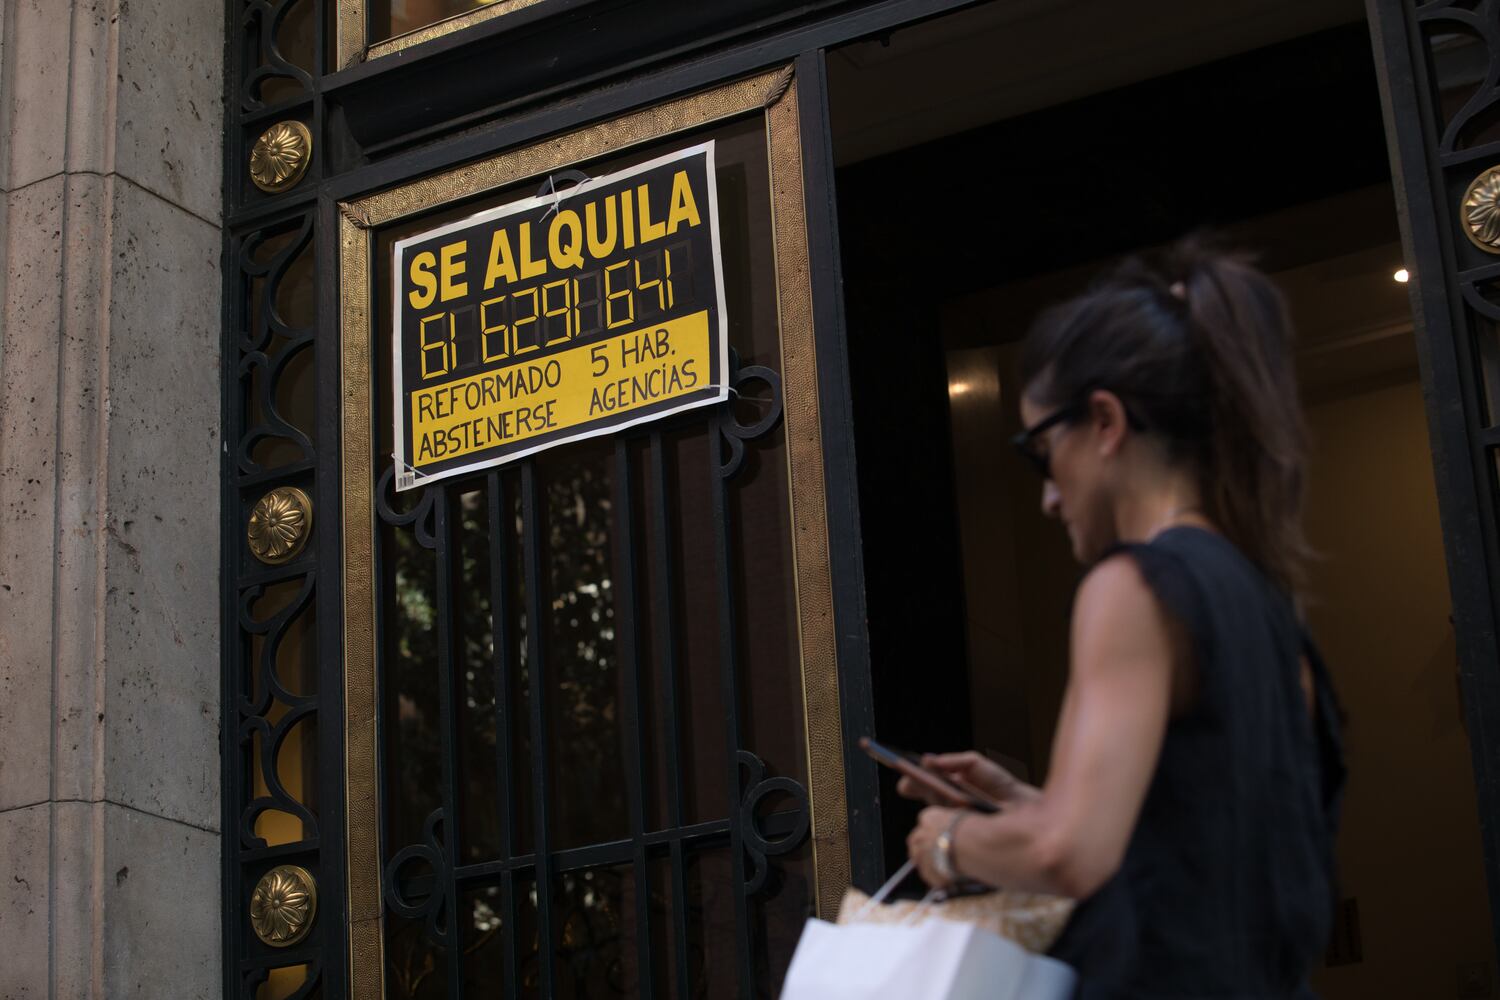
Una mujer pasa ante un portal en Madrid con un anuncio de un piso en alquiler, en julio.

elpais.com

La pandemia ha impactado en el mercado del alquiler: en julio, por primera vez desde la crisis del ladrillo, alquilar casa en las seis mayores ciudades españolas fue más barato que el mes anterior. La unanimidad es casi absoluta en los portales inmobiliarios, según una comparativa con las últimas cifras publicadas y, en el caso de Fotocasa, con datos adelantados en primicia por EL PAÍS. Barcelona es la que sufre el mayor ajuste, lo que ha provocado un sorpasso: Madrid es ahora más cara, según dos de las tres fuentes consultadas. Pero la capital no se libra de las bajadas, como tampoco Valencia, Sevilla, Zaragoza o Málaga.

Los registros de Idealista sitúan a todas las ciudades españolas de más de medio millón de habitantes en números negativos, algo que no sucedía desde noviembre de 2013. También según Fotocasa se abarataron en julio las seis grandes urbes. Aunque los datos son dispares porque cada portal usa bases y metodologías distintas, la horquilla de caídas mensuales oscila del 0,6% al 3,1%.

Más variedad hay en la estadística de Pisos.com: de la caída del 4,51% en Madrid a un encarecimiento del 0,93% en Málaga. La ciudad andaluza rompe precisamente la unanimidad, pero solo en el dato de Pisos.com. Ese portal, sin embargo, la sitúa como la que sufre una bajada interanual (de julio de 2019 al mismo mes de este año) más acusada, del 9,45%.

La causa fundamental de las bajadas generalizadas —según Pisos.com, en julio hubo retrocesos mensuales en 28 de las 50 provincias, y caídas interanuales en otras 24— es la pandemia de coronavirus. Los cambios que ha provocado en la oferta y la demanda han llevado a caídas insólitas desde la crisis de la pasada década. En el conjunto de España, dos de los tres portales consideran que los pisos se abarataron en julio y el tercero, Idealista, apenas anota una subida del 0,1%.

“Al estar el mercado prácticamente cerrado tres meses, se han acumulado viviendas como no ha pasado nunca”, apunta una fuente de Idealista. “Las casas que estaban bien, antes se alquilaban en horas, y las que estaban en precio de mercado, como mucho en dos semanas”, añade. Es decir, ahora en la web se encuentra más oferta porque la ralentización de operaciones ha provocado una menor rotación de los anuncios.

Algo similar pasa en la calle. Xavi Perramon, del comité del Colegio de Agentes de la Propiedad Inmobiliaria de Barcelona, describe “una avalancha de trabajo” al inicio de la desescalada. Pero esa situación ha pasado: “Es como si fueran las compuertas de un pantano: ahora la cosa se ha ido calmando y hay algunos pisos que, incluso con precios no muy altos, se nos han quedado parados”.

Más pisos libres

Finques Perramon gestiona unos 1.000 inmuebles en alquiler y Xavi Perramon, que pertenece a la quinta generación de la empresa, cuenta que la epidemia ha provocado un aumento inusual de personas que dejan la casa antes de acabar el contrato de alquiler o no lo renuevan. “Estos dos últimos meses no hemos podido alquilar todo lo que se ha ido liberando”, resume.

Otra causa del aumento de oferta es la llegada al mercado de pisos turísticos. Un reciente estudio de Pisos.com, que tiene una pequeña sección de alquiler vacacional, detectó que entre marzo y mediados de julio se produjo un trasvase de ese tipo de anuncios al arrendamiento residencial del 20%. Es decir, una de cada cinco casas. El portal calcula que su oferta de alquiler de vivienda habitual en julio era un 31% superior a la de abril.

Los apartamentos turísticos hicieron crecer la oferta, pero eso no bajó los precios rápidamente. “Estas viviendas entraron en el mercado residencial con precios sensiblemente superiores por el perfecto estado en que se encuentran”, explica la directora de comunicación de Fotocasa, Anaïs López. “En los próximos meses tendrán que ajustar precios para adaptarse mucho más a las necesidades del mercado del alquiler y es posible que muchas vuelvan al mercado turístico en cuanto la actividad turística se reanude con cierta normalidad”, añade.

Bajadas interanuales

Si se analizan las variaciones interanuales, tanto Fotocasa como Idealista coinciden en que la media nacional era aún más cara este julio que el del año pasado. Pero la situación cambia en las grandes ciudades. Según Idealista, Barcelona es más barata que hace un año. Fotocasa también sitúa en esa posición a Madrid y Málaga. Para Pisos.com, salvo Zaragoza (la más barata y la que menos ha subido últimamente), las otras cinco presentan ya caídas interanuales. Los datos no son homogéneos: cada portal usa su sistema, todos basados en las ofertas y no en los precios a los que se cierran las operaciones. Pero sí permiten seguir la evolución y tendencia de este mercado.

López descarta fuertes caídas, algo en lo que coinciden otros actores del mercado. “Evidentemente, los precios a corto plazo se van a resentir porque se apunta a una crisis fuerte y eso tiene que tener un reflejo en el mercado”, indica Beatriz Toribio, directora general de Asval, una asociación que agrupa a 600 caseros que suman unas 35.000 viviendas. Pero Toribio duda de que en las grandes ciudades se produzcan grandes bajadas de los alquileres y apuesta a que “la demanda se mantendrá porque acceder a una vivienda en compra va a ser más difícil”.

Jaime Palomera, portavoz del sindicato de inquilinos de Barcelona, apunta otras razones que sostienen unos precios “muy altos para lo que ha ocurrido”. “La demanda no puede cambiar de vivienda como quien cambia de smartphone”, apunta. Palomera señala el temor a pedir rebajas por una “legislación que hace que el inquilino viva con el miedo de que le echen” al finalizar el contrato. Y añade que la vivienda, además de un bien de primera necesidad, “es un hogar”. “Eso se vincula a tu trabajo, a la escuela donde van tus hijos y a otros factores que hacen que a muchas personas no les apetezca mudarse”, concluye.

Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies

ACEPTAR
Aviso de cookies