Acuerdo con administradores de fincas para impulsar la mejora de edificios

Ayuntamiento y representantes colegiados de los propietarios realizarán un censo sobre los inmuebles y su grado de conservación para determinar su rehabilitación

eldia.es

El Ayuntamiento de Santa Cruz de Tenerife y el Colegio de Administradores de Fincas (CAF) acordaron en la reunión celebrada el jueves realizar un censo del estado de las viviendas en el municipio, de tal forma que los administradores de fincas informarán de cómo están las comunidades que gestionan, las necesidades que presentan los inmuebles sobre conservación y rehabilitación, con el fin de poder resolver su mal estado.

Durante el encuentro, al que asistió el alcalde, José Manuel Bermúdez, y el concejal encargado de Urbanismo, Carlos Tarife, la junta de gobierno del CAF se mostró satisfecha por el compromiso municipal para sacar adelante un convenio entre las partes para abordar este indispensable censo en el municipio, toda vez que la misma se producía a raíz de la solicitud de apoyo al mantenimiento de edificios que hicieron los administradores de fincas colegiados, tras varios episodios de caída de cascotes a la vía en la capital tinerfeña.

La junta directiva del CAF puso de manifiesto «la falta de una línea específica de financiación municipal que facilite la rehabilitación de estos inmuebles», mientras el alcalde manifestó su disposición «a estudiar algún tipo de ayuda, para subvencionar un porcentaje de las licencias de obras».

Carlos Tarife, de Urbanismo, habló «de otro tipo de ayudas futuras, cuando se conozca ese censo del estado de determinados inmuebles, que pueden ser de tipo técnico y de facilitar, en cualquier caso, la larga tramitación que exige la rehabilitación de edificios».

En el encuentro se puso de manifiesto «la importancia de la figura del administrador de fincas colegiado para facilitar la comunicación entre el Ayuntamiento y las comunidades de propietarios, en lugar de tener que dirigirse a cada uno, lo que sin duda propicia un destacado avance».

De importancia capital también destaca el convenio que se establecerá entre el Colegio y la Gerencia de Urbanismo con la intención de intercambiar información, con lo que se potenciará una permanente línea de comunicación que persigue convertirse en un instrumento que permita la resolución de situaciones conflictivas o problemas entre los vecinos de una determinada comunidad, así como estudiar la necesidad de determinadas líneas de ayudas o subvenciones.

Además del asunto principal que motivó esta reunión, se abordó también el capítulo de las licencias de obras, de la poda de árboles y de los problemas surgidos por la ubicación de los nuevos contenedores de basuras, a los que se añadió la reclamación, aún vigente, por el cobro por los contadores del agua contraincendios.
Comunidades que “desokupan” viviendas

La presión y las protestas de los vecinos cuando no se respetan las normas de convivencia pueden llegar a forzar desalojos de inmuebles

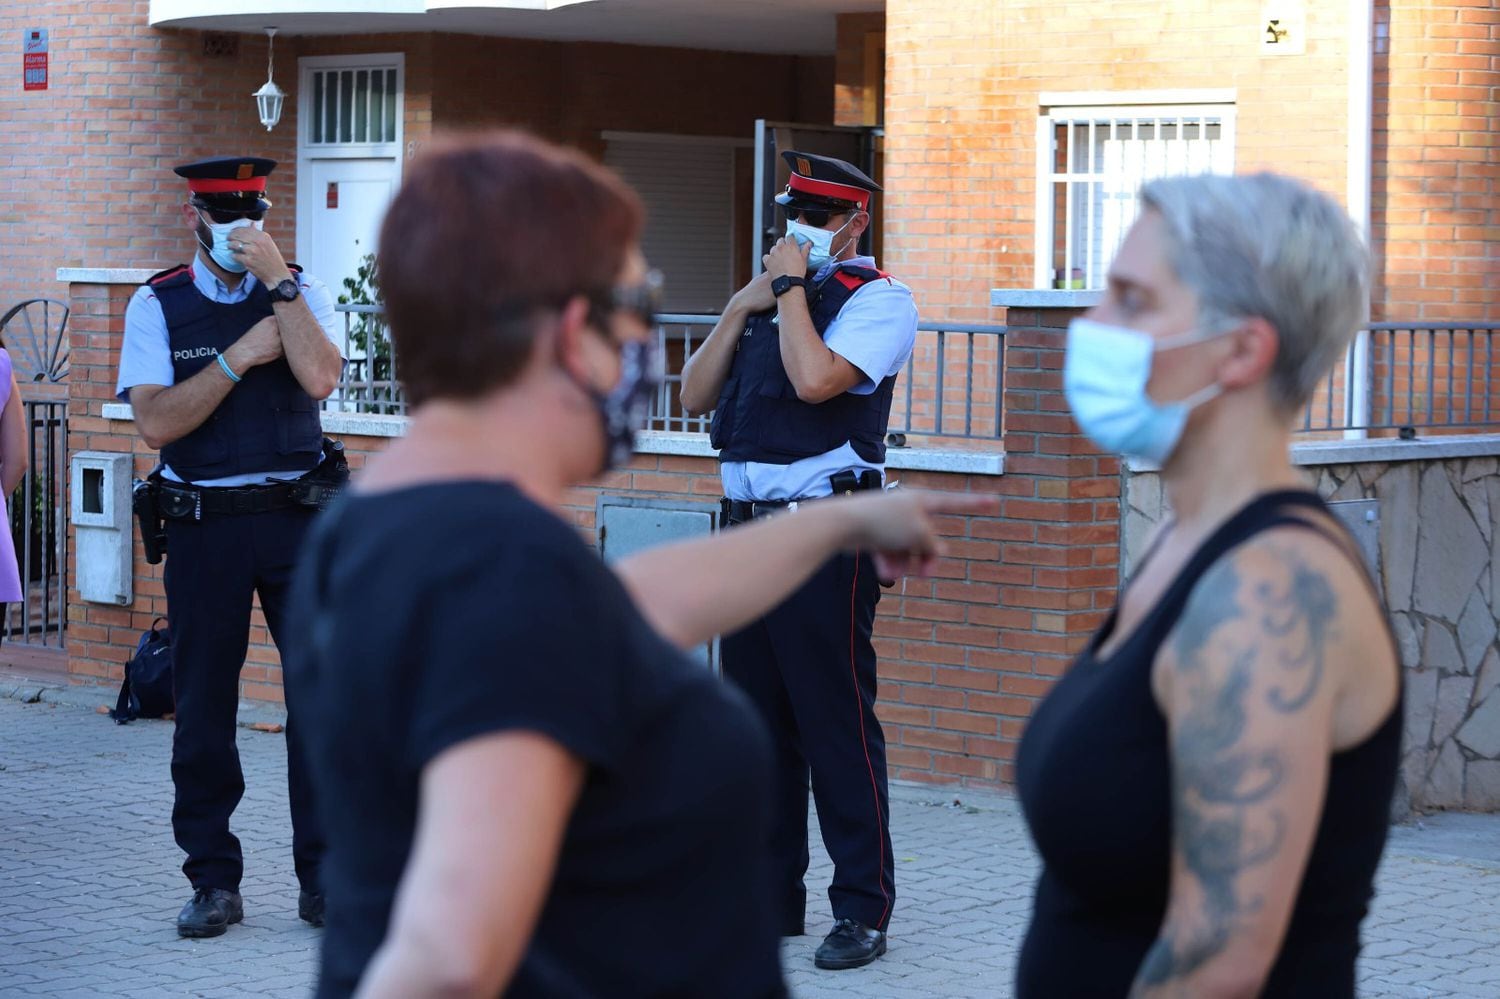
Varias personas se concentran ante un inmueble que había sido ocupado en Pallejà.
Varias personas se concentran ante un inmueble que había sido ocupado en Pallejà

elpais.com

Juanjo Bueno

Tras semanas de intensa actividad vecinal, en la que no han faltado manifestaciones y caceroladas, los vecinos de la urbanización El Coto en el municipio de El Casar (Guadalajara) con cerca de 2.400 viviendas, han forzado la marcha de unos okupas que habían usurpado tres casas deshabitadas propiedad de los bancos. La ocupación había supuesto una merma en la convivencia vecinal, sobre todo porque los nuevos vecinos no respetaban las normas de la comunidad. Barbacoas con riesgo de incendio en parcelas en las que no se había hecho el desbroce, amenazas a otros vecinos, ruidos, vacío y llenado de piscinas casi semanal… son algunas de las tropelías que enumera el administrador de El Coto, Miguel Fernández.

Para actuar con rapidez, la comunidad, a iniciativa de su presidenta y Junta de Gobierno, organizó y convocó, en tiempo récord, por redes sociales y a través de la intranet del despacho del administrador, caceroladas a las puertas de estas viviendas. “Conseguimos que los okupas no pudieran soportar la presión social y negociaran su salida con la comunidad”, relata su presidenta, Sandra Roose, que asegura tener más de una llave en consigna, entregada en mano por los propios okupas, a la espera de que llegue algún apoderado de los bancos, propietarios de los inmuebles, reclamándolas. Actuaciones similares se han dado, por ejemplo, en el desalojo de un chalé en una urbanización en Barajas de Melo (Cuenca) el mes pasado tras las protestas de los vecinos.

Poner fin a las conductas incívicas que salpican a todo un edificio o urbanización es una de las reformas legales necesarias, dicen los expertos, aunque realmente en España esta práctica hay que circunscribirla a los datos: de los 3,4 millones de viviendas vacías (INE) el año pasado fueron ocupadas 14.621; en el primer semestre de 2020 la cifra es de 7.450. A falta de otros más recientes, un estudio del Institut Cerdá del 2017 situaba entre el 10% y el 25% las ocupaciones conflictivas. En una vivienda habitual o segunda residencia estamos ante un delito de allanamiento, penado con prisión y sobre el que la policía puede actuar de forma inmediata sin la orden de un juez. En caso de usurpación de una vivienda que no se considera morada de nadie, habitualmente en manos de bancos o fondos buitre, el delito se considera usurpación, con multas de tres a seis meses y procesos mucho más dilatados.

“Ni la Ley 5/2018, mal llamada de desahucio exprés —no pueden beneficiarse bancos y fondos, grandes tenedores de viviendas sin uso— ni las demás acciones legales de protección posesoria o de naturaleza penal, están al alcance de las comunidades para poder actuar ante una ocupación, a pesar de ser la primera en detectarlo, incluso antes que el mismo propietario”, comenta Enrique Vendrell, vicepresidente del Colegio de Administradores de Fincas de Barcelona-Lleida y coordinador de la Comisión Legislativa del Consejo General de Colegio de Administradores de Fincas de España. “Si la ocupación afectara a un elemento común o, por ejemplo, a la vivienda destinada a la portería, que es propiedad de la comunidad, ésta sí podría actuar”, puntualiza Salvador Salcedo, socio del despacho Ático Jurídico. La Ley de Propiedad Horizontal sí permite una llamada a la acción para que cesen las actividades molestas, insalubres, dañosas, peligrosas o ilícitas.

Esta acción de cesación puede ir dirigida contra el propietario —por no tomar medidas— y contra el ocupante, y requiere de una serie de trámites previos (requerimiento al infractor, acuerdo en junta…), que de llegar a buen puerto supondrá la privación de la vivienda por un periodo de uno a tres años. No obstante, la complejidad de este proceso ordinario, que podría suponer varios años de trámite (de 16 a 30 meses) le resta eficacia.

Además, según el abogado Javier Morillas, “la jurisprudencia, con cierta razón, ha puesto límites estrictos al ámbito de esta acción, hasta el extremo de que en la práctica no existe. Únicamente se plantea en casos de afectación extremadamente grave a la convivencia vecinal”.

Aunque esta acción de cesación es una auténtica ballena blanca en los juzgados, Morillas se considera afortunado de haber podido llevar bastantes casos en 17 de años de ejercicio, algunos de ellos contra ocupas que habían creado situaciones graves (como soltar perros peligrosos y consumir drogas en las zonas comunes de los edificios).

“Se debería articular la legitimación activa del presidente de la comunidad en caso de pasividad o inactividad del propietario frente a las ocupaciones ilegales, siempre que estuviera justificado por las molestias o daños en la comunidad”, mantiene Fabio Balbuena, abogado y administrador de fincas colegiado.

Varios son los motivos que hacen que el propietario no siempre esté en condiciones de iniciar acciones judiciales: dificultades económicas o insolvencia, tener la residencia en el extranjero, situación jurídica de la propiedad (una herencia litigiosa) o tratarse de entidades bancarias que por su burocracia interna demoran la reacción.

También Alejandro Fuentes-Lojo, socio del bufete que lleva su apellido, aboga por introducir en la Ley de Propiedad Horizontal una nueva modalidad de acción comunitaria de cesación en caso de ocupación ilegal de viviendas.

Con todo, recuerda el administrador Enrique Vendrell, un proceso de recuperación de la vivienda puede prolongarse en el tiempo en su ejecución en función de las estratagemas, procesales o no, de los okupas. “Se conocen falsificaciones de contratos de arrendamiento aprovechando la apariencia de legalidad del documento para permanecer en la vivienda de forma ilegal”, concreta, por su parte el abogado Fabio Balbuena. El pago de los recibos de luz y agua del inmueble ocupado ilegalmente, e incluso la realización de reparaciones, son otras de las tretas utilizadas por los okupas.

Por otra parte, son contados los casos que registran el interés de los okupas por pagar la cuota de comunidad para, de esta forma, legitimar la residencia en esa vivienda. “Ante el ofrecimiento de pago, lo primero que debe hacer la comunidad es contactar con el propietario, a través de su administrador de fincas colegiado, para saber si lo acepta”, recomiendan desde el Colegio de Administradores de Fincas de Madrid.

Una rocambolesca situación que no está exenta de riesgos. Para Morillas, las comunidades que se niegan a recibir el pago de estas cuotas por parte del okupa lo hacen, a su juicio, en vulneración del Código Civil, que legitima el pago de deudas ajenas. “Ante una situación de inmueble ocupado y propietario pasivo o moroso – lamentablemente común en los casos de inmuebles de entidades bancarias- el okupa está tan plenamente legitimado para el pago como lo está cualquier otro tercero y podría incluso obligar judicialmente a la comunidad a aceptar el mismo”, cree este abogado.

En qué consisten las ayudas del Programa de Rehabilitación Energética de los Edificios

Etiqueta energética de un edificio rehabilitado. (Foto: IDAE).
Etiqueta energética de un edificio rehabilitado

material-electrico.cdecomunicacion.es

Las empresas de servicios energéticos, o proveedores de servicios energéticos, pueden solicitar este tipo de ayudas. El Programa está dotado con 300 millones de euros.

El Consejo de Ministros del 4 de agosto aprobó un Real Decreto que regula el Programa de Rehabilitación Energética de Edificios (PREE), que estará dotado con 300 millones de euros para ayudas directas a actuaciones de mejora de la eficiencia energética en edificios construidos antes de 2007.

Esta nueva normativa fue aprobada a propuesta del Ministerio para la Transición Ecológica, y será este Departamento, a través del IDAE, el que coordinará y hará el seguimiento de las ayudas, que serán gestionadas por las comunidades y ciudades autónomas, las cuales, a su vez, serán las beneficiarias directas de las mismas.

Cómo se distribuirán los 300 millones

La dotación del Programa proviene del Fondo Nacional de Eficiencia Energética, cuya gestión tiene encomendada el IDAE. El presupuesto se distribuirá entre las comunidades autónomas, y ciudades de Ceuta y Melilla, en función del número de viviendas principales u hogares, según el censo del INE.

La cuantía de las ayudas base contempladas en el Programa PREE para actuaciones en edificios completos será para todas las tipologías de actuación del 35 % del coste elegible, salvo en el caso de las mejoras de eficiencia energética en instalaciones de iluminación, en los que la ayuda será del 15 %.

En caso de que se opte por rehabilitaciones en viviendas o locales individuales dentro de edificios, este porcentaje será del 25 % y del 15 %, respectivamente. Se podrá contar con ayudas adicionales diferentes en función del uso del edificio, y siempre y cuando se cumplan los criterios establecidos en el Real Decreto.

El importe de la ayuda total estará, no obstante, limitado por el importe máximo que resulte de la aplicación de la normativa de ayudas de Estado.

Cuándo se pueden solicitar las ayudas

Cada comunidad autónoma deberá aprobar y publicar su propia convocatoria de ayudas, designando el órgano competente para instruir y resolver el procedimiento de concesión de las mismas.

La fecha límite de presentación de solicitudes, que nunca podrá ser posterior al 31 de julio de 2021, vendrá marcada por cada región en su respectiva convocatoria.

Hasta el momento no se ha publicado ninguna convocatoria. (Pinche aquí para estar informado sobre las distintas convocatorias).

IMAGEN IDAE
Fuente: IDAE.

Quién se puede beneficiar de estas ayudas

Los destinatarios últimos de las ayudas son:

  • Personas físicas o jurídicas de naturaleza privada o pública que sean propietarias de edificios existentes destinados a cualquier uso.
  • Comunidades de propietarios o las agrupaciones de comunidades de propietarios de edificios residenciales de uso vivienda.
  • Propietarios que, de forma agrupada, reúnan los requisitos establecidos en el artículo 396 del Código Civil y no hubiesen otorgado el título constitutivo de Propiedad Horizontal.
  • Empresas explotadoras, arrendatarias o concesionarias de edificios, que acrediten dicha condición.
  • Las empresas de servicios energéticos (ESEs), o proveedores de servicios energéticos.
  • Entidades locales y el sector público institucional de las administraciones públicas.
  • Las comunidades de energías renovables y las comunidades ciudadanas de energía.
  • Los ayuntamientos, las diputaciones provinciales o las entidades locales equivalentes y las mancomunidades o agrupaciones de municipios españoles, cabildos y consejos insulares, las administraciones de las comunidades autónomas o de las ciudades de Ceuta y Melilla, y cualesquiera organismos públicos y entidades de derecho público vinculados o dependientes de las referidas administraciones públicas, que podrán actuar en representación de comunidades de propietarios u otros propietarios de edificios.

Qué tipo de actuaciones son subvencionables

Las actuaciones subvencionables corresponden a tres tipologías, según especifica el IDAE:

1.- Mejora de la envolvente térmica.

2.- Mejora de la eficiencia energética de las instalaciones térmicas, como: sustitución energía convencional por energía solar térmica; sustitución de energía convencional por energía geotérmica; sustitución de energía convencional por biomasa en las instalaciones térmicas; mejora de la eficiencia energética de los subsistemas de generación no incluidos anteriormente, como la bomba de calor; mejora de la eficiencia energética de subsistemas de distribución, regulación, control y emisión de las instalaciones térmicas.

3.- Mejora de las instalaciones de iluminación. Para poder acogerse al programa, las actuaciones para las que se solicite las ayudas deberán justificar la reducción del consumo de energía final y de las emisiones de dióxido de carbono con respecto a su situación de partida, mediante uno de los métodos de cálculo incluidos en la Directiva 2012/27/UE2. Así mismo, los edificios deben de haber sido construidos antes de 2007, y deberán mejorar la calificación energética total del edificio en, al menos, una letra, medida en la escala de emisiones de dióxido de carbono (kg CO2 /m2 año), con respecto a la calificación energética inicial del edificio.

Qué tipo de usos deben tener los edificios completos para obtener las ayudas

Las actuaciones subvencionables serán actuaciones en edificios completos de los siguientes usos:

  • Edificios de vivienda unifamiliar.
  • Edificios de tipología residencial colectiva de vivienda.
  • Edificios de cualquier otro uso (administrativo, sanitario, docente, cultural, etc).

El IDAE especifica que, excepcionalmente, en atención a la tipología edificatoria o a las características climáticas, las comunidades autónomas y ciudades de Ceuta y Melilla podrán permitir en sus convocatorias considerar subvencionables las actuaciones sobre una o varias viviendas o locales del mismo edificio, consideradas individualmente o sobre partes de un edificio.

No serán actuaciones subvencionables las realizadas en edificios de nueva construcción, las que supongan una ampliación que incremente superficie o volumen construido, las que conlleven un cambio de uso de edifico.

Pinche aquí para acceder y/o descargarse el Real Decreto que regula el Programa de Rehabilitación Energética de Edificios (PREE).

Comienza el plazo para aplicar obligatoriamente las modificaciones del CTE

La Abogacía del Estado ha fijado los criterios para la reanudación de los plazos de aplicación del Real Decreto aprobado en diciembre de 2019, en el que se introducían modificaciones al Código Técnico de la Edificación.

material-electrico.cdecomunicacion.es

El 24 de septiembre se pondrá en marcha la aplicación obligatoria de las modificaciones del Código Técnico de la Edificación (CTE) aprobadas en el Real Decreto (RD) 732/2019, de 20 de diciembre. (Acceda al RD pinchando aquí).

El plazo para efectuar dichas modificaciones se vio alterado como consecuencia del estado de alarma decretado el 14 de marzo por la pandemia del COVID-19, pero el 22 de mayo, tras aprobarse una nueva prórroga del estado de alarma, el Gobierno estableció que a partir del 1 de junio se reanudaba el cómputo de los plazos administrativos que habían sido suspendidos.

Por tanto, y de acuerdo con los criteros fijados por la Abogacía del Estado (hechos públicos por el Consejo Superior de Colegios de Arquitectos de España), la reanudación de los plazos de aplicación del Real Decreto por el que se modificó del CTE se realizará de la siguiente manera:

Aplicación voluntaria y obligatoria

El plazo de seis meses de aplicación voluntaria del Real Decreto, cuya fecha de finalización original era el 27 de junio de 2020, finalizará el 23 de septiembre de 2020. La aplicación del RD es obligatoria para todas aquellas obras que soliciten licencia municipal a partir del 24 de septiembre de 2020.¿Crees que se deberían ampliar los plazos?

  • Sí
  • No

VOTAR

Obras para las que se hubiera obtenido licencia entre el 28 de diciembre de 2019 y el 14 de marzo de 2020

Para calcular los plazos es necesario comenzar a contar el tiempo transcurrido desde el día siguiente al del otorgamiento de la licencia o la notificación de la misma.

1.- Según los criterios de la Abogacía del Estado, hay que calcular en primer lugar los meses completos transcurridos (hasta el mismo día del mes correspondiente o, si en el mes de vencimiento no hubiera día equivalente a aquel en que comienza el cómputo, hasta el último día del mes) y a continuación los días naturales restantes.

2.- En segundo lugar, se debe restar al plazo establecido para el comienzo de las obras (en su defecto, seis meses) el plazo transcurrido calculado en el punto anterior, considerando para el cálculo de los días restantes que los meses tienen 30 días.

3.- Por último, se debe contar el tiempo restante a partir del día 1 de junio de 2020. Se recalca que hay que considerar los meses completos y, a continuación, los días restantes como días hábiles. También se hace constar que se deben eliminar, en esta cuenta, tanto los días inhábiles para todo el territorio nacional, como los días inhábiles de la comunidad o ciudad autónoma, y los inhábiles del municipio correspondiente.

Obras para las que se hubiera obtenido licencia entre el 14 de marzo de 2020 y el 1 de junio de 2020

Aquellas obras para las que se hubiera obtenido licencia municipal entre el 14 de marzo de 2020 y el 1 de junio de 2020, y cuyos proyectos no estuvieran adaptados al Real Decreto 732/2019, a los efectos de aplicación de este Real Decreto, deberán comenzar en el plazo previsto en la propia licencia, contabilizado a partir del 1 de junio, o bien, en defecto de previsión de plazo en el propio otorgamiento de licencia, en el plazo de seis meses desde el 1 de junio de 2020. En caso contrario, deberán adaptar sus proyectos a las modificaciones del CTE aprobadas en el Real Decreto 732/2019.

Obligan a Gas Natural a devolver más de 400.000 euros a dos comunidades de propietarios por el cobro indebido de tarifas de suministro

La sentencia es de la Audiencia Provincial de Madrid, no es firme

confilegal.com

Luis Javier Sánchez

Se trata de una sentencia pionera que abre la puerta a la reclamación ante las comercializadoras por contratos con periodos excesivos de permanencia y subidas del precio de forma indiscriminada.

La sección 28 de la Audiencia Provincial de Madrid, en sentencia número 34/2020, resuelve así el recurso de apelación interpuesto por dos comunidades de propietarios, representadas por el despacho JL Casajuana Abogados, y admite en su integridad la reclamación de estos consumidores.

El fallo condena a la comercializadora Gas Natural Servicios a abonar 355.269,34 euros más los intereses pertinentes por el cobro indebido de la tarifas de suministro y le impone las costas.

Esta sentencia de 13 de julio del 2020 aún es recurrible por cualquiera de las partes ante el Tribunal Supremo. En la misma se declara nula, y no incorporada al contrato de prestación de servicios, la cláusula de revisión de la parte de energía, incluida en el Anexo V, fórmula a la que remite la cláusula 7 en sus párrafos 3, 4 y 5.

El tribunal califica la cláusula de “incomprensible” al no expresar con la debida claridad las operaciones aritméticas que habían de aplicarse sobre determinados parámetros, tal y como se preve en el artículo 7 de la Ley de Condiciones Generales de Contratación.

Según este precepto no quedarán incorporadas al contrato las condiciones generales que sean “ilegibles, ambiguas e incomprensibles”.

Una fórmula ininteligible y que se encuentra en cientos de contratos en toda España. En concrero, aparecía en el extenso contrato en minúscula, apenas legible, con unas claves que nadie entendía.

La fórmula es errónea, con lo cual otras comunidades de propietarios tienen la puerta abierta a reclamar. Hay miles de contratos activos con esta fórmula en cuanto a la revisión del precio kilovatio/hora.

José Luis Casajuana, abogado y socio director de JL Casajuana Abogados, explica a Confilegal que “hablamos de contratos acordados por parte de Comunidades de Propietarios con Gas Natural, que obligan a permanencias por periodos excesivos de tiempo (más de 5 años), y que además han servido para que la comercializadora incrementase el precio de forma deliberada y abusiva”.

Gracias esta sentencia, reconoce que las dos comunidades de propietarios implicadas han podido desvincularse del citado contrato y logrado “una indemnización de más de 400.000 euros, incluyendo intereses y costas, a su favor por incremento injustificado de precios durante varios años”.

También indica que Gas Natural “cobra un fijo que se actualiza por IPC y un variable en función del consumo, y esa variable tiene que ver con el volumen de kilovatios que consume cada comunidad, ya sea centralizado o por contadores particulares. Ahí entra esta fórmula polinómica, que ahora dicen los tribunales que es nula”.

Antecedentes del asunto

El contrato objeto de litigio se había firmado en el mes de abril de 2008. En él se había indicado como tarifa de referencia la antigua tarifa 3.4 para revisar el precio de la parte variable de la energía.

La misma se había utilizado un modelo de contrato antiguo sin reparar que a la fecha de su firma ya carecía de vigencia. Dicha tarifa procedía del régimen normativo instaurado por la Ley de Hidrocarburos 34/1998 de 7 de octubre, tras la promulgación de esta ley existió en España un régimen tarifario de gas natural en el que la Administración fijaba los precios a los que las empresas suministradoras podían facturar a sus clientes.

Existían varias tarifas de gas natural y una de ellas era la 3.4. Durante la vigencia de ese régimen tarifario se habían publicado diversas revisiones en la tarifa 3.4, aprobadas por resoluciones del Ministerio de Industria.

Casajuana explica que ese sistema tarifario se mantuvo hasta la modificación de la Ley de Hidrocarburos por la Ley 12/2007 de 2 de julio, aprobada para acomodarla a la Directiva 2003/55/CEE del Parlamento y del Consejo de 26 de junio sobre normas comunes para el mercado interior del gas natural.

Mediante esta reforma normativa desapareció en nuestro país el sistema de tarifas vigente hasta entonces. Se introducía así la libre competencia en el sector del gas natural, quedando liberalizado el precio de esta fuente de energía.

En el contrato controvertido quedó dispuesto que en caso de no mediar acuerdo entre las partes a la derogación de la tarifa de referencia, el precio unitario de la energía habría de revisarse mediante la aplicación de una fórmula polinómica ingeniada por Gas Natural.

José Luis Casajuana, abogado y socio director de JL Casajuana Abogados.

A nivel judicial, el caso arranca en 2014 con la demanda interpuesta en octubre de ese año en el Juzgado Mercantil 3 de Madrid, son los juzgados que tienen la competencia para resolver sobre las condiciones generales de contratación, la causa fue desestimada sin entrar en el fondo del asunto. En ese fallo se indicó que no se daban las circunstancias que los demandantes planteaban, pero sin dar muchas explicaciones.

“Interpusimos recurso de apelación en el 2017 en la Audiencia Provincial de Madrid. Su sección 28 está colapsada porque recibe todos los asuntos concursales de los juzgados mercantiles. Por eso se ha tardado tres años en resolver este asunto”, aclara Casajuana.

En dicha sentencia, la Audiencia Provincial ha sentenciado, en contra de la tesis defendida por Gas Natural, que la antigua tarifa 3.4 quedó derogada el 30 de junio de 2010. La ulterior tarifa de último recurso (T.4) implantada tras el cambio legislativo no era una redenominación de la tarifa 3.4 sino una tarifa nueva y diferente.

Con ese modelo han hecho miles de contratos. Esto supone que hay muchas comunidades de propietarios, que según el Tribunal Supremo son consumidores, que han firmado la renovación con una fórmula que es nula según los tribunales.

Al declararse nula la fórmula revisora en cuestión, Gas Natural ha sido condenada a reintegrar a las comunidades de propietarios reclamantes todos los importes pagados por encima del precio convenido en 2008, más sus intereses legales, puesto que todas las subidas de precio aplicadas fueron indebidas.

Un fallo en defensa del consumidor

Para este abogado algunas conclusiones de este asunto revelan que “es posible resolver el contrato acordado inicialmente por parte de comunidades de propietarios con Gas Natural o con cualquier otra comercializadora de energía, cuando se hubiese establecido una duración excesiva de contrato que impida a la comunidad acudir a la competencia”.

También señala que Gas Natural ha venido frecuentemente alterando de forma sistemática y deliberada los precios inicialmente acordados con las comunidades de propietarios.

“Existe ahora un precedente jurisprudencial que declara inválido el criterio utilizado unilateralmente por Gas Natural para aplicar las referidas subidas de precio”.

Otra cuestión que señala es que “es posible reclamar la devolución de los importes indebidamente percibidos por parte de Gas Natural en aplicación de las subidas de precio practicadas. Se trata por lo general de cantidades relevantes por lo elevado de los repetidos incrementos aplicados sobre el precio acordado en contrato”.

En su opinión, “esta sentencia pionera apunta una solución que puede ser utilizada por las comunidades de propietarios que se encuentren en parecida situación. No obstante, la determinación de la estrategia concreta para cada caso debe ser analizada de manera individualizada requiriendo la aportación de pruebas e informes periciales adecuados según el caso”.

El Banco de España descarta una remontada rápida del mercado de la vivienda tras el covid-19

Asegura que la reactivación inmobiliaria estará supeditada a la economía y habla de una duración incierta de la crisis

Gtres

idealista.com

Las previsiones que maneja el Banco de España dan un portazo a la esperanza de una pronta recuperación económica tras el batacazo provocado por el covid-19.

Según ha expliado el gobernador del supervisor financiero, Pablo Hernández de Cos, durante unas jornadas organizadas por la Universidad Menéndez Pelayo y la Asociación de Periodistas de Información Económica (APIE), «la duración de la crisis es incierta, aunque se necesitarán unos cuantos trimestres de crecimiento económico robusto para volver a la situación previa a la pandemia, por lo que la recuperación en la segunda mitad del año va a ser incompleta».

Y esta es la misma tesis que maneja para el mercado de la vivienda, sobre el que el gobernador del Banco de España ha asegurado que «está en mejores condiciones para afronar este escenario que en la crisis de 2008».

Sin embargo, cree que la recuperación «será gradual, aunque incompleta» y que estará sometida a mucha incertidumbre. Los datos que maneja el organismo apuntan que la inversión en vivienda se ha desplomado cerca de un 30% durante la pandemia, y espera una mejora en el tercer trimestre, aunque sin llegar a recuperar los niveles precovid-19 «debido al notable deterioro de las perspectivas de los hogares». Respecto a las operaciones, y tras caer más de un 70% interanual en pleno estado de alarma y un 40% durante el segundo trimestre, su previsión también es de un repunte gradual, mientras que en términos de precios descarta que exista una sobrevaloración de la vivienda, ya que «están cerca de su punto de equilibrio».

Con este escenario sobre la mesa, De Cos puntualiza que «estamos muy lejos de haber completado la recuperación. Y el grado final de reactivación del mercado de la vivienda una vez que finalice la crisis sanitaria dependerá de hasta qué punto los efectos económicos y financieros adversos sean más o menos persistentes». 

El gobernador del Banco de España alerta de que hasta el 70% de las empresas podrían tener problemas de liquidez y de que están creciendo los riesgos sobre la estabilidad financiera. También pide vigilar de cerca la evolución de la afiliación a la Seguridad Social como indicador de futuros impagos de los préstamos.

Por otro lado, De Cos ha recordado que la banca ha concedido más de 1,3 millones de moratorias hipotecarias, que suman un volumen cercano a 45.000 millones de euros (esto es, en torno al 7% de la cartera hipotecaria), aunque prevé un repunte de la morosidad tanto por parte de las familias como de las empresas en los próximos meses, a medida que vayan finalizando las reducciones y suspensiones temporales de las cuotas.

En su intervención, el primer espada del supervisor financiero se ha unido a las voces que piden unidad política de cara a la elaboración de los Presupuestos de 2021, así como la puesta en marcha de reformas estructurales que permitan corregir los desequilibrios macroeconómicos y de una nueva tanda de fusiones bancarias que permitan al sector mejorar su rentabilidad.

El Gobierno estudia dar más respaldo jurídico a Policía y Guardia Civil ante la okupación de viviendas

Grande Marlaska, ministro del Interior / Gtres
Grande Marlaska, ministro del Interior

idealista.com

El Ministerio del Interior se encuentra trabajando en un protocolo operativo para que tanto la Policía Nacional como la Guardia Civil tengan directrices comunes y mayor respaldo jurídico ante una ocupación ilegal de un inmueble. Estas nuevas medidas se van a llevar a cabo después de que los grupos de la oposición hayan denunciado el aumento de las okupaciones durante el primer semestre del año.

Según publica el diario ABC, todavía se desconoce las líneas maestras del nuevo protocolo. Pero desde la Fiscalía General del Estado se estaría estudiando también dictar instrucciones en los casos de ocupación ilegal que unifiquen la actuación en todo el territorio. Estas instrucciones estarían enfocadas a explorar la vía del desalojo cautelar en los casos de usurpación, una vez confirmada de quién es la propiedad.

Con estas medidas se pretende agilizar un proceso que en la actualidad, y por la vía civil, se extiende hasta más de un año, lo que pondría en evidencia el fracaso del anterior cambio normativo del 2 de julio de 2018, popularmente conocido como desahucio express (desalojo por precario), que nació con la vocación de acelerar los plazos y los trámites de los desalojos.

Según datos del Ministerio del Interior, entre enero y junio de este año se han presentado más de 40 denuncias de okupaciones de inmuebles al día. En total, las denuncias ascendieron a 7.450, lo que supone un aumento del 5% respecto al año anterior.

Los registradores certifican que durante la alarma cayó un 42% la venta de viviendas

Los registradores certifican que durante la alarma cayó un 42% la venta de viviendas 

inmodiario.com

Debido a la situación económica y sanitaria vivida durante el segundo trimestre, el Colegio de Registradores ha incluido un resumen del mismo recopilando los datos de compraventas e hipotecas, totales y de viviendas, con objeto de evaluar la evolución global del trimestre, afectado casi en su totalidad por el estado de alarma.

El Registro de la Propiedad refleja fielmente la evolución de la actividad inmobiliaria española, sector de enorme importancia para nuestra economía, mostrando las compraventas inscritas y también su financiación, a través de las hipotecas constituidas mediante su inscripción registral, siendo, por tanto, un indicador muy significativo para determinar la evolución económica del país.

En la comparación del segundo trimestre, realizada con el resumen de los avances de datos publicados mes a mes, sobre los datos del mismo período de 2019, se aprecia claramente el impacto económico de la pandemia, mostrando una disminución generalizada, del 46,1% en las compraventas totales y, ligeramente inferior, del 42,2% en las compraventas de vivienda.

Si observamos la financiación, el número de hipotecas constituidas mediante su inscripción registral descendió en mucha menor medida que las compraventas, el 17,4% las hipotecas totales y, un descenso similar, el 17,8% las hipotecas sobre vivienda.

En vivienda nueva se han registrado 14.286 compraventas (-41,1% sobre el trimestre anterior). La vivienda usada registró 62.259 operaciones, con un descenso trimestral similar al anterior (-39,6%).

En los últimos doce meses se han inscrito 443.829 compraventas de vivienda, retrocediendo a niveles anuales de mediados de 2017.

Compras de extranjeros

Las restricciones de movilidad entre países durante buena parte del segundo trimestre se han dejado notar en la compra de vivienda por extranjeros, que se ha situado en el 10,7% sobre el total del trimestre, descendiendo con respecto al 12% del trimestre anterior.

En términos absolutos, se ha descendido de las 8.000 compras de vivienda por extranjeros, frente a las cerca de 15.000 del primer trimestre. Los británicos han seguido encabezando el ranking de nacionalidades con el 12,3% de las compras totales de extranjeros, seguidos de alemanes (7,2%), rumanos (6,9%), franceses (6,7%), marroquíes (6,4%) y belgas (5,8%).

Los resultados de compras por extranjeros por comunidades autónomas han estado encabezados por sido Illes Balears (24,6%), Canarias (24,5%), Comunidad Valenciana (21,7%), Región de Murcia (17,7%), Cataluña (11,1%) y Andalucía (11%).

Características del crédito hipotecario

El endeudamiento hipotecario por vivienda durante el segundo trimestre ha crecido un 2,3% sobre el trimestre anterior, registrando un importe medio de 129.806 euros. Únicamente cuatro comunidades autónomas han superado la media nacional: Madrid (195.190 euros), Islas Baleares (167.440 euros), País Vasco (154.809 euros) y Cataluña (151.597). Diez comunidades autónomas han presentado incrementos trimestrales.

La cuantía media de los tipos de interés de contratación inicial de los nuevos créditos hipotecarios ha sido del 2,2%, descendiendo 0,06 p.p. con respecto al trimestre precedente.

Los créditos hipotecarios formalizados a tipo de interés fijo han presentado una cuantía media del 2,5%, mientras que en los variables el tipo de interés medio ha sido del 2,0%, mostrando un diferencial que se ha reducido hasta 0,41 p.p. entre ambos tipos.

Las comunidades autónomas con menores cuantías medias para el total general han sido País Vasco (1,7%) y Comunidad de Madrid (2,0%), mientras que, en el lado opuesto, nueve CC.AA. experimentaron cuantías medias del 2,3% en sus tipos de interés.

La contratación de nuevos créditos hipotecarios a tipo de interés fijo ha superado a la contratación a tipo de interés variable por segundo trimestre consecutivo, con pesos del 53,1% a tipo fijo y 46,9% a tipo variable. Esta última modalidad casi en su totalidad ha sido referenciada a Euribor, aplicado en 45,9% del total de nuevas hipotecas sobre vivienda.

La duración media de los nuevos créditos hipotecarios ha seguido creciendo, por segundo trimestre consecutivo, concretamente un 1,8%, registrando un periodo medio de contratación de 23 años y 11 meses.

Los indicadores de accesibilidad han registrado un ligero deterioro, dando lugar a un incremento del 0,3% en la cuota hipotecaria mensual media y un aumento de 0,03 pp en el porcentaje de dicha cuota hipotecaria con respecto al coste salarial. La cuota hipotecaria mensual media ha sido de 580,8 EUR y el porcentaje de dicha cuota con respecto al coste salarial del 29,7%.

Impagos hipotecarios

Durante el segundo trimestre del año se han registrado 2.792 certificaciones de vivienda por ejecución de hipoteca, nuevo mínimo histórico. Con respecto al mismo trimestre del año precedente se ha registrado un descenso del 65,2%.

Las daciones en pago han registrado 690 operaciones durante el segundo trimestre del año, alcanzando el mínimo de la serie histórica, de forma similar a las certificaciones anteriores. Con relación al mismo trimestre de 2019 presentaron un descenso del 53%.

Los certificados de deudas de las comunidades de propietarios se harán de forma telemática

inmodiario.com

Juanjo Bueno

El Consejo General de Colegios de Administradores de Fincas de España (CGCAFE) y el Consejo General del Notariado han suscrito un importante acuerdo que posibilitará que las transacciones de compraventa de viviendas se realicen de una forma más segura y rápida.

Gracias a la conexión de las plataformas tecnológicas de ambas instituciones, el certificado de deudas, documento que informa sobre el estado de deudas pendientes con la comunidad cuando se procede a la venta del piso, se podrá realizar también de forma telemática.

El presidente el CGCAFE, Salvador Díez Lloris, nos explica las garantías de este nuevo servicio para certificar la existencia de deudas y, en su caso, proceder a liquidarlas previamente al otorgamiento de la escritura.

¿En qué consiste el procedimiento?

Cuando se realiza la trasmisión de una finca (vivienda, local … la Ley regula la emisión de un certificado del estado de deudas con la comunidad. Esta es la mejor forma de no tener sorpresas, aunque lamentablemente no siempre se aporta en la escrituras de compraventa esta certificación. Gracias al acuerdo entre Notarios y Administradores de Fincas Colegiados se dispone de una herramienta para confeccionar estos certificados de manera digital aprovechando la tecnología. La validez y el contenido del certificado es exactamente igual que hasta la fecha pero evitando todos los problemas derivados del sistema tradicional. El objetivo es facilitar a todos los agentes su uso, lo que beneficiará a todos los implicados y de manera especial a los nuevos propietarios en el importante momento de comprar sus viviendas.

¿Qué ventajas ofrecerá este nuevo servicio telemático?

Hasta ahora al vender una finca el propietario debe ir al despacho del administrador para solicitar el certificado. Por su parte el administrador dispone de siete días para confeccionarlo y por lo tanto el propietario tiene que volver para recoger el documento. Es un procedimiento engorroso y que obliga a dedicar a esta tarea mucho tiempo. Con este nuevo sistema bastará con una llamada de teléfono para solicitarlo indicando la notaría en la que se realizará la firma y el certificado lo recibirá el Notario telemáticamente. Se evitan los desplazamientos y el resto de gestiones que son innecesarias.

¿Garantizará mayor seguridad jurídica en las transacciones de compraventa?

Por supuesto, fundamentalmente porque el hecho de la facilidad para disponer del certificado va a promover el uso de esta herramienta que es la mejor forma de saber la situación exacta de la finca con relación a la comunidad de propietarios. Hay que tener presente que la afección real (la parte deuda que «está unida a la finca» sea quien sea el titular) se extiende al año corriente y los tres años anteriores (en Cataluña pasan a ser cuatro con una reciente modificación legal). Esto supone que quien dispone de este certificado está asumiendo un enorme riesgo de encontrarse con deudas lo que se puede evitar con una llamada de teléfono. Estamos convencidos que en pocos años la práctica totalidad de los certificados se realizarán a través de este nuevo sistema siendo residual lo que se realicen en papel.

¿Qué problemas solían surgir que con este procedimiento se podrán solventar?

Las incidencias que se producían eran numerosas fundamentalmente por el desconocimiento de los procedimientos y los plazos. Muchas propietarios se personan en los despachos de los administradores de fincas colegiados para que «les den un papel» que le piden sin conocer su contenido y los plazos previstos. Esperan obtenerlo de forma inmediata y esto es imposible. La elaboración de este documento supone un trabajo adicional de enorme responsabilidad que debe firmar el administrador una vez que se haya comprobado el estado real de las cuentas de esta finca. Al estampar su firma el colegiado asume la responsabilidad de la veracidad de los datos que contiene el certificado. El principal problema está relacionado, en la mayor parte de los casos, con las molestias derivadas de los desplazamientos y este problema se puede eliminar totalmente.

Además de con los notarios, ¿se tiene pensado firmar también con otros agentes, como por ejemplo los registradores para entre otras cosas legalizar de una manera más ágil los libros de actas?

En los próximos meses vamos a centrar nuestros esfuerzos en desarrollar este proyecto en todo el país. Una vez esté implantando habrá una labor de traslados a los usuarios a través de los agentes de la propiedad inmobiliaria, asociaciones de consumidores y todas las entidades que puedan difundir este novedad. Una vez comprobado el funcionamiento no descartamos seguir buscando nuevas fórmulas para aprovechar la tecnología a favor de los colegiados y del conjunto de la sociedad.

El BCE alerta de una recuperación económica incierta, incompleta y desigual tras la crisis del covid-19

Luis de Guindos asegura que la mejora se está ralentizando en agosto y adelanta que la crisis tendra consecuencias estructurales en la deuda y el empleo

Gtres

idealista.com

El Banco Central Europeo (BCE) alerta del complejo escenario que se le presenta a la eurozona en la etapa de recuperación poscovid-19.

Tras vivir un shock sin precedentes por la pandemia del coronavirus, los datos de mercado y las previsiones que maneja el guardián del euro apuntan a que la remontada económica se va a ver sometida a unos elevados niveles de incertidumbre y que no seguirá la misma evolución en la región. 

“La recuperación será incierta, incompleta y desigual por sectores y países”, ha explicado Luis de Guindos, vicepresidente de la máxima autoridad monetaria en la eurozona, en el marco de unas jornadas organizadas por la Universidad Menéndez Pelayo y la Asociación de Periodistas de Información Económica (APIE).

Según el número dos del organismo, si hay una palabra que define la situación que estamos viviendo esa es incertidumbre. Incertidumbre que afecta no solo a la propia evolución de la pandemia y a los rebrotes que se están produciendo a escala mundial, sino a las medidas que podrían tomar los Gobiernos para contener el avance del virus. En líneas generales, De Guindos ha recalcado que “son reacios a volver a aplicar confinamientos totales”.

El exministro de Economía también ha recalcado que hay una elevada incertidumbre sobre el impacto que va a tener en los diferentes sectores de actividad, ya que en los últimos meses el turismo se ha visto más afectado que la industria manufacturera, y el efecto de arrastre que esto pueda tener en los países, según el peso que tenga cada sector en su PIB.

Otro factor de incertidumbre es cómo va a evolucionar la creación de empleo durante la recuperación, tras la experiencia de la crisis de 2008 en la que la generación de puestos de trabajo mejoró de forma más lenta que el crecimiento económico.

De Guindos no solo se ha referido a una recuperación incierta, sino también incompleta y desigual por sectores y países. Y ha recordado que los últimos datos de mercado son una muestra de ello.

Por ejemplo, ha recordado que la actividad de la eurozona en agosto ha ralentizado su ritmo de mejora respecto a julio, y que hay países como España que están mostrando un comportamiento peor que sus socios. Además de registrar una de las mayores contracciones económicas de la OCDE en el segundo trimestre del ejercicio, el PMI de manufacturas doméstico ha vuelto a entrar en zona recesiva en agosto, mientras que ha sido el único país donde ha caído la confianza económica. Así, el número dos del máximo supervisor financiero de la eurozona ha dejado entrever que España podría ser uno de los países que tarden más en levantarse tras el golpe de la crisis sanitaria.

No obstante, ha insistido en que el fondo de rescate europeo de 750.000 millones de euros, de los que España recibirá unos 140.000 millones, será clave para intentar que haya países rezagados a lo largo de la recuperación. Según Carlos Torres, presidente de BBVA, el fondo brinda a España una oportunidad histórica para cambiar el modelo productivo y transformarlo en uno más sostenible, digital e inclusivo.

Un impacto estructural y una sugerencia a la banca

Por otro lado, Luis de Guindos ha recalcado que la crisis del coronavirus tendrá consecuencias estructurales que podrían prolongarse durante varios trimestres, y que se materializarán principalmente en un aumento de la deuda pública y privada, y en un impacto en el mercado laboral, que irá por detrás de la mejora económica. Los cálculos del BCE apuntan a que el endeudamiento en la eurozona podría crecer en torno a 15-20 puntos, mientras que las previsiones apuntan a que en España la deuda pública se situará próximamente en torno al 120% del PIB.

El vicepresidente del BCE también ha hecho hincapié en la necesidad de vigilar la evolución de la actividad en términos nominales, no a través de crecimientos intertrimestrales, “ya que, si en un trimestre se produce una caída del 20% y en el siguiente una subida del 20%, el resultado no es el mismo porque cambia la base. Sería importante mirar los niveles de PIB nominal, porque es lo que tiene impacto desde el punto de vista económico”, ha insistido.

Sus palabras llegan un día después de que la vicepresidenta y ministra de Asuntos Económicos, Nadia Calviño, avanzara que la economía española va a registrar un crecimiento superior al 10% durante el verano, tras descender más de un 18% en pleno confinamiento.

Por último, De Guindos ha sugerido a la banca de la eurozona que avance en su proceso de consolidación vía fusiones para mejorar su rentabilidad y poder enfrentarse a las mayores provisiones y menores ingresos que va a provocar la crisis del covid-19 en sus balances, y cuya consecuencia inmediata está siendo la fuerte caída de la valoración de las entidades. Este año, los principales bancos de la zona de la moneda común acumulan una caída en bolsa cercana al 30%, aunque según el BCE esta situación no pone en riesgo la estabilidad financiera, al considerar que sus niveles de capital y liquidez “están mucho mejor que en la crisis de 2008”.

Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies

ACEPTAR
Aviso de cookies