Una startup crea una app para la gestión de reservas y control de aforo de las piscinas comunitarias
Una startup malagueña ha creado una app para la gestión de reservas y control del aforo de aquellas piscinas que son comunitarias. Se trata de la aplicación malagueña Colindar para la gestión online de las comunidades de vecinos, que ahora incorpora una app para este fin. Veamos en qué consiste.
Hay que pensar que ciertas comunidades de vecinos no pueden autogestionar ciertas medidas que hay que tener en cuenta por el Covid-19 como son las zonas comunes como piscinas.
Esta empresa, apoyada por el Programa de impulso al emprendimiento TIC Minerva de la Consejería de Economía, Conocimiento, Empresas y Universidad de la Junta de Andalucía y Vodafone, ha desarrollado la aplicación con el objetivo de facilitar a los administradores de fincas la gestión de estas instalaciones.
Así ahora se hace más cómoda, segura y adaptada a las nuevas normas esta gestión que puede ser mucho más complicada. Con esto hay una gestión de las reservas y el control del aforo en tiempo real. Y se sabe cuál es el cupo en cada momento para actualizar el listado de reservas y las plazas que quedarían libres.
La ventaja es que la aplicación es un sistema completamente configurable por cada comunidad, así se adaptan a las limitaciones de cada lugar. Con la aplicación los gestores pueden seleccionar un aforo limitado determinado, el número máximo de reservas por día y semana por vivienda.
Además permite configurar con cuántos días de antelación se puede reservar y número de pases por piso. Esta aplicación está disponible para iOS y Android y cuenta con un periodo de prueba gratuito.
La empresa ya puso en marcha este sistema de gestión digital de comunidades de vecino en el año 2017 y ahora ya la usan más de 80 administradores de fincas. Hace poco que han superado las 2.000 comunidades que usan esta aplicación para una mejor gestión interna.
2019 fue un buen año para el sector, pero el frenazo de operaciones y la falta de salidas a Bolsa lastró el crecimiento
cincodias.com
Autora: Belén Trincado
La crisis (o el tsunami) del Covid-19 ha provocado que pocos en el sector legal en España se acuerden ya de los repetidos lamentos de 2019. La queja era prácticamente unánime entre los socios directores de los grandes despachos. La inestabilidad política y económica nacional e internacional (la repetición electoral; el enloquecido guion del Brexit; la guerra comercial) impedía que los mercados alcanzaran velocidad de crucero. Hoy, la pandemia ha reducido todo aquello a una simple marejada.
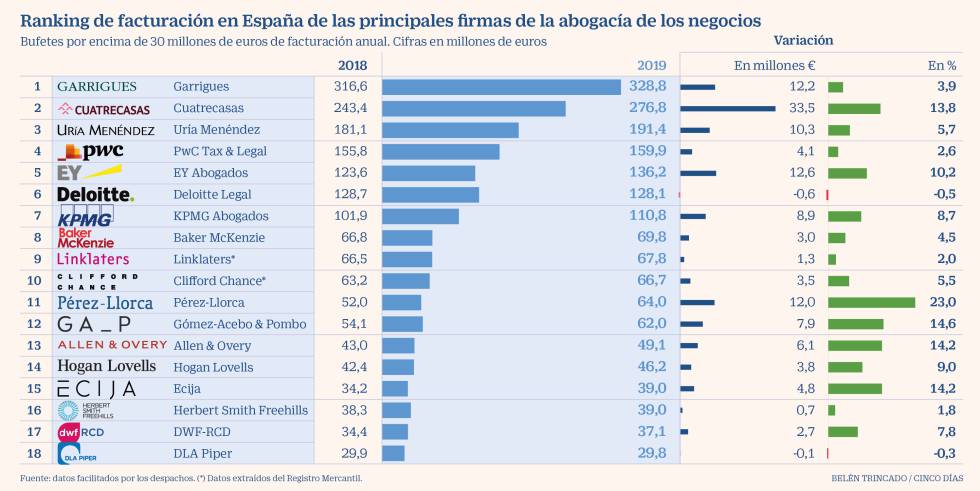
Los resultados en España de las principales firmas de la abogacía de los negocios (aquellas que facturan más de 30 millones) revelan que, a pesar de las turbulencias, 2019 fue un buen ejercicio para el sector. ¿Podría haber sido mejor? Sí. Tras un primer trimestre notable (incluso de récord en algunos despachos), la creciente incertidumbre ralentizó operaciones y frenó salidas a Bolsa. Aun así, la tónica general es la de un incremento de los ingresos superior al del año anterior (consulte aquí el análisis de los datos de los 18 socios directores).
En esa línea se comportaron los tres grandes, Garrigues, Cuatrecasas y Uría Menéndez, con aumentos del 3,9%, el 13,8% y el 5,7%, respectivamente (cifras muy relevantes teniendo en cuenta su volumen). Los ingresos globales (dentro y fuera de España) de 381,4 millones del bufete que preside Fernando Vives le permiten ser el primer despacho de la Europa continental por facturación. La distancia con Cuatrecasas, no obstante, es cada vez menor. La firma que dirige Jorge Badía, que cosecha su mejor dato en 12 años, crece a doble dígito por segundo ejercicio consecutivo, lo que le sitúa en facturación global a solo 65 millones de Garrigues. En 2017, les separaban más de 100 millones. «Es un hecho que Cuatrecasas tiene como objetivo el crecimiento y disputar el ser el primer despacho nacional por facturación», analiza Miguel Ángel Pérez de la Manga, socio de la consultora Pérez+Partners.
Entre las big four, el buen comportamiento de EY Abogados (un 10,2% más) le lleva a adelantar a Deloitte Legal (-0,5%). En todo caso, PwC Tax & Legal (2,6%) sigue siendo el área jurídica de las consultoras que más factura. Cierra este grupo KPMG Abogados (8,7%).
El siguiente escalón de la tabla, el de los bufetes en el entorno de los 60 millones, sigue liderado por Baker McKenzie (4,5%). Tras él, figuran dos de las firmas del Magic Circle: Linklaters (2%) y Clifford Chance (5,5%). La tercera de las londinenses, Allen & Overy, sigue instalada en el doble dígito, un 14,2%, lo que le permite acortar distancias con las anteriores y situarse al borde de los 50 millones de euros (Freshfields no hace públicos sus datos de facturación).
Fuera del top 10, Pérez-Llorca, que mantiene su ambicioso plan de crecimiento y sube un 23% su facturación, arrebata a Gómez-Acebo & Pombo la cuarta plaza de las firmas nacionales. Ello a pesar de que el despacho liderado por Carlos Rueda se anota un aumento del 14,6%. Un porcentaje muy similar al de Ecija (14,2%), que asciende dos puestos en el ranking. RCD, que en diciembre se integró con el británico DWF, también cerró un buen ejercicio (7,8%).
Del resto de despachos internacionales, Hogan Lovells terminó 2019 con un 9% de incremento de facturación, mientras que Herbert Smith creció de forma moderada, un 1,8%. DLA Piper prácticamente mantuvo sus ingresos, con una caída del 0,3%.
Los nacionales, mejor
Los datos ponen de manifiesto un mejor comportamiento en 2019 de las firmas españolas que de las internacionales. Esta circunstancia puede explicarse, ligeramente, por la incidencia de la crisis del coronavirus, ya que las segundas cierran su ejercicio a finales de abril y los nacionales en diciembre.
No obstante, Carlos García-León, socio director de la consultora Legal Reputation, agrega un segundo factor. «La incertidumbre del año pasado frenó inversiones y paralizó operaciones, y esto afecta más a los bufetes anglosajones que ponen el foco en este tipo de trabajo». En la misma línea, Pérez de la Manga resalta que despachos como los del Magic Circle (Linklaters o Clifford Chance), que se dedican principalmente a asuntos o materias concretas como mercantil, M&A o financiero, «pueden haber tocado su techo», mientras que los españoles, con un modelo más generalista, tienen más nichos de trabajo que explotar.
«Las entidades financieras ya aprendieron la lección tras la crisis de 2008, con lo que hoy el análisis de riesgo en la concesión de hipotecas es mucho menos laxo», remarca Vicenç Hernández Reche, CEO de Tecnotramit.
Las tasas de morosidad han bajado considerablemente desde el fin de la crisis del 2008. Mientras en 2013 los créditos dudosos ascendían a casi 33.000 millones de euros, en 2019 acabó con créditos dudosos de 15.434 millones de euros, cerca de la mitad.
Vicenç Hernández Reche, CEO de Tecnotramit, atiende entrevistas con medios de comunicación vía telefónica o videollamada para explicar el escenario económico al que se enfrenta este sector y las posibles soluciones.
El sector financiero afronta la nueva crisis global derivada por la COVID-19 con la lección aprendida. Al menos, en lo que a hipotecas se refiere, «el análisis de riesgo de las entidades ha dejado de ser tan laxo durante los últimos años», remarca Vicenç Hernández Reche, CEO de Tecnotramit. Una medida que tiene relación directa con la crisis financiera del 2008, donde la morosidad hipotecaria fue el talón de Aquiles de un gran número de bancos y cajas de ahorros nacionales.
Tras el parón forzado obligado por la pandemia, las entidades financieras están «centrando su atención en la gestión de las moratorias hipotecarias, donde muchas de ellas las están llevando a cabo en condiciones mejores que las establecidas por el Gobierno», apunta Hernández Reche.
El CEO de Tecnotramit destaca, igualmente, la labor social del sector: «Las entidades son conscientes que se juegan un papel importante en la gestión reputacional de su actividad y se están volcando en ayudar a sus clientes». Y apunta a que «los intereses ya son muy bajos, con lo que la diferenciación está viniendo de las condiciones de vinculación».
Recuperación económica, la clave en cuanto a la evolución de los índices de morosidad
«La banca, en la actualidad, tras el proceso de saneamiento que está haciendo desde hace años, puede afrontar esta crisis», asegura David Viladecans Jiménez, director de Asesoría Jurídica de Tecnotramit. Y esta apreciación está relacionada con la evolución del endeudamiento y de las tasas de morosidad.
«Las tasas de mora han bajado considerablemente desde el fin de la crisis de 2013. Así, ese año se habían concedidos créditos hipotecarios para adquisición de vivienda por valor 568.699 millones de euros, mientras que los créditos dudosos ascendían a 32.491 millones de euros (tasa del 5,71%). En cambio, el 2019 acabó con créditos hipotecarios para adquisición de vivienda por 483.473 millones de euros, mientras que los dudosos ascendían a 15.434 (tasa del 3,19%)», detalla Viladecans Jiménez.
«Ahora bien, es evidente que, si la crisis se cronifica y si no hay una recuperación de la economía, la mora subirá. Con 1000 euros de paro, que a los 6 meses se reduce, es difícil poder atender los compromisos de pago y además poder pagar los suministros básicos, pagar ropa y comida. Si la gente no recupera trabajo y sueldos, se resentirá todo, en especial el consumo interno, con la consecuente pérdida de tejido empresarial y puestos de trabajo, y ello repercutirá en la mora», analiza el letrado.
Por tanto, la clavé estará en la recuperación económica y sus tiempos. «Y las medidas paliativas no son más que eso, paliativas. Pero la curación sólo está en la recuperación económica. Y evidentemente la banca se resentirá si no hay una recuperación económica seria en medio plazo. Y hay que ser conscientes que lo peor, en términos económicos, aún está por venir».
«Las hipotecas fijas tienen mucho atractivo, pero para personas con ingresos altos»
Respecto a la preferencia por el préstamo hipotecario a tipo fijo o variable, Hernández Reche es claro: «No hay una opción mejor que la otra, dependerá de nuestro perfil y tolerancia al riesgo».
«Actualmente las hipotecas fijas tienen unas condiciones muy atractivas, pero están destinadas a personas con ingresos más altos ya que acostumbran a tener plazos más cortos e intereses más altos por lo que la cuota mensual es más elevada. Además, penalizan más el cambio ya que tienen una comisión de amortización anticipada superior al de una hipoteca variable», agrega.
Asimismo, la oferta hipotecaria es amplia y, en los últimos años, han entrado en juego empresas autorizadas por Banco de España con capacidad para dar financiación a tipos de interés competitivos.
Soluciones más «imaginativas» para atraer a los jóvenes
Con la vista puesta en el futuro a medio plazo, Hernández Reche prevé que el efecto de la COVID-19 en el mercado hipotecario «irá muy ligado a la evolución de la situación económica, pero se deberán crear soluciones más imaginativas para financiar la vivienda a un segmento de la población joven con poca predisposición a la propiedad y una capacidad de ahorro baja».
En este sentido, «el universo fintech y proptech está aportando soluciones para que gente sin posibilidad de acceder hoy a una financiación hipotecaria, pero con capacidad potencial de ahorro pueda encontrar una solución para establecer la compra futura de una vivienda», apunta el dirigente de Tecnotramit.
Vicenç Hernández Reche, CEO de Tecnotramit, atiende entrevistas con medios de comunicación vía telefónica o videollamada para explicar el escenario económico al que se enfrenta este sector y las posibles soluciones.
La Covid-19 fue causante de un parón a nivel mundial, excepto para el ámbito de la comunicación. En tiempos de hibernación absoluta, un 65% de las empresas apostaron por intensificar su comunicación interna y externa, y trabajar una estrategia digital de cara al mundo exterior.
Para Laura Sali Pérez, CEO de White Rabbit, «el marketing se convirtió en el salvavidas de las marcas y pequeñas y medianas compañías, que se aferraron a la tecnología para producir contenidos propios, como eventos digitales y webinars. De alguna manera, aprovecharon la crisis para salir fortalecidas y recuperar mercado».
En el contexto actual, las empresas viven una realidad: no son como los osos, no hibernan: o se suben a la tendencia de las nuevas estrategias de comunicación y marketing digital, o mueren. Y eso es lo que trajo el avance del virus en el mundo empresarial. No sólo las estrategias de comunicación debieron cambiarse y mutar en tiempo real, sino que la digitalización se adueñó del sector.
El uso de la tecnología se enfocó en mejorar la experiencia de los clientes, creando nuevos canales de comunicación y optimizando los niveles de engagement. Las empresas, los equipos, los modos, usos y costumbres, cambiaron. Un 65% de las empresas que ya venían invirtiendo en comunicación, relaciones públicas y marketing, apostaron por intensificar estas áreas y trabajar una estrategia digital de cara al mundo exterior.
«Además, detectamos un porcentaje de alrededor del 15% de empresas que nunca habían incursionado en el mundo de la comunicación y el marketing digital y que se lanzaron a la búsqueda de partners óptimos para potenciar su negocio», afirma Laura Sali Pérez, CEO de White Rabbit.
En este sentido, Sali Pérez comenta que «el marketing se convirtió en el salvavidas de las marcas y pequeñas y medianas compañías, que se aferraron a la tecnología para producir contenidos propios, como eventos digitales y webinars». «Desde la agencia hemos realizado más de 10 ruedas de prensa digitales para nuestros clientes, con resultados sumamente favorables, y hemos participado de webinars y café virtuales durante los meses de confinamiento».
El periodismo y la búsqueda de la información se han subido a la rueda de la revolución digital, y los usuarios han elevado los niveles de consumo de las plataformas de información. Esto ha generado que los departamentos de comunicación internos de las empresas se transformen y evolucionen al mismo tiempo.
«Vivimos en un contexto de cambio constante y la digitalización ha llegado para quedarse. No solo las empresas han tenido que adaptarse, sino las agencias de comunicación y marketing han tenido que aprender a trabajar con nuevos targets de consumo. Hemos tenido que utilizar todos los canales y gestionar la comunicación en conjunto, generando estrategias 360 grados», agrega Sali Pérez.
Nuevos usos y consumo digital
Según el Instituto Nacional de Estadística, el 8,3% de los ocupados en España han hecho teletrabajo durante la crisis, casi el doble de lo registrado años anteriores. Esta modalidad, junto al uso de internet y la colaboración a través del uso de la nube, ha mutado el uso de los dispositivos digitales y el modo de consumo de las empresas y los trabajadores.
El mundo entero vivió una demanda sin precedentes donde se necesitó aprender nuevos métodos de trabajo, que incluían uso del chat, videos y colaboración en la confección de los trabajos. Y esto ha sido sin duda un reto para la mayoría de las empresas que no estaban preparadas para sufrir el impacto de la digitalización.
«Solo en España, el número de descargas de programas de software remoto y plataformas de videoconferencia aumentó en un 30 % a partir de la segunda semana de marzo», afirma Enan López de Freitas, CMO de White Rabbit. Y agrega: «la app de mensajería para grupos Slack registró un 40% más de usuarios pagos nuevos que durante el primer trimestre del año pasado; mientras que Microsoft con el Teams, pasó de 32 a 44 millones de usuarios en el primer mes de confinamiento».
En este contexto, se ha visto un auge de creación de contenidos de calidad para anticiparse a las necesidades de los usuarios. La mayoría de las estrategias digitales y de comunicación se han basado en realidades, en los diferenciales de cada marca frente a la situación planteada por el Covid-19.
«Hemos visto un incremento en la producción de videos e infografías para social media, con información con datos duros, lo que lleva una tarea más exhaustiva para los equipos de Marketing y Content. Durante la pandemia el cambio más claro es que pasamos de hablar de marca a hablar de contexto», afirma Agustina Chiaravalli, Social Media Manager de White Rabbit.
Lo que queda claro es que los nuevos usos de la tecnología forman parte de un proceso evolutivo que se da a nivel global y en todos los ámbitos de la sociedad. Apropiarse del cambio es el primer paso hacia el triunfo de las empresas, en una nueva era que plantea la concepción de la comunicación – en todas sus formas – de la mano con la adopción de nuevas tecnologías para lograr cumplir los objetivos y asegurar el éxito de cada uno de los negocios.
En su escrito, el Colegio de Administradores de Fincas expone la necesidad de clarificar algunos aspectos de las normativas promulgadas por el Ministerio de Sanidad con motivo de la pandemia del Covid 19, y en especial del Real Decreto 21/2020 publicado en el BOE del pasado 10 de junio, también conocido como el decreto de la ‘nueva normalidad’, donde se fijan las medidas de prevención que deben adoptarse a partir de la finalización de la fase 3 del plan de desescalada.
La entidad señala que de la lectura del Real Decreto, y de órdenes ministeriales aprobadas con anterioridad, se deprende la conclusión inicial de que la norma “permite reuniones y congresos, hasta un número determinado de personas, indicando, en el caso de no poder mantenerse la distancia de 1,5 metros, que pueden celebrarse las reuniones con uso de mascarillas”. A este respecto, el Colegio se pregunta si “esto querría decir que se podrían celebrar las juntas de propietarios con el mero uso de mascarillas” y, por tanto, sin la obligación de respetar el distanciamiento social.
Sin embargo, en otro punto del escrito dirigido a la presidenta del Govern, la organización que representa al colectivo de administradores de fincas de Baleares incide en que el Real Decreto que fija las directrices y obligaciones de la ‘nueva normalidad’ indica que “en los centros de trabajo se exige al titular o director que se garantice una distancia de, al menos, 1.5 metros entre empleados y clientes o usuarios, adoptando medidas para evitar la masificación”.
CONFUSIÓN EN LAS DIRECTRICES
A este respecto, el CAFBAL entiende que, a raíz de este otro punto de la normativa, se colige que si las juntas de propietarios se llevan a cabo sin tener la posibilidad de establecer entre los participantes el espacio de separación que corresponde a la distancia preceptiva, las reuniones no podrían celebrarse ni siquiera en el caso de que los presentes utilizasen la mascarilla de protección.
En el documento, el Colegio expone que la coexistencia de ambas directrices (la primera permitiendo las reuniones con la utilización de la mascarilla, y la segunda negando esta posibilidad aun cuando se haga uso de la protección adecuada si el espacio de seguridad no está garantizado) crea “dificultades de interpretación”. Por ello, los administradores de fincas formulan a la presidenta del Govern la petición de que se les ponga en antecedentes sobre la eventual promulgación de nuevas normativas que dejen claro “cómo, cuándo y dónde” pueden celebrarse las juntas de propietarios.
Finalmente, la carta refiere que, frente a las dudas que plantea la actual redacción del Real Decreto, el Colegio no puede ofrecer una respuesta pertinente a los copropietarios que solicitan la celebración de reuniones, desde la convicción, según figura en el escrito, de que “ante todo, el derecho a la salud priva sobre los demás derechos y obligaciones”.
PAU BONET: «HAY DIVERSAS INTERPRETACIONES»
En declaraciones a mallorcadiario.com el presidente de CAFBAL, Pau Bonet, ha reconocido que no tiene “claro” cuáles son los límites y las condiciones que recoge la normativa en cuanto a la celebración de las juntas de copropietarios en la era post-covid. A su juicio, “existen diversas interpretaciones. Por una parte, puede llegarse a la conclusión de que se permiten reuniones siempre que no se exceda de un número concreto de asistentes con el requisito de que quienes tomen parte en el encuentro lleven puesta en todo momento una mascarilla de protección, y sin una exigencia precisa sobre el mantenimiento de una distancia de seguridad de 1,5 metros. Pero, por otro lado, se expresa la directriz contraria, es decir, que incluso con el uso de mascarilla resulta preceptivo guardar ese margen de distancia”.
La intención del CAFBAL es, según Bonet, “mantener la máxima cautela ante esta situación, y por ello hemos requerido al Govern que nos aconseje y nos señale cuál es la alternativa correcta, porque la intención de nuestro colectivo es no contravenir, en ningún momento, las disposiciones legales, y, por supuesto, no poner en riesgo ni en peligro la salud de los copropietarios y de todas las personas que asistan a las reuniones de las juntas”.
RESTRICCIONES DE AFORO
Otra cuestión que preocupa al Colegio tiene que ver con las limitaciones sobre el número de participantes presentes en una determinada convocatoria. Con las restricciones sobre el aforo que marca la normativa, la sede del CAFBAL en Palma, que se halla a disposición de las comunidades de propietarios para la celebración de encuentros y asambleas, puede acoger, según Pau Bonet, “a un máximo de 22 asistentes y, por supuesto, no permitiremos que haya una sola persona más. En esto vamos a ser muy estrictos”.
El problema reside, sin embargo, en que buena parte de las comunidades propietarios constan de una cifra muy superior de miembros. ¿Qué hacer en estos casos? Una alternativa podría consistir en la celebración de reuniones por videoconferencia, pero en este punto la legislación pone palos en las ruedas de las comunidades de propietarios, ya que, como comenta el presidente del CAFBAL, “no contempla la opción de llevar a cabo encuentros mediante procedimientos telemáticos. Este es un aspecto que, en los nuevos tiempos que vivimos, probablemente debería corregirse, pero de momento la normativa es taxativa al respecto”.
DELEGACIÓN DEL VOTO ENTRE COPROPIETARIOS
Igualmente, existe otra bala en la recámara, que es la de la delegación de voto entre los propietarios. De esta manera, una junta podría tener lugar con un número de asistentes más reducido. No obstante, Bonet incide en que esta derivación del sufragio “ha de ser completamente voluntaria. Nadie puede obligar a un copropietario a delegar su voto si no quiere hacerlo. Por tanto, podemos encontrarnos con que, en una determinada junta, no se produzca un número suficiente de cesiones de representación y que la cifra de personas presentes exceda las disposiciones establecidas”.
Estas y otras cuestiones marcarán el futuro inmediato de las comunidades de propietarios. Como reconoce el presidente del Colegio de Administradores de Fincas, desde la irrupción de la pandemia “se han celebrado muy pocas juntas. Únicamente, las absolutamente imprescindibles. Sin embargo, a medida que se vaya normalizando la situación, habrá necesidad de llevar a cabo más encuentros, y por esto resulta imprescindible resolver las dudas que plantean las directrices que se han promulgado”.
Los profesionales creen una vez terminado el confinamiento y las restricciones del estado de alarma habrá una reactivación de las operaciones, que fían con más claridad para el último trimestre de este año. Por el contrario, un 28% aventura que durante este año no habrá reactivación y no se producirá hasta al menos a mediados de 2021. Una encuesta realizada entre agentes del Colegio Oficial y Asociación de Agencias y Agentes Inmobiliarios de Madrid (COAPIMADRID – AIM), ha analizado el impacto del Covid – 19 en el sector inmobiliario.
Los agentes de la propiedad inmobiliaria estiman que una vez terminado el confinamiento y las restricciones del estado de alarma habrá una reactivación de las operaciones, situándola con más claridad para el último trimestre de este año. Así lo han indicado un 65,62% de los profesionales incluidos en una encuesta realizada por el Colegio Oficial y Asociación de Agencias y Agentes Inmobiliarios de Madrid (COAPIMADRID – AIM) para analizar el impacto del confinamiento y las restricciones aplicadas con motivo del Covid – 19 en el sector inmobiliario.
Por el contrario, el 28,12% de los agentes considera que durante este año no habrá una reactivación, sino que existirá una situación de atonía que se mantendrá hasta al menos a mediados de 2021 momento en el que empezarán a cobrar fuerza de nuevo el ritmo habitual que – ya ralentizado – se había empezado a instalar a finales de 2019 y durante las semanas de 2020 previas al confinamiento. Los profesionales se encuentran expectantes y son más prudentes acerca de si se producirá o no una oleada de inversores que aproveche las nuevas tendencias que han surgido en el mercado con motivo del confinamiento y las restricciones por el Covid – 19, como podrían ser una moderación de los precios. Un 53,12% cree que el entorno actual es propicio para que sí surja una tendencia inversora que busque el valor refugio en el sector inmobiliario. Sin embargo, el otro 37,5% considera que los inversores esperarán a que exista una mayor certidumbre en la evolución de la economía para volver a acercarse al sector.
Por otra parte, un 78,1% de los API afirma que la continuidad de la actividad durante el confinamiento ha sido posible por la utilización de la tecnología y que las herramientas online serán fundamentales para el futuro, mientras que para el 18,7%, el trabajo en el formato digital se ha realizado como se venía haciendo habitualmente antes del confinamiento y las restricciones.
Los API tienen a su disposición servicios telemáticos y aplicaciones que les permite ser más competitivos en el mercado, como TASAPI, que es la aplicación online oficial de COAPIMADRID para realizar tasaciones de inmuebles, y actualmente ya se están presentando telemáticamente las periciales en sede judicial.
La rehabilitación será uno de los ejes de la política de vivienda del Ejecutivo a partir de ahora. Así lo puso de manifiesto el secretario de Estado de Transportes, Movilidad y Agenda Urbana, Pedro Saura, durante la Conferencia Sectorial de Vivienda que se celebró el pasado 4 de junio.
Según Saura, habrá un Plan Estatal de Rehabilitación en el marco del Plan Estatal de Vivienda. «Será un instrumento nuevo y diferenciado -aserguró el número dos del Departamento que dirige Jose Luis Ábalos-, con una visión de rehabilitación integral y a gran escala, integrando como prioridades la eficiencia energética, la accesibilidad y la salubridad».
El Gobierno se ha comprometido, por tanto, a fomentar la rehabilitación con miras a la sostenibilidad medioambiental, pero también promoverá la construcción de vivienda nueva «para facilitar el acceso de los jóvenes y familias de bajos recursos como forma de sostenibilidad social a largo plazo», subrayó Saura.
El objetivo es pasar de 30.000 a, al menos, 120.000 viviendas rehabilitadas al año. Eso implicará, según la valoración del Ejecutivo, la creación de 370.000 puestos de trabajo a corto plazo.
Se prevén 2.000 millones de euros
El secretario de Estado prevé que el Plan de Rehabilitación de Vivienda estará dotado con 2.000 millones de euros, que provendrán tanto del Fondo de Recuperación que está diseñando la Unión Europea como de empresas privadas.
De hecho, en la Conferencia Sectorial de Vivienda Pedro Saura destacó el papel de la rehabilitación como motor de recuperación tras las crisis del COVID-19, pero desde un efoque de colaboración público-privada «para crear empleo y crecimiento, y alcanzar los objetivos medioambientales», dijo.
El Consejo Superior de Colegios de Arquitectos de España (CSCAE) ha celebrado el anuncio efectuado por Saura, puesto que, según indica Lluis Comerón, presidente de esta entidad, «va en línea con las propuestas» que el CSCAE trasladó al Ejecutivo en el mes de abril.
En el documento remitido al Gobierno, el CSCAE proponía medidas de reactivación del sector y destacaba «el potencial de la rehabilitación para generar hasta 400.000 empleos«. Se demandaban entonces «políticas públicas» que impulsasen y aprovechasen «el potencial de un sector que todavía no se ha recuperado de la crisis anterior”, subrayaba Comerón a finales de abril.
Con TucomunidApp los vecinos de la comunidad podrán avisar de incidencias al instante, votar los distintos puntos del orden del día sin tener que asistir a las juntas y domiciliar los recibos. Con esta app, desarrollada por la tecnológica española IESA, las gestiones con la comunidad y el administrador de fincas se hacen sencillas e inmediatas. Además son canal perfecto para la nueva normalidad ya que ayuda a controlar el aforo de las zonas comunes y agiliza la solidaridad entre vecinos
En esta ‘nueva normalidad’ post COVID-19, la digitalización en las comunidades de propietarios es fundamental, ya que aporta seguridad a muchas acciones que antes se hacían de forma presencial.
Las relaciones entre los vecinos y los administradores de fincas son un ejemplo. Las juntas donde coinciden en un local grupos grandes de propietarios, o la reserva de pista en una hoja compartida por todos, han quedado atrás gracias a TucomunidApp. Incluso incorpora un sistema para controlar el aforo de las piscinas de las comunidades.
Esta aplicación, desarrollada por IESA Comunidades Tecnológicas, permite reunir en el móvil todas esas funciones que antes se hacían de forma presencial.
Como propietario, solamente se tiene que aceptar la invitación del administrador y descargar la app en el móvil (o acceder a tucomunidapp.com). Así, se podrá acceder a todos los temas que afectan a la comunidad de forma muy sencilla.
“Somos conscientes de que los administradores de fincas y los propietarios demandaban otra manera de gestionar los temas relacionados con las comunidades de propietarios. TucomunidApp es la app que, de manera sencilla e inmediata, da respuesta a esta demanda. Además de poder realizar todo tipo de gestiones, los propietarios tendrán acceso a toda la información de la comunidad: incidencias, actas de juntas, cuentas anuales, estatutos y normas, entre otros. Se trata de una herramienta tecnológica que en estos momentos, en los que las reuniones y juntas deben evitarse, y es necesario controlar los aforos de las piscinas, se convierte en un gran aliado”, asegura Enrique Sánchez, director general de IESA, creadora de TucomunidApp.
Juntas virtuales
Las reuniones entre vecinos y sus administradores también se han visto afectadas y obligadas a aplazarse a un momento todavía incierto.
Cuando el administrador convoca una junta, cada propietario recibe una notificación en TucomunidApp, con acceso a todos los detalles y documentos. Desde ese momento, puede votar su apoyo o no a cada punto, y delegar el voto al administrador, con esas preferencias. A todos los efectos, es como si ese propietario hubiera asistido y votado en la junta.
Por otra parte, IESA Comunidades Tecnológicas pone a disposición de los administradores de fincas un programa de realización de juntas con asistencia virtual en el momento, votaciones online y evidencias fehacientes soportadas con blockchain.
TucomunidApp ha llegado en el momento oportuno para ayudar en esta situación, y se quedará para siempre, evolucionando la forma en la que se toman las decisiones en las comunidades de vecinos.
Aforo de piscinas controlado
Otra de las funcionalidades con las que cuenta esta aplicación es la de reservas de espacios comunes. A través de la app, los vecinos podrán gestionar las reservas de la pista de pádel, la sala polivalente o de cualquier zona de la comunidad que sea reservable.
Entre estas zonas reservables puede estar la piscina de la comunidad, que tendrá un aforo limitado para, dadas las circunstancias generadas por la pandemia, garantizar la seguridad de todos los vecinos.
Con esta solución se minimiza el tiempo en los procesos de reserva y las molestias a los vecinos, además de poder ver en todo momento la ocupación o disponibilidad de los espacios para evitar riesgos de contagio.
Comunicaciones entre vecinos
Es un canal que mejora las relaciones entre vecinos, que tanta solidaridad han mostrado entre ellos durante esta época de cuarentena provocada por el COVID-19.
TucomunidApp Tiene un espacio llamado Comunidad Social, dedicado a publicar necesidades y ofrecimientos de ayuda dentro de cada comunidad.
Los administradores de fincas, los verdaderos protagonistas
Son los administradores de fincas los que ponen a disposición de sus comunidades esta aplicación, ya que son ellos los que configuran las opciones para cada comunidad, mantienen todo el contenido, y gestionan los usuarios. Una labor que seguro los vecinos agradecerán enormemente.
Una vez finalizada la prórroga del estado de alarma en España, los Administradores de Fincas de Madrid (CAFMadrid) indican las medidas a adoptar en las comunidades de propietarios con la nueva normalidad que está en vigor desde el 21 de junio. Así, el aforo de las piscinas, que afecta a las 12.000 existentes en la Comunidad de Madrid, aumenta del 30% al 50% y la distancia interpersonal se reduce de 2 metros a 1,5 metros. Además, se pueden usar ya los parques infantiles siempre que se respete un aforo máximo de una persona por cada 4 m2 de recinto.
El pasado sábado 20 de junio se publicó en el Boletín Oficial de la Comunidad de Madrid (BOCM) la Orden 668/2020, de 19 de junio, de la Consejería de Sanidad, por la que se establecen medidas preventivas para hacer frente a la crisis sanitaria ocasionada por el COVID-19 una vez finalizada la prórroga del estado de alarma. Esta orden, que entró en vigor a las cero horas del día 21 de junio de 2020, es de aplicación en todo el territorio de la Comunidad de Madrid y mantendrá su vigencia hasta que el Gobierno de España declare la finalización de la situación de crisis sanitaria por el covid-19.
Siguiendo con la labor informativa realizada desde el primer momento que se inició la crisis del COVID-19, el Colegio Profesional de Administradores de Fincas de Madrid (CAFMadrid) recuerda las siguientes obligaciones extraídas de la nueva orden en comunidades de propietarios y urbanizaciones madrileñas:
El uso de las piscinas, que afectan a las12.000 existentes en la Comunidad de Madrid, se ha flexibilizado destacando los siguientes cambios:
El aforo permitido aumenta del 30% al 50% del existente en condiciones normales hasta nueva Orden.
La ocupación tanto en el vaso como en la zona de playa cambia de 4 m2 por persona a 3 m2 por persona.
La distancia de seguridad interpersonal disminuye de 2 metros a 1,5 metros.
Se habilitarán sistemas de acceso para evitar aglomeraciones, no habilitando turnos a no ser que fuera necesario para el control del aforo.
La medición del cloro ya no se debe realizar cada hora, pero se deberá llevar un control periódico del agua y si la concentración supera un límite determinado se deberá desalojar el vaso hasta que se recuperen los valores normales.
Desaparece la prohibición expresa de la utilización de duchas y fuentes de los aseos por lo que se podrían utilizar, aunque se recomienda minimizar su uso para evitar el riesgo de contagio.
Uso de las instalaciones deportivas al aire libre. Hasta el 5 de julio incluido, se podrá realizar en estas instalaciones actividad deportiva en grupos de hasta 20 personas, sin contacto físico y siempre que no se supere el 60 % del aforo máximo permitido. Desde el 6 de julio y hasta que la situación epidemiológica lo aconseje dicho porcentaje se ampliará al 75 % y a grupos de hasta 25 personas.
Uso de parques infantiles, siempre y cuando se respete un aforo máximo de una persona por cada 4 m2 en el recinto y se cumplan las medidas higiénico-sanitarias establecidas al efecto.
Uso de los jardines.
Realización de obras en el edificio, viviendas y locales, cumpliendo las medidas adecuadas de higiene y la distancia mínima de seguridad de “al menos” 1,5 metros.
Uso de los gimnasios. Hasta el 5 de julio incluido, se podrá realizar en estas instalaciones actividad deportiva en grupos de hasta 20 personas, sin contacto físico y siempre que no se supere el 60% del aforo máximo permitido. Desde el 6 de julio y hasta que la situación epidemiológica lo aconseje dicho porcentaje se ampliará al 75 % y a grupos de hasta 25 personas.
A escasos días de que finalice el plazo para presentar la declaración de la renta 2019, son muchos los contribuyentes que, por prudencia, deciden tributar según el criterio de Hacienda para después solicitar la rectificación y devolución de ingresos indebidos. José María Salcedo, socio del despacho Ático Jurídico, afirma que esta batalla contra Hacienda arranca justo cuando finalice la campaña de la renta y es posible pedir desde la devolución de la exención por la venta de la vivienda habitual, hasta la devolución de la compensación por las pérdidas obtenidas con la donación de un inmueble.
Estas son las devoluciones en el IRPF que se pueden pedir a Hacienda
Exención por la venta de vivienda habitual
Cuando una persona vende su vivienda habitual, la ganancia que obtenga tendrá que declararla en el IRPF, a no ser que el importe obtenido lo reinvierta en la compra de otra casa habitual. Así, el contribuyente se ahorra los impuestos que van del 19% a 23% de la ganancia obtenida.
Las ganancias conseguidas con la venta de la vivienda habitual deben integrarse en la base imponible del ahorro y tributarán al tipo fijo del 19% hasta 6.000 euros, del 21% (de 6.000 a 50.000 euros) y del 23% (de 50.000 euros en adelante). Pero si el dinero obtenido en la venta se invierte en la compra de otra casa, entonces el contribuyente está exento del pago de IRPF.
En concreto, el artículo 38.1 de la Ley del IRPF, que es el que regula este beneficio fiscal, exige la reinversión total o parcial del importe obtenido con la transmisión. Y añade el Reglamento del impuesto que esa reinversión debe llevarse a cabo en el plazo de dos años, anteriores o posteriores a la venta.
Pero esta exención en el IRPF se puede aplicar también a contribuyentes mayores de 65 años que decidan vender su vivienda. Sin embargo, Hacienda suele buscar motivos para cuestionar que la vivienda transmitida sea la habitual, tal y como recuerda el abogado José María Salcedo. Así, por ejemplo, Hacienda no suele permitir esta exención en el caso de que el contribuyente haya dejado de vivir en la casa hace más de dos años, algo “especialmente gravoso en el caso de padres divorciados, cuando el uso se atribuye al otro y es, por tanto, imposible, vender la vivienda”, añade el experto.
Pero Hacienda tampoco permite aplicar esta exención si la nueva vivienda habitual se compra mediante una hipoteca, algo que tiene sobre la mesa el Tribunal Supremo. En concreto, se trata de unos de los beneficios fiscales más usados por los contribuyentes y, por ello, se plantean problemas en relación con el importe reinvertido que puede considerarse exento y más cuando hay un préstamo de por medio. Porque el importe obtenido en la venta se destinará al pago de las cuotas de la hipoteca durante todo el periodo de amortización del préstamo (no solo en el plazo de dos años antes comentado).
Por eso, Salcedo recomienda pelear la aplicación de esta exención.
Compensación de las pérdidas obtenidas con la donación de un inmueble
Hacienda suele negar a los contribuyentes que han registrado pérdidas por la donación de un inmueble que puedan compensarlas con las ganancias obtenidas durante el ejercicio y en los cuatro siguientes. Pero José María Salcedo recuerda que es un criterio discutido por algunos órganos del Ministerio de Hacienda, como es el Tribunal Económico-Administrativo Regional de Valencia, con lo que merece la pena reclamarlo.
Amortización de inmuebles recibidos en donación o herencia
Uno de los mayores gastos deducibles en el caso de viviendas alquiladas es el de la amortización (se calcula sobre el mayor de dos valores, el catastral y el de adquisición de la vivienda), pero Hacienda considera que los inmuebles procedentes de una herencia o donación no valen nada. En concreto, sólo considera que su valor se corresponde con los gastos e impuestos que se pagaron por la herencia o donación, con lo que reduce su valor y, por tanto, la amortización acaba aplicándose sobre el valor catastral. Es otra cuestión que también está sobre la mesa del Supremo, por lo que Salcedo aconseja pelear la reclamación y no renunciar a la deducción de este gasto.
IRPF en caso de la disolución de una comunidad de bienes al adjudicar inmuebles
La Ley del IRPF establece que no hay ganancia o pérdida patrimonial en caso de disolución de la comunidad de bienes, salvo que se actualice el valor del inmueble. En caso de actualización, el contribuyente que no se adjudique la vivienda, pero reciba una compensación económica superior al valor que tenía el inmueble cuando lo compró o heredó, deberá tributar en el IRPF.
Por ejemplo, es el caso de una vivienda comprada por dos hermanos por 120.000 euros. Cada uno será propietario del 50% de la casa por valor de 60.000 euros cada uno. Si al cabo de los años, uno de los hermanos se queda con el 100% de la casa valorada en 180.000 euros, la compensación que cobrará el otro será de 90.000 euros, es decir, 30.000 euros más que su valor de compra. Este incremento de valor debe tributar en el IRPF.
“Frente a este criterio se han revelado diversos Tribunales Superiores de Justicia, como el del País Vasco, o el de la Comunidad Valenciana. Consideran que la Ley del IRPF prohíbe actualizar valores en una disolución de comunidad. Y que, por tanto, si esto se hace, no tendrá implicaciones en el IRPF, ni habrá ganancia”, comenta José María Salcedo.
Salcedo recuerda que hasta que el Supremo se pronuncie sobre esta cuestión, los contribuyentes están en su derecho de solicitar la rectificación de la autoliquidación de IRPF y la devolución de ingresos indebidos.
Gastos por inmuebles vacíos
Hacienda no permite al contribuyente con una vivienda en alquiler pero que no encuentra inquilino deducirse los gastos que genera. No obstante, es un criterio discutido por varios Tribunales Superiores de Justicia que terminará siendo resuelto por el Supremo.
Otros casos no relacionados con la vivienda
Las costas judiciales cobradas con motivo de un litigio tributan en el IRPF como ganancia patrimonial, pero es posible deducir todos los gastos pagados por el contribuyente a sus propios abogados. Salcedo recuerda que se abre la puerta a solicitar la devolución de las costas por las que se tributó en 2019 (si no se tuvo en cuenta este criterio), y por las cobradas en los últimos cuatro años.
Por otro lado, los intereses de demora cobrados por un contribuyente con motivo de una devolución tributaria también pueden no tributar en el IRPF. Salcedo aconseja plantear batalla para evitar la tributación de los intereses de demora. Y ello teniendo en cuenta que es una cuestión que también va a resolver el Supremo en los próximos meses.
Cómo reclamar la devolución de ingresos indebidos
Desde el despacho Ático Jurídico aconsejan al contribuyente solicitar a Hacienda la rectificación de la autoliquidación y la devolución de ingresos indebidos antes de que prescriba el derecho a hacerlo (4 años contados desde el último día que hubo para presentar el impuesto). No obstante, si lo que se pretende rectificar es lo que Hacienda considera “opciones tributarias”, la solicitud debe presentarse antes del 30 de junio. Ello ocurrirá cuando se pretenda aplicar la exención por transmisión de la vivienda habitual, o la compensación de pérdidas generadas por la donación de un inmueble.
El abogado de Ático Jurídico recuerda que el procedimiento de rectificación debe iniciarse ante la Agencia Tributaria. En caso de que Hacienda desestime la solicitud, entonces se puede recurrir por vía económico-administrativa y, posteriormente, ante la jurisdicción contencioso-administrativa.
Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies