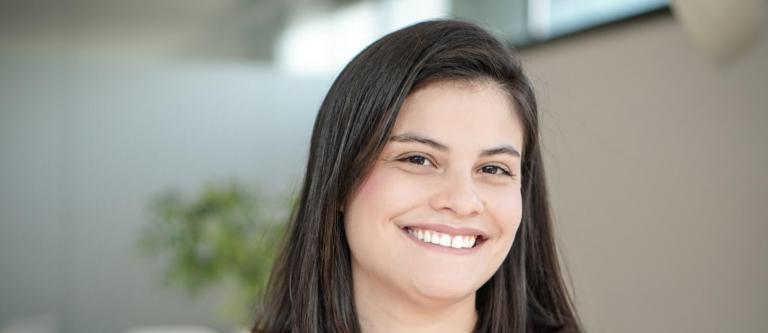
Entrevistamos a María Laura Mosqueda, CEO y Fundadora de TechHeroX, con ocasión de la reciente celebración del Día Internacional de la Ciberseguridad.
1.- María Laura, para aquellos de nuestros lectores que aún no conozcan TechHeroX ¿podría presentarnos su compañía, qué servicios presta y a qué tipo de clientes o usuarios se dirige?
TechHeroX es una Startup EdTech que ayuda a las empresas a facilitar la formación que sus profesionales tienen a mano, con microhistorias formativas que reciben a través de nuestra aplicación móvil. Nuestra filosofía es que la formación que tiene pinta de formación aburre y deja de ser eficiente, por eso nuestros contenidos se parecen a los que le gustan a la gente.
Nuestro modelo de negocio es e-Learning & Software as a Service. Hemos creado un catálogo de experiencias formativas mobile para profesionales, que licenciamos y que se actualiza a medida que evolucionan las temáticas, permitiendo la escalabilidad en número de usuarios y con equipos dispersos geográficamente que utilicen varios idiomas.
Nosotros hemos escogido temáticas complicadas y obligatorias para el sector corporativo, en la que existen tipologías de empresas que deben formar a sus profesionales todos los años en estas materias. Por ejemplo, Ciberseguridad y Protección de datos y Prevención de Blanqueo de Capitales y Financiación del Terrorismo.
Nuestros clientes son, por ejemplo, Banca, Aseguradoras, Despachos de Abogados, Empresas de Infraestructura Críticas, entre otras.
En TechHeroX hemos creado una nueva categoría en el sector de la formación corporativa: Micro-historias on the go / en tu bolsillo, de forma continua.
Queremos ayudar realmente a desmitificar y democratizar temáticas que generan barreras de conocimiento en los profesionales. Consideramos la tecnología como un canal, una herramienta que nos acompaña en el día a día y nos ayuda a llegar a la audiencia potencial.
2.- ¿Por qué es tan importante concienciar a las pymes, empresas y resto de organizaciones sobre la necesidad de protegerse frente a las ciberamenazas?
La Ciberseguridad puede ser la mayor arma de guerra actualmente. Pero para responder la pregunta lanzo otra: ¿Por qué se construyó la Gran Muralla China? Los muros siempre tienen la misma finalidad: impedir que alguien entre en tus dominios. En la ciberseguridad pasa lo mismo. Las empresas construyen sus murallas con herramientas de encriptación o de monitorización, gastándose millones de dólares al año.
Pero…se dejan abierta la puerta de servicio de la muralla al descuidar el elemento humano, el cual se puede manipular psicológicamente para dejar entrar a alguien.
Los incidentes cibernéticos han escalado del decimoquinto al primer sitio en la lista de riesgo para las empresas españolas, según el IX Barómetro de Riesgos de Allianz Global Corporate Specialty (AGCS).
El exceso de confianza, la negligencia, y la falta de autoconocimiento sobre las propias vulnerabilidades, son algunos de los factores determinantes en un incidente cibernético. Los hackers cuentan con tus sesgos cognitivos y rasgos de personalidad para que el 90% de los ciberataques tengan éxito.
Hay que abordar la concienciación de ciberseguridad desde un punto de vista humano y psicológico, no técnico. Entender cómo los rasgos de nuestra personalidad y nuestros sesgos cognitivos nos pueden ayudar a evitar los ciberataques. Dime cómo eres y te diré cómo serás hackeado. Por eso, en TechHeroX le dimos un giro inesperado al enfoque: ni tecnología, ni tecnicismos: micro-historias y empoderar a los usuarios a través del Autoconocimiento (sesgos cognitivos, personalidad).
3.- El último informe presentado por el Ministerio del Interior sobre cibercriminalidad, se constata que los ciberdelitos ya representan el 10% del total de infracciones cometidas, y que prácticamente se duplican año a año. ¿Estamos ante una crisis coyuntural y pasajera o se trata de una tendencia que ha venido para quedarse?
Para pagarle a los hackers se necesita dinero que muy probablemente no proceda de fuentes monetarias lícitas.…ya que va destinada a actividades como robo de datos, cibercrímenes en infraestructuras críticas (envenenar las aguas de una ciudad, o dejar sin sistema de transporte o sin luz a una ciudad).
Algunos datos arrojan que los cibercriminales están contribuyendo de forma significativa a blanquear dinero. ¿Y a cuánto creéis que puede equivaler todo el dinero que se blanquea en el mundo? Sería el séptimo u octavo país del mundo.
El hacking tiene mucho más que ver con la psicología que con la tecnología. La ingeniería social es así, ni programas sofisticados, ni tecnología punta, y a veces, ni ordenador. ¿Saben cuál fue el primer “hackeo” de la historia? ¿Qué tal el Caballo de Troya? ¿Y uno no tan antiguo pero previo a la era de Internet? ¿Recuerdan a Frank Abagnale Jr. interpretado por Leonardo Di Caprio en la película “Atrápame si puedes”? Aquel joven superdotado retrata a la perfección la psicología de un hacker. Siempre han existido, adaptándose a las herramientas existentes.
4.- ¿Cómo está incidiendo la crisis pandémica de la COVID-19 en el ámbito de la ciberseguridad y la proliferación de los ciberdelitos?
Con la irrupción del teletrabajo, los ciberataques saltan del ordenador al móvil, y el riesgo, por extensión, a todos los dispositivos de la casa. Ha llegado el momento de integrar hábitos de seguridad personales.
Paradójicamente todos hemos convertido nuestras casas en una fortaleza “física” pero al pasar más tiempo en ellas estamos más expuestos en el ámbito online, por los aparatos que tenemos conectados, porque nos debemos relacionar con el mundo exterior a través de lo digital (compras, comunicación, etc.,) y porque hemos salido de los perímetros de ciberseguridad que tenían las empresas.
Ahí donde esté trabajando cualquier persona es un punto de vulnerabilidad para la empresa.
Por eso es tan importante la concienciación con recursos que nos lleven al autoconocimiento. Las personas pueden ser el eslabón más débil en los ciberataques, hasta que le das el arma del autoconocimiento y de la formación.
5.-La irrupción de nuevas tecnologías como la Inteligencia Artificial, el Machine Learning, la Big Data, el Blockchain, la computación cuántica… ¿suponen una oportunidad o una amenaza en el ámbito de la ciberseguridad?
Estas tecnologías pueden representar una gran oportunidad o un gran riesgo. Depende de para qué se utilicen. ¿Podemos hacer algo contra los posibles riesgos que podrían representar? Como diría el Arte de la Guerra “Conoce a tu enemigo y conócete a ti mismo y en 100 batallas no serás derrotado”.
Empezar por entender cómo funcionan los atajos de nuestro cerebro es imprescindible, pues son muchos los sesgos cognitivos que nos llevan a juicios incorrectos y a caer en ciberataques.
Estar conscientes de estos “boicots mentales” y estar atentos ante cualquier anzuelo que provoque ira, enfado, miedo, curiosidad, compasión, morbo o urgencia para inducirnos a la acción o a revelar información, puede ayudarnos a reducir esos riesgos a los que nos exponemos en el ámbito digital.
7.- ¿Deben apostar las empresas y resto de organizaciones por implantar un Compliance o cumplimiento normativo en materia de ciberseguridad?
El RGPD/2016 obliga a casi todas las instituciones públicas y privadas a tener, bien en plantilla o como servicio externo a un Delegado de Protección de Datos. Este profesional es como la figura del Maestro de Armas. El que se encargaba no sólo de la seguridad del Castillo sino del adiestramiento de la población que vivía dentro, para defenderlo en caso de ataque.
Así como el Maestro de Armas no podía defenderse sólo, los Delegados de Protección de Datos tampoco. Sobre todo cuando el 90% de los ciberataques exitosos se deben a errores o negligencias humanas que se podrían haber evitado.
La ciberseguridad es un elemento crítico para el negocio. Con una obligatoriedad de su cumplimiento o no, debería formar parte de la estrategia de las organizaciones.
8.- Y para terminar, pensando en el público fiel de nuestra sección Derecho TIC compuesto mayoritariamente por profesionales jurídicos y resto de consumidores de contenidos legales, si bien cada vez más entre ese público y de forma creciente se van incorporando empresas de todo tamaño y sector ¿qué consejo en materia de ciberseguridad les recomendaría principalmente adoptar?
Hay un sesgo cognitivo que se llama “Sesgo del punto ciego”, por el cual, uno mismo no se da cuenta de los prejuicios propios o simplemente nos creemos mejor que los demás.
Un ejemplo de este sesgo es nuestra actitud frente a la ciberseguridad: “a mi nunca me va a pasar”.
Tengamos humildad para reconocer el sesgo. Y ganas de aprender para evitarlo.
Acreditación de días que no constituyen baja médica
elderecho.com
La AN declara que, no estando prevista legal o convencionalmente la forma de acreditación de los 3 primeros días de ausencia al trabajo por enfermedad distintos a IT, la empresa no puede imponer unilateralmente su acreditación mediante el parte de asistencia a consulta médica en el que se haga constar la recomendación de reposo durante los días de ausencia.
Mediante sentencia de la AN de 2018, se declara la aplicación a los trabajadores del Grupo Renfe de los preceptos contenidos en la LPGE de 2013, que recogen el derecho de los trabajadores de las entidades públicas a disponer y disfrutar de cuatro días anuales de ausencia por enfermedad, distintos a los de IT, pudiendo ser tres consecutivos, sin generar descuento en su nómina.
La dirección de recursos humanos del Grupo remite una nota interna a las sociedades informando de que para el disfrute de estos días de ausencia se debe presentar un parte de asistencia a consulta médica en el que conste la recomendación de reposo durante el día o días de ausencia. Justifica esta medida porque, a su entender, no es lo mismo ir al médico a tomarse la tensión, a vacunarse o a solicitar una receta médica, que la asistencia médica por razones de enfermedad o accidente, debiéndose acreditar que la ausencia es debida a enfermedad o accidente.
La representación sindical de RENFE presenta demanda de conflicto colectivo solicitando la nulidad de esta medida, por cuanto Grupo Renfe no dispone de habilitación legal que le permita desarrollar ningún precepto legal o reglamentario. Además, esta actuación comporta la imposición de una obligación a los servicios médicos de cómo deben redactar los partes de asistencia lo que comporta, en muchas ocasiones, la negativa de los servicios médicos a hacer efectiva esta imposición y, en consecuencia, la negativa de la empresa de reconocer la procedencia de este derecho.
a) No toda enfermedad del trabajador constituye base para incurrir en situación de IT, sino sólo aquella que reúne el doble requisito de precisar asistencia sanitaria y provocar la imposibilidad para el trabajo.
b) No toda enfermedad que imposibilite para trabajar da lugar a la situación protegida de IT, sino sólo aquélla que supera los tres primeros día.
c) La protección de Seguridad Social surge cuando, reunidos los requisitos para constituir situación de IT, la enfermedad pasa al 4º día de duración, siendo éste el primero en el que el trabajador devenga derecho al subsidio.
Por consiguiente, las enfermedades que imposibilitan para trabajar de uno a tres días no se hallan en el marco de protección del sistema de Seguridad Social.
En atención a estas conclusiones, la AN considera que no puede exigirse parte de asistencia médica en el que deba constar la recomendación de reposo durante el día o los días de ausencia, tal y como postula la empresa. La necesidad de acreditar la enfermedad se rige exclusivamente por las normas reguladoras de la jornada y el horario de aplicación en cada ámbito. No existiendo regulación interna al respecto, la empresa no puede no puede unilateralmente exigir el parte de asistencia a consulta médica en el que se haga constar la recomendación de reposo durante los días de ausencia.
El covid sigue dejando cambios a su paso y estos han afectado de manera directa en la manera que tenemos de trabajar. Las empresas están buscando formas de reinventar sus espacios de oficinas y brindar a los empleados razones para volver a su lugar de trabajo, y un nuevo informe de JLL expone que los trabajadores deben ser la prioridad. El informe, Reimagine: el futuro del trabajo para crear un mundo mejor, prevé que las empresas priorizarán la salud, el bienestar y la salud mental de los empleados en este nuevo futuro laboral.
Asimismo, se producirá una gran transformación de los entornos laborales: la oficina tradicional evolucionará para pasar a ser un núcleo central rediseñado para potenciar la interacción de los empleados, la colaboración, la innovación y la formación.
Las conclusiones del informe con la participación de expertos sectoriales de Barclays, Discovery Inc y Vodafone, que pusieron de manifiesto la tendencia hacia ecosistemas laborales híbridos que incluyan modalidades de trabajo flexibles, basadas en el trabajo tanto en la oficina como en remoto. Los participantes hablaron sobre cómo las plantillas dispersas, líquidas y potenciadas por la tecnología digital caracterizarán el mundo laboral en 2025 y destacaron la importancia de tener en cuenta las necesidades de los empleados de cara a su reincorporación a la oficina en 2021 y más adelante.
“A medida que avanzamos hacia un estilo de vida pospandémico, resulta importante comparar experiencias y compartir las mejores prácticas. El panel de expertos confirmó la transición de gran calado que se está produciendo hacia un modelo centrado en los empleados y el énfasis renovado en lo que reviste importancia para los empleados, como la calidad de vida y el bienestar”, comentó Mark Caskey, consejero delegado de JLL Corporate Solutions para la región EMEA.
“Estamos asistiendo al surgimiento de un nuevo propósito para los espacios laborales, y las empresas deben evaluar lo que ello conlleva para su modelo de negocio. Debemos avanzar de forma conjunta hacia un entorno laboral más conectado y sostenible que esté a la altura de las expectativas de los empleados”, añade Caskey.
A medida que avanza la transición hacia los ecosistemas laborales híbridos, las oficinas seguirán haciendo las veces de espacios colaborativos y centros de innovación. Los empleados siguen mostrando una gran afinidad por las oficinas. Los datos de JLL apuntan a que el 70 % de los empleados cree que la oficina fomenta más el trabajo en equipo y la colaboración creativa. Los patrones del teletrabajo consistirán principalmente en trabajar dos días a la semana en la oficina, si bien muchos empleados (74 %) se plantearían una semana de cuatro días laborables.
Las oficinas del futuro tendrán que adaptarse con celeridad para convertirse en espacios inspiradores y colaborativos y dejar atrás el concepto de filas de escritorios que imperaba en el pasado. Se prevé un cambio significativo en los modelos operativos de los espacios flexibles: los propietarios crearán sus propios espacios flexibles o se asociarán con operadores de este tipo de espacios.
El mayor énfasis en la salud y el bienestar de las personas será quizás la principal herencia de la pandemia. La salud y el bienestar de la plantilla, incluido un entorno laboral seguro y saludable, son imprescindibles para el éxito de las empresas. En 2021 y en adelante, los nuevos estilos de gestión seguirán evolucionando, priorizarán la innovación y sentarán las bases de la cultura empresarial.
Las prioridades laborales tradicionales también se han puesto seriamente en entredicho durante la pandemia: por ejemplo, el 72 % de los empleados ahora considera que la conciliación entre la vida laboral y la personal reviste más importancia que contar con un salario holgado (69 %). Ello conlleva que el futuro del trabajo debe focalizarse en las necesidades y preferencias de unas plantillas líquidas. Las empresas deben crear soluciones centradas en los empleados que ofrezcan capacidad de elección y flexibilidad para optimizar sus experiencias y su rendimiento.
Se ha producido una transición mundial innegable en el uso de la energía hacia la mitigación del cambio climático y el fomento de la sostenibilidad. Dado que se estima que el medio urbanizado representa más del 40 % del consumo de energía a escala mundial y genera aproximadamente un tercio de las emisiones de carbono de todo el mundo, el sector inmobiliario desempeñará un papel de suma relevancia en la creación de un mundo mejor.
Este sector deberá planificar iniciativas para cumplir el objetivo de lograr un modelo con cero emisiones netas de carbono, pero las personas también querrán formar parte de una empresa con un propósito en este sentido y comprometida con un mundo más sostenible.
El Ayuntamiento de Madrid prepara una nueva normativa para regular los pisos turísticos, aunque esperará a que el Tribunal Supremo se pronuncie sobre los recursos presentados contra el Plan Especial de Hospedaje de Manuela Carmena. El consistorio pretende acabar con el mercado negro, además de obligar a cumplir la ley de propiedad horizontal para que estos alojamientos no superen las 2/5 partes del activo y diferenciar entre uso turístico y el alquiler puntual, según ha podido saber idealista/news.
En los despachos de Cibeles se trabaja para arreglar el problema de los pisos turísticos justo en un momento en el que sector atraviesa una gran crisis por las restricciones de movilidad provocadas por el coronavirus. En concreto, el Área de Desarrollo Urbano ha comenzado a esbozar una nueva ordenanza municipal para atajar un problema que ha creado una economía sumergida y problemas vecinales, entre otros contratiempos.
De todos modos, el Ayuntamiento aclara que primero tienen que esperar al fallo del Tribunal Supremo sobre los muchos recursos que se presentaron contra el Plan Especial de Hospedaje de Carmena, que está todavía en vigor. Por este motivo, los planes del nuevo equipo de gobierno son sólo orientativos porque todavía no existe un documento cerrado.
“La realidad es que los pisos turísticos empezaron como economía colaborativa, pero se ha pervertido esta idea para convertirse en un negocio y se ha desvirtuado su espíritu inicial”, señalan desde el consistorio. La cuestión es que el Plan General de Ordenación Urbana no regula esta complejidad y el Plan Especial de Hospedaje aprobado por el anterior equipo de gobierno no se ha mostrado efectivo. ¿Por qué? Porque exigir un acceso independiente a la vivienda es reconocer que el 98% de estas viviendas son imposible de legalizar. “Al final, las condenas al mercado negro y lo que consigues es que sea imposible de controlar. Además de no disminuir el número de viviendas de uso turístico, que siguió aumentando durante todo el mandato anterior”, afirman fuentes del Ayuntamiento de Madrid.
Al no ser sólo una cuestión urbanística, sino que el problema es de seguridad y de convivencia vecinal, el gobierno local explica que trabajará en coordinación con todas las áreas de gobierno implicadas en esta problemática y también con la Comunidad de Madrid, que tiene también competencias.
La nueva ordenanza pretende diferenciar entre las viviendas de uso turístico y los actos de alquiler puntual. El consistorio entiende que las primeras ejercen bajo el principio de unidad de explotación, mediante precio, de forma profesional y sin carácter de residencia permanente, es decir, uso de hospedaje y puro negocio, mientras que las segundas son utilizadas como residencia permanente por parte del dueño y por lo tanto no entrarían dentro de la modalidad de alojamiento turístico.
Además, la nueva ordenanza pretende hacer cumplir la ley de propiedad horizontal y por ello será necesario el consenso de tres quintas partes de la comunidad de vecinos para permitir que haya en el edificio una vivienda de uso turístico. Con esta ley, parece lógico pensar que el número máximo de viviendas turísticas por edificio residencial fuera correspondiente a las 2/5 partes restantes del edificio, para mantener un equilibrio de copropiedad adecuado.
Con estas medidas, el gobierno local pretende aflorar estos pisos para poder tenerlos controlados y dar seguridad, basándose en la convivencia vecinal. En paralelo a la redacción de esta ordenanza, el consistorio ha aplicado la normativa vigente y, por primera vez, ha empezado a multar a aquellos propietarios de pisos turísticos que incumplen reiteradamente las órdenes de cese. “Son multas coercitivas de hasta 3.000 euros”, puntualizan fuentes del Área de Desarrollo y Urbanismo.
Pero esta no es la única medida del consistorio que afecta a los pisos turístico, porque recientemente la EMVS, encabezada por Diego Lozano, ha presentado el programa Reviva (enmarcado en el Plan Integral del Aquiler Municipal) para captar en usufructo viviendas turísticas vacías de la capital con el objetivo de arrendarlas en el mercado de alquiler tradicional. Una iniciativa que guarda seguridad para propietario y ventajas para el futuro de los inquilinos que podrían llegar conseguir hasta 900 euros de descuento en la renta.
TANTO EL JUZGADO DE PRIMERA INSTANCIA COMO LA AUDIENCIA PROVINCIAL RESOLVIERON QUE CADA PARTE DEBÍA CARGAR CON SUS PROPIAS COSTAS
confilegal.com
Irene Casanueva
El Tribunal Supremo ha estimado el recurso interpuesto por un consumidor contra la sentencia que no impuso las costas procesales a Ibercaja. Y es que, pese a allanarse a la demanda, la entidad bancariahabía rechazado previamente una reclamación extrajudicial que tenía el mismo contenido.
Sin embargo, el Pleno de la Sala de lo Civil, en la sentencia 36/2021, 27 de enero, con ponencia de Rafael Sarazá Jimena, señala que aunque la reclamación tuvo lugar antes de la entrada en vigor del Real Decreto, esa actuación fue justamente la prevista en la norma.
Esto es, explica, «efectuar una reclamación a la entidad financiera para que dejara de aplicar la cláusula suelo y le devolviera lo indebidamente cobrado por su aplicación».
La entidad financiera rechazó la solicitud alegando que su actuación había sido correcta y que la cláusula suelo no era abusiva. Sin embargo, interpuesta la demanda, se allanó a la misma.
Para el Supremo, «el pronunciamiento de la Audiencia Provincial al no imponer las costas a la entidad financiera allanada porque el consumidor no volvió a formular la reclamación, carece de justificacióne infringe los artículos 3 y 4 del Real Decreto-ley 1/2017, interpretados a la luz de la letra y de la finalidad de los artículos 6.1 y 7.1 de la Directiva 93/13/CEE».
En este sentido, el Pleno explica que «concurrió el supuesto de hecho que aquellos preceptos prevén como presupuesto de la condena en costas de la entidad financiera: el consumidor reclamó a la entidad financiera, esta rechazó la reclamación y posteriormente se allanó a la demanda del consumidor».
Esto, concluye el Supremo, «determina la estimación de este motivo del recurso de casación y hace innecesario entrar en los demás, buena parte de cuyos argumentos están estrechamente vinculados con los expuestos al formular este motivo».
Así, determina que no procede hacer expresa imposición de las costas del recurso de casación que ha sido estimado, de conformidad con los artículos 394 y 398, ambos de la Ley de Enjuiciamiento Civil.
Respecto de las costas del recurso de apelación, acuerda revocar la condena impuesta al demandante, pero no hacer expresa imposición de las mismas a la entidad financiera recurrida.
Sobre esto, señala que «cuando resulta estimado dicho recurso, no rige el principio del vencimiento, como hemos declarado en varias sentencias a partir de la sentencia 653/2020, de 3 de diciembre, a la que nos remitimos en extenso».
Por todo ello, casa la sentencia dictada por la Audiencia Provincial de Badajoz en 2018, estima el recurso de apelación interpuesto con la sentencia de Primera Instancia, cuyo pronunciamiento en costas revoca, y condena a la entidad al pago de las costas de primera instancia, sin hacer expresa imposición de las costas del recurso de apelación.
Se extremará el control sobre las plataformas de comercio electrónico y continuarán las personaciones en locales de negocio
elderecho.com
La Agencia Tributaria reforzará este año el control de personas físicas que aparentan ser no residentes en España utilizando para ello herramientas de análisis masivos de datos (‘big data’), ha informado este lunes el Ministerio de Hacienda, que ha destacado que ello supone una novedad en el ámbito de los patrimonios relevantes ‘deslocalizados’ y marca un «nuevo impulso» para la comprobación tributaria de este perfil de contribuyente.
Así figura en el Plan de Control Tributario 2021, cuyas directrices generales se han publicado este lunes en el Boletín Oficial del Estado (BOE). En concreto, dentro del ámbito del análisis patrimonial, la AEAT continuará este año con sus labores de control sobre grandes fortunas, aunque en 2021 se establece una línea específica de control a partir de herramientas de ‘big data’ sobre contribuyentes con patrimonios relevantes que ‘deslocalizan’ su residencia, fingiendo que se encuentra en el extranjero cuando la Agencia Tributaria entiende que realmente residen en España.
A lo largo del pasado año se estableció de manera sistemática el análisis de residencia sobre un amplio colectivo contribuyentes que figuran como no residentes en las bases de datos tributarias. Este análisis, explica Hacienda, «ha facilitado la obtención de los indicios necesarios para poder determinar la residencia en nuestro país de algunos de estos patrimonios relevantes, lo que permitirá, a partir de este año 2021, intensificar las actuaciones de control de ciudadanos deslocalizados».
Las directrices del Plan de Control Tributario tienen en cuenta el impacto de la crisis sanitaria sobre la planificación de la AEAT en 2020 y, «posiblemente», también 2021, planteando la consolidación y modulación de líneas de actuación que el pasado año pudieron resultar afectadas por la pandemia, como el plan de visitas presenciales.
También se priorizará el control de los riesgos fiscales de aquellos contribuyentes que menos se hayan visto afectados por los efectos económicos del coronavirus, manteniendo «un nivel general de control adecuado dada la necesidad de combinar la atención a las situaciones de falta de liquidez con la obligación de comprobar ejercicios anteriores a la crisis dentro del periodo de prescripción», precisa Hacienda.
El Ministerio subraya que el incremento de bases imponibles negativas pendientes de compensar justifica «doblemente» la continuación del plan especial de revisión de bases pendientes iniciado el pasado año.
El Plan de Control también tiene en cuenta aspectos de la operativa empresarial que se han visto impactados por la pandemia, como los precios de transferencia (intragrupo) de las multinacionales o el efecto que las restricciones a la movilidad han tenido en los hábitos de consumo, generando un fuerte repunte del comercio por Internet.
Las personaciones en locales, «irrenunciables»
Dentro de las actuaciones a realizar en el marco de la lucha contra la economía sumergida, Hacienda considera «irrenunciable» continuar desarrollando las habituales personaciones en locales de negocio de los obligados tributarios para los supuestos en que los indicios de incumplimiento se presenten con una «mayor claridad».
De igual forma, Hacienda seguirá prestando atención prioritaria al empleo de equipos y programas informáticos que permiten y facilitan la alteración de los registros contables de todo tipo, y se planteará un trabajo conjunto con asociaciones de empresas especializadas en el desarrollo o comercialización de software de gestión para evitar que se desarrollen, difundan, comercialicen, descarguen o usen en el ámbito empresarial sistemas que permitan la supresión de ventas.
A su vez se trabajará en la incorporación de nuevos colectivos con actividad económica (empresarial o profesional) al plan de envío de ‘ratios calculadas de actividad económica’ contrastadas con las ratios que la Agencia considera representativas del sector y segmento económico correspondiente.
Mayor control sobre el comercio electrónico
En relación con el comercio ‘online’, la Agencia Tributaria intensificará su control, tanto desde la perspectiva de la tributación directa como de la indirecta, realizando una aproximación cooperativa, cuando sea posible, para determinar la forma más adecuada de acceder a la información necesaria de las plataformas de comercio electrónico o, en caso de no ser posible, haciendo valer las obligaciones generales de información legalmente previstas y el régimen sancionador por incumplimiento.
«Se pretende asegurar la completa identificación fiscal de aquellos obligados tributarios que, aun no estando domiciliados en España, realicen el hecho imponible del IVA por sus ventas a consumidores finales localizados en nuestro país», expone el Ministerio.
En paralelo a la implementación en 2021 de las medidas normativas que derivan del paquete ‘e-commerce’, se extremará el control sobre las plataformas de comercio electrónico para evitar que este tipo de operaciones puedan eludir el pago de las obligaciones tributarias que les corresponden, en particular, a efectos de la tributación indirecta.
Junto a ello, el abuso de los envíos postales directos al consumidor con carácter no comercial desde países terceros será objetivo prioritario en colaboración con el área de Aduanas e Impuestos Especiales, quien, paralelamente, fomentará el uso de técnicas de ‘minería de datos’ para complementar el análisis y control tradicional del comercio exterior posterior a la importación al objeto de impedir la elusión de los aranceles y del IVA a la importación.
Criptomonedas, tabaco y drogas
También se seguirán impulsando las labores de captación, sistematización y análisis de la información que se vaya obteniendo sobre criptomonedas, a efectos de facilitar las actuaciones de control de la correcta tributación de las operaciones realizadas y el conocimiento de los fondos utilizados en la adquisición de estas monedas virtuales.
En el terreno de la fiscalidad internacional, este año se completará el desarrollo del nuevo sistema automatizado de análisis de riesgos en materia de precios de transferencia.
A su vez, se mantendrá el papel dinamizador de inspecciones por parte de la Oficina Nacional de Fiscalidad Internacional, la ONFI, y en este 2021 se realizará una campaña específica para verificar el adecuado cumplimiento de las obligaciones de información sobre operaciones vinculadas.
También se mantendrá el foco en la identificación de estructuras y pautas de comportamiento que se beneficien indebidamente de la baja fiscalidad de los paraísos fiscales y regímenes preferenciales.
En el ámbito de la lucha contra el tráfico de drogas y otros ilícitos, se impulsará la implantación de tecnologías avanzadas basadas en inteligencia artificial, ‘big data’ y minería de datos para reforzar las investigaciones del Servicio de Vigilancia Aduanera de la Agencia Tributaria en materia de análisis patrimonial y blanqueo de capitales.
En la zona del Campo de Gibraltar se desarrollarán actuaciones operativas en coordinación con el resto de autoridades policiales y judiciales, en aplicación del Plan Especial del Campo de Gibraltar. También continuarán las acciones operativas y de vigilancia marítima que se han visto reforzadas por la prohibición legal de las ‘narcolanchas’.
En materia de tabaco, se impulsarán medidas legales que permitan una mejora del control y vigilancia de la circulación y venta de hoja de tabaco para fines ilícitos y, en el marco de los instrumentos de cooperación que se acuerden con el Reino Unido para su aplicación en Gibraltar, se impulsará potenciar la colaboración con las autoridades gibraltareñas en la lucha contra el contrabando.
Resolución de 19 de enero de 2021, de la Dirección General de la Agencia Estatal de Administración Tributaria, por la que se aprueban las directrices generales del Plan Anual de Control Tributario y Aduanero de 2021
elderecho.com
El Ministerio de Hacienda lanzará una nueva herramienta informática que permitirá predecir determinados errores en la declaración de la Renta y avisar de esas posibles modificaciones a los contribuyentes que decidan modificar ciertas casillas precumplimentadas del borrador.
Esta es una de las novedades que contempla el Plan Anual de Control Tributario 2021, cuyas directrices han sido publicadas este lunes en el Boletín Oficial del Estado (BOE).
Esta herramienta, que previsiblemente se podrá poner ya en marcha en la próxima Campaña del IRPF, utilizará técnicas de aprendizaje automático a partir de regularizaciones de años anteriores para realizar una selección de contribuyentes que pueden cometer equivocaciones en determinadas casillas del apartado de rendimientos del trabajo para avisarles de ese eventual error si deciden modificar el borrador que les ofrece la Agencia Tributaria y evitar así una posible regularización posterior.
El Ministerio que dirige María Jesús Montero no descarta que, en el futuro, esta herramienta pueda ampliar su alcance a otros apartados de la declaración del IRPF.
En la campaña de Renta se incluirán, paralelamente, mejoras en el programa de cartera de valores y en las amortizaciones de inmuebles, al tiempo que se facilitará a pequeños empresarios y profesionales el traslado automático de los libros registro de IRPF a la declaración.
También en el ámbito de la asistencia, las directrices del Plan de Control Tributario prevén la puesta en funcionamiento efectivo de las Administraciones de asistencia Digital Integral, las ADI.
Tras una prueba piloto desarrollada en el cuarto trimestre del pasado año, se quiere consolidar la puesta en marcha de estas plataformas dirigidas a prestar servicios de información y asistencia por medios electrónicos mediante la utilización de distintos canales de comunicación virtuales.
De igual forma, en el marco del Plan de Control, se extenderá el alcance del borrador de IVA a más colectivos, se reforzarán los asistentes de IVA en funcionamiento y se crearán nuevas herramientas de asistencia censal, al tiempo que, en el ámbito de Recaudación, se impulsará un sistema telemático de asistencia en el pago al contribuyente.
A su vez, para mejorar, simplificar y modernizar la información y comunicación con los contribuyentes, Hacienda trabaja en la modificación de la estructura de la página web de la Agencia Tributaria con el objetivo de integrar la información del Portal de Internet y la tramitación de la Sede Electrónica de la Agencia.
Fase recaudatoria
Junto con las prioridades ya habituales en el ámbito del control en fase recaudatoria, como la vigilancia patrimonial de los deudores condenados por delito, o la asunción de medidas cautelares para evitar vaciamientos patrimoniales, el Plan de Control reforzará las labores de investigación que dan lugar a derivaciones de responsabilidad a terceros mediante un control especial de las titularidades ‘de conveniencia’ de los terminales punto de venta (TPV); es decir, de aquellos supuestos en que los TPV se colocan bajo la titularidad de una persona distinta del deudor, ocultándole para evitar las actuaciones de embargo.
Por otra parte, este año se proseguirán los trabajos de implementación del denominado ‘NRC online’, un nuevo sistema de registro y seguimiento de los ingresos gestionados a través de entidades colaboradoras que facilitará las labores de seguimiento y control de las deudas.
Aun cuando la finalidad del contrato sea la de morar en la vivienda, no puede dicha relación arrendaticia ser calificada de arrendamiento de vivienda, en tanto en cuanto no se cumple el elemento subjetivo consistente en que no coincide la persona del arrendatario con la de aquel cuya necesidad de vivienda se atiende con el arrendamiento
elderecho.com
Alejandro Fuentes-Lojo Rius
I. Introducción
Es habitual en el tráfico inmobiliario que las empresas arrienden viviendas para que sus empleados o directivos puedan disfrutarlas habitando en ellas mientras exista dicho ligamen laboral, bien por razones de desplazamiento entre centros de trabajo de la empresa o bien por otras razones internas de la empresa.
Las peculiaridades de esta tipología de relación arrendaticia han propiciado desde antaño una permanente discusión doctrinal sobre la calificación jurídica de estos negocios jurídicos que es determinante para conocer cuál es la normativa legal aplicable; la cual, como veremos, se torna aún más compleja si además estamos ante un contrato de arrendamiento celebrado con anterioridad a 1 de enero de 1995.
Sobre esta compleja cuestión sobre la que existe disparidad de criterios en los tribunales se ha pronunciado recientemente nuestro Tribunal Supremo, Sala de lo Civil, en Sentencia nº568/2020, de 28 de octubre –EDJ 2020/697103-, cuyo ponente es el Excmo. Magistrado Don Antonio Salas Carceller, siendo esta una de sus últimas aportaciones doctrinales en su meritoria y dilatada carrera al servicio de la justicia española.
II. Contenido
En primer lugar, debe tenerse en cuenta que el ámbito subjetivo del contrato de arrendamiento de vivienda para satisfacer la necesidad de vivienda permanente del arrendatario (art. 2 de la LAU 94 –EDL 1994/18384-) está limitado a las personas físicas por motivos obvios: la incapacidad de morar de una persona jurídica (SAP Barcelona, Sec. 4ª, nº66/2018, de 5 de febrero –EDJ 2018/22686-; y SAP Barcelona, Sec. 13ª, nº587/2013, de 30 de octubre –EDJ 2013/252444-):
“… En orden al «objeto» y, por ello, la naturaleza del contrato, la literalidad de los preceptos (2.1, 7, 16, 27.f LAU –EDL 1994/18384-) parece excluir las PJ como arrendataria en los arrendamientos de vivienda (pues no se puede predicar de las mismas una necesidad permanente de vivienda, sino que, en su caso, tendrán un domicilio social), pero el supuesto puede darse, y así, pensemos en empresas cuyos directivos precisan una vivienda por un plazo determinado y es la empresa la que formaliza el contrato; lo definitivo es proteger al arrendatario «designado», aunque el contrato lo haya formalizado un tercero en su beneficio, porque vive en la finca y la destina primordial y preferentemente a vivienda.” (SAP Barcelona, Sec. 13ª, nº 587/2013, de 30 de octubre –EDJ 2013/252444-).
“Así, en esta línea, todo arrendamiento sometido a la LAU –EDL 1994/18384– cuyo arrendatario sea una persona jurídica, cualquiera que esta sea, es un arrendamiento para uso distinto, al faltar el elemento de la satisfacción de vivienda del arrendatario.” (SAP Barcelona, Sec. 4.ª, 66/2018, de 5 de febrero –EDJ 2018/22686-).
No obstante, no se trata de una cuestión pacífica en los tribunales, ya que algunos vienen considerando que, aunque el arrendatario sea una persona jurídica, si la finalidad del contrato es la de ser destinado a vivienda permanente el contrato deberá ser calificado como arrendamiento de vivienda[1]. Esta tesis minoritaria es la asumida por la Audiencia Provincial de Madrid, Sec. 11.ª, en Sentencia nº 218/2008, de 30 de abril –EDJ 2008/108425-:
“A la vista del contenido del contrato que las parte suscribieron el 8 de abril de 1999, no compartimos los razonamientos de la sentencia apelada que hemos reproducido ni la conclusión que alcanza. Lo primero que debe decirse es que dada la fecha del contrato se regula por la LAU de 1994 –EDL 1994/18384-y, dicho esto, el objeto del mismo lo fue la vivienda NUM000 del inmueble sito en la calle DIRECCION001 número NUM000 de Madrid y el uso de la plaza de garaje número NUM001 del Aparcamiento para Residentes de la calle Antonio Maura, siendo concretado su destino en la cláusula segunda del siguiente tenor literal «El inmueble objeto del presente contrato se destinará a vivienda familiar, quedando expresamente prohibido al arrendatario variar o alterar en todo o en parte el destino para el que aquél ha sido arrendado». Los términos del contrato son tan claros que no ofrecen duda sobre cuál fue la voluntad de las partes sobre su naturaleza que entra de lleno en la órbita de aplicación del artículo 2.1 de la LAU. Lo dicho no se desvirtúa por el hecho de que la arrendataria sea una persona jurídica, de manera que en ese concreto extremo debe ser estimado el recurso y la demanda reconvencional.”
A nuestro juicio, esta última tesis es incorrecta, no debiendo ser calificado de arrendamiento de vivienda subsumible en el art. 2 de la LAU 94 –EDL 1994/18384-. La razón de ello es que en el supuesto que contemplamos no cabe hablar de que el destino de la vivienda sea satisfacer la necesidad de vivienda del arrendatario, sino de un tercero, que no es ni el cónyuge ni los hijos dependientes (art. 7 de la LAU 94).
Aun cuando la finalidad del contrato sea la de morar en la vivienda, no puede dicha relación arrendaticia ser calificada de arrendamiento de vivienda, en tanto en cuanto no se cumple el elemento subjetivo consistente en que no coincide la persona del arrendatario con la de aquel cuya necesidad de vivienda se atiende con el arrendamiento (SAP Barcelona, Sec. 4ª, nº 66/2018, de 5 de febrero –EDJ 2018/22686-; y SAP Barcelona, Sec. 4ª, nº 493/2009, de 30 de septiembre –EDJ 2009/351498-).
En su caso, y tratándose de un contrato sujeto a la LAU 94 –EDL 1994/18384-, la calificación de este negocio jurídico encajará en la categoría de los «arrendamientos para uso distinto del de vivienda» de que hablan los artículos 3, 4.3 y 29 al 35 de la LAU.
No obstante, si el contrato es anterior a 1 de enero de 1995, no es en ningún caso de aplicación la LAU 94 –EDL 1994/18384-, porque no estaba en vigor en dicho momento, y por tanto, habrá que preguntarse qué normativa es aplicable a dicho negocio jurídico.
Esta es la cuestión que resuelve la reciente Tribunal Supremo, Sala de lo Civil, en Sentencia nº 568/2020, de 28 de octubre –EDJ 2020/697103-, objeto de análisis.
Nótese que en el TRLAU 64 –EDL 1964/62– no existe la categoría jurídica de “arrendamiento de uso distinto de vivienda” del art. 3 de la LAU 94 –EDL 1994/18384-, dividiéndose la regulación en dicho cuerpo normativo entre arrendamiento de vivienda o inquilinato y de local de negocio (art. 1.1 del TRLAU 64), estando excluidos de forma expresa de esta normativa especial “los arrendamientos, cesiones y subarriendos de viviendas o locales de negocio, con o sin muebles, de fincas cuyo arrendatario las ocupe únicamente por la temporada de verano, o cualquier otra, aunque los plazos concertados para el arrendamiento fueran distintos” (art. 2.1 del TRLAU 64).
Declara la STS, Sala de lo Civil, nº 568/2020, de 28 de octubre –EDJ 2020/697103-, que un contrato de arrendamiento suscrito en fecha 24 de enero de 1985 a favor de persona jurídica para destinar la vivienda para alojamiento de directivos o empleados está sujeto al TRLAU 64 –EDL 1964/62-. Pero no al régimen y beneficios que otorga la ley a los arrendamientos de vivienda, quedando asimilado a un arrendamiento de local de negocio en cuanto a su regulación jurídica y, por tanto, siendo aplicable en cuanto a su extinción la Disposición Transitoria Tercera, apartado B) 4, de la LAU 94 –EDL 1994/18384-. En palabras del Alto Tribunal:
“Es frecuente la contratación del arrendamiento por una persona jurídica para destinar la vivienda para alojamiento de directivos o empleados, pero tal contratación -precisamente por la sucesión de ocupantes- no ha de estar sujeta a la legislación sobre arrendamientos urbanos en cuanto a los beneficios que comporta para el arrendatario, sin perjuicio de que -sin aplicación necesaria de la normas imperativas- las partes puedan establecer los pactos y cláusulas que estimen convenientes.”
La citada Sentencia confirma la Sentencia de la Audiencia Provincial de Barcelona, Sec. 4ª, nº66/2018, de 5 de febrero de 2018 –EDJ 2018/22686, que es de imprescindible lectura para comprender el razonamiento que ha seguido la Sala para determinar la normativa de aplicación a dicho negocio jurídico, dada la extrema parquedad del Alto Tribunal en la motivación de la Sentencia.
La tesis jurídica mantenida por esta sección especializada en arrendamientos urbanos de la Audiencia Provincial de Barcelona confirmada por el Alto Tribunal es, a mi juicio, muy discutible.
Declara la Sentencia de la Audiencia que la relación jurídica de autos es subsumible respecto de su calificación en el art. 5.1 del TRLAU 64 –EDL 1964/62-, que reza así:
“El contrato de arrendamiento de local de negocio no perderá su carácter por la circunstancia de que el arrendatario, su familia o personas que trabajen a su servicio tengan en él su vivienda.”
Echamos en falta que ante dicha afirmación no razone el Tribunal por qué es de aplicación dicho precepto legal cuando es claro y notorio que no estamos ante un arrendamiento de local de negocio, adoleciendo pues del razonamiento necesario que exige una aplicación analógica de dicha norma a una relación jurídica que no es la que, por defecto, contempla la norma legal. Es suficiente con leer el siguiente pasaje de la Sentencia recurrida en casación para evidenciar la falta de claridad de la tesis judicial mantenida por la Audiencia:
“Y en la disyuntiva de considerar si nos hallamos ante un arrendamiento sujeto al Código Civil –EDL 1889/1– (artículo 2.3 del TRLAU –EDL 1964/62-) o frente un arrendamiento de local de negocio en el que el arrendatario, su familia o personas que trabajen a su servicio tengan en él su vivienda ( artículo 5.1 del TRLAU ) consideramos que este último supuesto se ajusta más al presente caso.”
Compartimos el criterio judicial de la Audiencia sobre la inaplicabilidad del art. 2.3 del TRLAU 64 –EDL 1964/62– que determina que no es de aplicación la ley especial arrendaticia a los contratos de arrendamiento para el “uso de las viviendas y locales que los porteros, guardas, asalariados, empleados y funcionarios tuvieren asignados por razón del cargo que desempeñen o del servicio que presten”; norma que en su caso sí sería de aplicación a un hipotético subarriendo entre la empresa arrendataria y los empleados o directivos que moran en ella, pero en ningún caso entre arrendador y arrendatario.
Lo que no compartimos, con todos los respectos a los Excmos. e Ilmos. Magistrados (y Magistradas) de ambos tribunales, es que se califique a la relación jurídica que nos ocupa de arrendamiento de local de negocio, pues es evidente que en el presente caso no se ejercita en el bien inmueble arrendado actividad industrial, de comercio o de enseñanza con fin lucrativo, tal como exige el art. 1.1 del TRLAU 64 –EDL 1964/62– y la consolidada doctrina interpretativa del Tribunal Supremo (SSTS de 12 de marzo de 1962, de 25 de abril de 1956, de 2 de febrero de 1963, 11 de febrero de 1964), destinándose exclusivamente a morada por sus ocupantes.
En este sentido, conviene recordar que es doctrina consolidada de nuestro Tribunal Supremo (SSTS de 13 de mayo de 1969 –EDJ 1969/329-, 16 de noviembre de 1972 –EDJ 1972/623– y 13 de marzo de 1970) que el arriendo de un local para el ejercicio de una actividad profesional no es tampoco calificable como local de negocio para el legislador de 1964 –EDL 1964/62-, en la medida que a pesar de desarrollarse una actividad retribuida o lucrativa no hay en esos casos un fenómeno mercantil de producción, consumo o cambio, notas características de la industria y del comercio.
A mi juicio, la normativa aplicable a este negocio arrendaticio debe ser el Código Civil –EDL 1889/1-, ya que como decíamos con anterioridad, con anterioridad a 1 de enero de 1995, los contratos de arrendamiento de vivienda de temporada o de uso distinto de vivienda permanente estaban excluidos de la aplicación de la normativa especial arrendaticia (TRLAU 64 –EDL 1964/62-).
Es más, la propia Sentencia objeto de análisis confirma que concurre en esta relación jurídica el elemento de temporalidad propia de los arrendamientos de temporada o uso distinto de vivienda permanente al declarar que no puede gozar de la protección legal que dispensa el legislador a los arrendamientos de vivienda en tanto que tal contratación se caracteriza por la “existencia de una sucesión de ocupantes”.
Al margen de la desacertada interpretación gramatical de la norma que realiza el Alto Tribunal, si atendemos al espíritu de la misma tampoco es acertada la conclusión alcanzada ya que debemos recordar que la normativa del TRLAU 64 –EDL 1964/62– no solamente establecía un régimen muy tuitivo con el arrendatario de vivienda, sino que a diferencia del legislador de 1994, también la preveía para los arrendamientos de local de negocio y asimilados. La conclusión de la Sentencia de que dicho negocio jurídico está sujeto a la Disposición Transitoria Tercera, apartado B) 4, de la LAU 94 –EDL 1994/18384-, implica reconocer de forma implícita que está sujeto a la prórroga forzosa del art. 57 del TRLAU 64, protección jurídica que no tiene razón de ser en este caso, y que en ningún caso se justifica en la Sentencia, como hubiere sido deseable para la protección de la seguridad jurídica.
Recuérdese que la finalidad del beneficio legal de la prórroga forzosa para locales de negocio era la protección y desarrollo del tejido comercial e industrial de nuestro país para que la empresa mercantil e individual gozara de un asentamiento firme y de sustentáculo sólido[2].
Es más, la propia Sentencia comentada reconoce que “tal contratación – precisamente por la sucesión de ocupantes – no debe estar sujeta a la legislación sobre arrendamientos urbanos en cuanto a los beneficios que comporta para el arrendatario”. ¿Qué mayor beneficio legal existe en la normativa de arrendamientos urbanos que el de la prórroga forzosa? Ninguno.
A mi juicio, es desacertada la tesis del Alto Tribunal. Ha tratado de trasladar la doctrina jurisprudencial mayoritaria sobre la materia respecto de contratos celebrados con posterioridad a 31 de diciembre de 1994 – analizada con anterioridad -, olvidando las relevantes particularidades del TRLAU 64 –EDL 1964/62– respecto de la LAU 94 –EDL 1994/18384-, que exige que se haga un tratamiento diferenciado de la cuestión objeto de estudio.
Por último, es de obligado comentario el inciso final de la Sentencia que declara “sin perjuicio de que -sin aplicación necesaria de la normas imperativas- las partes puedan establecer los pactos y cláusulas que estimen convenientes.”.
Si bienlas partes no pueden, haciendo uso de la autonomía privada, tratar de inaplicar la normativa arrendaticia vigente que rige su contrato, ello no es óbice para que puedan pactar aquellas condiciones que consideren oportunas siempre y cuando no vulneren la norma imperativa del cuerpo normativo al que están sujetos, la moral, o el orden público (art. 1255 del Código Civil –EDL 1889/1-). Si llevamos dicha afirmación de la Sentencia al terreno práctico teniendo en cuenta el negocio jurídico que nos ocupa, la pregunta que debemos hacernos es la siguiente: ¿pueden las partes pactar la sujeción al régimen de la prórroga forzosa del art. 57 del TRLAU 64 –EDL 1964/62– teniendo en cuenta que es un derecho de configuración legal cuya aplicación no está prevista para dicho contrato de arrendamiento? Entendemos que esta es la cuestión jurídica a la que contesta el Tribunal Supremo cuando en dicho pasaje de la Sentencia ensalza la autonomía de la voluntad de las partes, afirmando pues implícitamente que dicho pacto es plenamente válido y, por tanto, que si las partes hubieren pactado dicha sujeción a la prórroga forzosa, la respuesta a la cuestión debería haber sido otra: la sujeción a la prórroga forzosa para los contratos de arrendamiento de vivienda que es aun de mayor vigorosidad que la aplicable para los arrendamientos de local de negocio, y por tanto, en cuanto a su extinción, el contrato se regiría por lo dispuesto en la Disposición Transitoria 2ª de la LAU 94 –EDL 1994/18384-.
En este sentido, conviene tener en cuenta que el artículo 1281 del Código Civil –EDL 1889/1– recoge y proclama las grandes normas de la hermenéutica contractual, que doctrinalmente se pueden resumir en tres principios esenciales, como son: a) el principio de tomar en cuenta la voluntad común de las partes contratantes; b) el principio de la autorresponsabilidad de dichas partes contratantes; y c) el principio de la confianza, buena fe en ellas (Sentencia del Tribunal Supremo de 30 de noviembre de 2005 –EDJ 2005/213905-, de 6 de febrero de 1998 –EDJ 1998/588-, y Sentencia de 3 de Julio de 2002 –EDJ 2002/26069-). La interpretación contractual tiene como finalidad la investigación de la verdadera y real voluntad de los contratantes para establecer el alcance y contenido de lo pactado fijando las obligaciones asumidas por cada uno de ellos en la relación contractual (Sentencia del Tribunal Supremo de 30 de noviembre de 2005 –EDJ 2005/213905– y de 15 de diciembre de 1992 –EDJ 1992/12397-).
La interesante cuestión de la validez de una cláusula de sujeción a la prórroga forzosa ha sido analizada con detalle por los tribunales. La Sentencia del Tribunal Supremo de 9 de septiembre de 2009 –EDJ 2009/217416-, recaída en el recurso de casación nº 1071/2005, en el supuesto de un contrato de arrendamiento de cuatro locales de negocio suscrito el 1 de diciembre de 1998 – estando vigente la LAU de 1994, EDL 1994/18384 -, a favor de persona jurídica, con inclusión de una cláusula de duración de un año, prorrogable por plazos de igual duración a exclusiva decisión del arrendatario, sin limitación temporal de dichas prórrogas, que en consecuencia podrían ser usadas de modo indefinido, aplicó por analogía la duración máxima del usufructo a favor de persona jurídica – treinta años ex art. 515 del Código Civil, EDL 1889/1 -. Esta doctrina jurisprudencial ha sido confirmada por la Sentencia del Tribunal Supremo, Sala de lo Civil, nº 703/2012, de 14 de noviembre –EDJ 2012/248606-, también en este caso respecto de un contrato de arrendamiento de local.
En idéntico sentido, debemos citar la Sentencia del Tribunal Supremo, Sala de lo Civil, nº 645/2012, de 12 de noviembre –EDJ 2012/246225-, aunque esta última respecto de una prórroga forzosa pactada en un contrato de arrendamiento de local a favor de persona física sujeto a Decreto Ley Boyer –EDL 1985/8350-, esto es, celebrado entre 9 de abril de 1985 y 31 de diciembre de 1994. Si bien, debemos puntualizar que esta doctrina jurisprudencial ya no es de aplicación respecto de contratos celebrados con anterioridad a la entrada en vigor de la LAU 94 sujetos a Decreto Ley Boyer, habiéndose impuesto finalmente la tesis de la Sentencia del Tribunal Supremo, Sala de lo Civil, nº 831/2011, de 17 de noviembre –EDJ 2011/287660-, que fue confirmada por la Sentencia del Tribunal Supremo, Sala de lo Civil, del Pleno, nº 137/2015, de 12 de marzo –EDJ 2015/75935-, con el voto discrepante de dos Magistrados de la Sala[3], y que declara que estos contratos se rigen, en cuanto a su duración, por lo dispuesto en la Disposición Transitoria Tercera de la LAU 94 –EDL 1994/18384-.El Tribunal Supremo para apoyar esta conclusión reitera el mismo razonamiento contenido en la Sentencia de 17 de noviembre de 2011, consistente en que el régimen de duración y extinción de los contratos previsto en la Disposición Transitoria Tercera de la LAU 94, cuyo apartado 3 afecta a los arrendamientos concertados a arrendatario persona física, y su apartado 4 a los arrendatarios concertados a favor de persona jurídica, se aplica también, a las mismas categorías de arrendatarios existentes en los contratos de arrendamiento con sujeción a prórroga forzosa concertados entre 9 de mayo de 1985 y 31 de diciembre de 1994, pues si el legislador previó un fin para los contratos de arrendamiento de local de negocio que legalmente debían estar sometidos a la prórroga forzosa por razones de política legislativa, aún más debe estar previsto en los que se fijó convencionalmente, so pena de eliminar la esencia de la temporalidad del contrato de arrendamiento. Añadiendo, la citada Sentencia, que no sería coherente con el espíritu y finalidad del Decreto Ley Boyer que la supresión del carácter forzoso del régimen de prórroga del art. 57 LAU –EDL 1964/62– se tradujese para el arrendador que lo pactara expresamente en un régimen de duración más desfavorable que el de la propia LAU 1964.
A día de hoy, el Tribunal Supremo no ha tenido ocasión de pronunciarse sobre la validez de una cláusula de sujeción a prórroga forzosa en contrato de arrendamiento de vivienda sujeto a la LAU 94, existiendo tan solo aislados pronunciamientos de la jurisprudencia menor (SAP Barcelona, Sec. 13ª, nº 650/2017, de 12 de diciembre –EDJ 2017/284128– ; y SAP Madrid, Sec. 18ª, nº 304/2015, de 15 de octubre –EDJ 2015/210680-), que consideran que estamos ante una cláusula nula de pleno derecho, por ser incompatible con la naturaleza jurídica del contrato de arrendamiento, operando el elemento de la temporalidad como límite infranqueable de la autonomía de la voluntad ex art. 1255 del Código Civil –EDL 1889/1-).
Recientemente, esta cuestión se ha planteado en una encuesta jurídica coordinada por mí[4], en la que la mayoría de los expertos encuestados (SALAS CARCELLER, A.; MAGRO SERVET, V.; y ECHEVERRÍA SUMMERS, F.) consideran que es válida la prórroga forzosa convencional suscrita en un contrato de arrendamiento sujeto a la LAU 94 –EDL 1994/18384-.
MAGRO SERVET y ECHEVERRÍA SUMMERS apelan a la libertad de pacto respecto de la duración del contrato que opera tanto en arrendamientos de vivienda como de uso distinto de vivienda, en virtud de lo dispuesto en el art. 4 de la LAU –EDL 1994/18384– y del art. 1255 del Código Civil –EDL 1889/1-, pues la normativa especial de arrendamientos urbanos solamente establece un régimen legal imperativo respecto del mínimo de duración del contrato a favor del arrendatario (art. 9 de la LAU), pero no establece ningún plazo legal de duración máxima.
En este sentido, ECHEVERRÍA SUMMERS nos recuerda que el Tribunal Constitucional declaró en su día (Sentencia del Pleno de 17 de marzo de 1994 –EDJ 1994/2470-) la validez de la figura de la prórroga forzosa del art. 57 del TRLAU 64 –EDL 1964/62-.
No obstante, ambos autores sostienen que debe hacerse una interpretación restrictiva de este tipo de cláusulas para garantizar el respeto al elemento de temporalidad esencial en todo vínculo arrendaticio, de tal forma que para que se considere aplicable el régimen de la prórroga forzosa debe tratarse de una remisión expresa, clara e inequívoca, tal como viene declarando la doctrina de la Sala de lo Civil del Tribunal Supremo (SSTS de 15 de junio de 2011 –EDJ 2011/113792-, de 30 de mayo de 2011 –EDJ 2011/99502-, del Pleno de 12 de marzo de 2015 –EDJ 2015/75935-, de 20 de marzo de 2013 –EDJ 2013/50356-, de 13 de septiembre de 2017 –EDJ 2017/183733-), cuyo último exponente lo encontramos en el reciente Auto de 29 de julio de 2020 –EDJ 2020/618512 y 2020/618827-.
SALAS CARCELLER va más allá de la cuestión de la validez y se pronuncia sobre su eficacia. Declara que de conformidad con la doctrina jurisprudencial de la Sala Primera del Tribunal Supremo (Sentencia de 9 de septiembre de 2009 –EDJ 2009/217416– y de 14 de noviembre de 2012 –EDJ 2012/248606-), los efectos de este tipo de cláusulas no pueden consistir en convertir el contrato en perpetuo al arbitrio del arrendatario, ni tampoco puede aceptarse que ello deba equivaler a una falta absoluta de previsión temporal que pudiera reclamar la aplicación directa del art. 1581 del Código Civil –EDL 1889/1-, dejando entonces al arrendador la facultad de extinguir el contrato al cabo del año, de tal forma que se debe aplicar analógicamente la figura del usufructo y, en consecuencia, cuando el arrendatario sea persona jurídica la duración máxima que cabe imponer al arrendador, sin perjuicio de que la voluntad de las partes pueda llevar los efectos del contrato más allá del indicado tiempo, es la de treinta años del art. 515 del Código Civil, y para el caso de que el arrendatario sea persona física el contrato tendrá duración vitalicia, ya sea el arrendamiento de vivienda o de uso distinto de vivienda.
III. Conclusiones
A mi juicio, no se cumple la función nomofiláctica atribuida al Tribunal Supremo para garantizar la seguridad jurídica en el caso de la Sentencia nº 568/2020, de 28 de octubre –EDJ 2020/697103-, en la medida que genera más confusión a la ya existente respecto de una cuestión jurídica ya de por sí controvertida desde antaño, habiéndose perdido una gran oportunidad de pacificar dicha doctrina jurisprudencial.
Como adelantábamos con anterioridad, la normativa aplicable a los arrendamientos de vivienda a favor de personas jurídicas para directivos o empleados de empresa, tiene distinto tratamiento jurídico en función de la fecha de celebración del contrato.
Por lo que respecta a los contratos celebrados a partir de 1 de enero de 1995, la tesis mayoritaria en los tribunales sostiene que la normativa aplicable es la especial arrendaticia; en particular, el Título III de la LAU 94 –EDL 1994/18384– relativo a los arrendamientos de uso distinto de vivienda.
Mientras que por lo respecta a los arrendamientos celebrados con anterioridad a la entrada en vigor de la LAU 94, se rigen, según el reciente criterio doctrinal del Alto Tribunal, por la normativa aplicable a contratos de local de negocio del TRLAU 64 –EDL 1964/62– y, por tanto, estando sujetos a la prórroga legal del art. 57, siendo muy discutible este criterio, ya que lo razonable hubiera sido dictaminar que deben regirse por el régimen general del Código Civil, y por tanto, considerar que dicho contrato estaba en situación de táctica reconducción (arts. 1566 y 1581 –EDL 1889/1-), sin perjuicio de que las partes puedan pactar lo que consideren oportuno, incluso la sumisión a la sumisión a la prórroga forzosa.
[1] FUENTES-LOJO RIUS, A. y FUENTES-LOJO LASTRES, A.; “Nueva Suma de Arrendamientos Urbanos”, Ed. Aranzadi, 2019, p. 34-35.
[2] SOTO NIETO, F., “Arrendamientos Urbanos. Comentarios a la Ley de reforma de 11 de junio de 1964”, Ed. Industrias Litográficas Gerona, 1964, p. 198.
[3] FUENTES-LOJO RIUS, A. y FUENTES-LOJO LASTRES, A., “Nueva Suma de Arrendamientos Urbanos”, Ed. Aranzadi, 2019, p. 526 y ss.
[4] “De nuevo sobre la validez de la cláusula de sujeción a la prórroga forzosa”, Actualidad Civil nº10, Octubre 2020, Ed. Wolters Kluwer.
Se trata de un programa de la Junta de Andalucía de ayudas dirigido a personas mayores de sesenta y cinco años o personas con discapacidad y movilidad reducida o grandes dependientes que necesiten adaptar su vivienda habitual a sus necesidades especiales
sevilla.abc.es
Futuro Singular, una fundación que trabaja en favor de las personas con discapacidad intelectual y sus familias, ofrece apoyo en la tramitación de las ayudas del Plan Vive Andalucía de vivienda, rehabilitación y regeneración urbana cuyas solicitudes pueden enviarse hasta el próximo 2 de marzo. Las personas mayores de 65 años, ciudadanos con alguna discapacidad así como grandes dependientes pueden adaptar sus viviendas a sus necesidades de movilidad.
Este programa de ayudas de la Juntad de Andalucía contribuye a financiar obras y en su caso asistencias técnicas, para mejorar la seguridad y la adecuación funcional de las viviendas habituales, a las necesidades especiales de las personas mayores, o de las personas con discapacidad y movilidad reducida o grandes dependientes.
Una de las líneas de actuación es la adecuación funcional básica de la vivienda a personas mayores de sesenta y cinco años, personas que tengan reconocido al menos el 40 por ciento de grado de discapacidad y movilidad reducida así como a quienes tengan reconocido un grado de gran dependencia (grado 3). El requisito es tener unos ingresos de la unidad familiar de la persona solicitante no superiores a 2,50 veces el IPREM. (18.000 euros) y residir de forma habitual y permanente en la vivienda objeto de la adecuación.
Asimismo, el plan contempla subvenciones para la rehabilitación de viviendas pensando en el fomento de la rehabilitación de viviendas, ya sean unifamiliares, aisladas, agrupadas en fila o ubicadas en edificios de tipología residencial colectiva, contribuyendo a financiar la ejecución de obras para la conservación, mejora de la seguridad de utilización y de la accesibilidad, así como de la mejora de la eficiencia energética y sostenibilidad. Los solicitantes han de tener unos ingresos inferiores a los 5,5 veces el Iprem (41.000 euros).
Además, las comunidades de propietarios de edificios donde en el 50 por ciento de la viviendas, como mínimo, los ingresos de las unidades de convivencia sean inferiores a 5,50 veces el IPREM también pueden aplicar a la convocatoria de ayudas para la rehabilitación de sus bloques.
Por la complejidad de la tramitación de las ayudas, los trabajadoras de sociales de Futuro Singular Córdoba apoyan en la gestión de la tramitación de las subvenciones,
Los administradores de fincas solicitan que las reuniones virtuales se consideren legales
rtpa.es
Las restricciones por la pandemia han impedido que se celebren ocho de cada 10 juntas de comunidades de vecinos en Asturias, según las estimaciones del Colegio de Administradores de Fincas. Estos profesionales notan un aumento de la morosidad y una paralización de las reformas en los edificios por la imposibilidad de tomar decisiones conforme a la ley, que solo permite reuniones presenciales.
Desde marzo, las medidas sanitarias han dificultado la celebración de juntas de propietarios, sobre todo en inmuebles con muchos vecinos. Ahora, con las restricciones reforzadas en algunos concejos, estas reuniones presenciales son imposibles.
Los administradores de fincas aseguran que la morosidad ha aumentado, y no tanto por los problemas económicos de las familias, sino entre aquellos que ya antes de la pandemia no estaban al día en el pago de la comunidad.
Desde el Consejo General de Colegios de Administradores de Fincas solicitan al Ministerio de Justicia la modificación urgente de la normativa para considerar legales las reuniones virtuales y las decisiones que se tomen en ellas, una regulación que ya se aplica en Cataluña.
Aunque sí se pueden tomar decisiones sin pasar por una junta en caso de reparaciones urgentes, el resto de obras en edificios se han paralizado ante la falta de toma de decisiones, según los administradores. Es el caso de reformas en ascensores, fachadas e instalaciones eléctricas, que también suponen una merma en la actividad económica para las empresas del sector.
Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies