¿Cómo se calcula la indemnización por despido de los trabajadores fijos discontinuos?

Consideración de los períodos de actividad

La indemnización por despido de los trabajadores fijos discontinuos, a diferencia del complemento de antigüedad, se calcula con base en los períodos de actividad en los que el trabajador haya prestado efectivamente servicios, descontándose los períodos de inactividad.

Indemnización por despido

elderecho.com

Un trabajador presta servicios para una empresa mediante la suscripción, en primer lugar, de 4 contratos temporales entre 2003 y 2006 y, posteriormente, de un contrato fijo discontinuo cuyos periodos de actividad se extienden desde octubre de cada año hasta julio o agosto del año siguiente, hasta que en octubre de 2016 es despedido. El despido es declarado improcedente por el Juzgado de lo Social, que calcula la indemnización por despido sin descontar los períodos de inactividad y la fija en 34.506,82 €. La sentencia es confirmada en suplicación por lo que la empresa recurre en casación para la unificación de doctrina.

El objeto del recurso consiste, por tanto, en determinar cómo debe calcularse la indemnización por despido de los trabajadores fijos discontinuos: si deben computarse o no los periodos de inactividad o entre campañas.

El TS, en su sentencia de 30 de julio de 2020, ha señalado, siguiendo el pronunciamiento del TJUE, que a efectos de derechos económicos y de promoción profesional (trienios) se les computa todo el tiempo de duración de la relación laboral y no únicamente el tiempo efectivamente trabajado. Pero esta doctrina no se aplica al cálculo de la indemnización por despido por las siguientes razones:

– La literalidad del art. 56.1 ET, que fija la indemnización por despido improcedente en 33 días de salario por año de servicio, establece dos variables para su cálculo: salario diario y años de servicio. La variable relativa a los años no puede incluir los períodos de inactividad del trabajador fijo discontinuo porque en ellos no presta servicios.

– El TJUE explica en su pronunciamiento que en el importe anual de los trienios ya se repercute una reducción proporcional al tiempo en que no se prestan servicios. Pero la indemnización por despido se calcula sobre la base del salario del último mes trabajado. Si dicho salario se multiplicase por el número total de meses transcurridos desde que comenzó a prestar servicios en la empresa incluyendo los períodos de inactividad, la indemnización por despido no guardaría proporción con la efectiva prestación de servicios en la empresa.

– No supone una discriminación con respecto a los trabajadores fijos a tiempo completo que hayan prestado servicios laborales durante un lapso temporal igual a la suma de los períodos de ocupación del fijo discontinuo y que perciba el mismo salario regulador del despido.

Por tanto la indemnización por despido de los trabajadores fijos discontinuos no se calcula sobre la base de los años naturales en que haya estado en la empresa sino con base en los períodos de actividad en los que el trabajador haya prestado efectivamente servicios.

El Supremo considera lícitos los datos del geolocalizador GPS en un vehículo de empresa si el trabajador está informado de su instalación

Declara procedente el despido disciplinario de una empleada por uso del coche de empresa fuera de la actividad laboral, lo que tenía restringido

La Sala IV, de lo Social, del Tribunal Supremo ha señalado en una sentencia que el uso de los datos obtenidos por un geolocalizador GPS instalado en el vehículo de empresa es lícito en los casos en los que el trabajador esté informado de la instalación del dispositivo, tenga restringida la utilización del coche a la actividad laboral y sólo recojan información sobre el movimiento y localización del vehículo.

elderecho.com

El Supremo estima el recurso de una empresa dedicada al comercio al por menor de equipos de telecomunicaciones y considera procedente el despido disciplinario de una supervisora, acordado por la compañía ante la “utilización intensa” del coche de empresa que tenía asignado en un periodo en que ella estaba de baja médica y el fin de semana inmediatamente anterior, pese a la prohibición del uso del vehículo para fines ajenos a la actividad laboral. Dicho uso fue registrado por el sistema de localización por GPS del coche, de cuya instalación fue informada en su día la trabajadora.

En sentencia de la que ha sido ponente la magistrada María Lourdes Arastey, el Supremo destaca que “la trabajadora conocía que el vehículo no podía ser utilizado fuera de la jornada laboral y, junto a ello, que el mismo estaba localizable a través del receptor GPS. De ahí que no apreciamos ninguna invasión en sus derechos fundamentales con la constatación de los datos de geolocalización que permiten ver que el indicado vehículo es utilizado desobedeciendo las instrucciones de la empresa en momentos en que no existía prestación de servicios”, subraya.

Indica que “no se aprecia invasión de la esfera privada de la trabajadora, al afectar exclusivamente a la ubicación y movimiento del vehículo del que, eso sí, ella era responsable y debía utilizar con arreglo a lo pactado”.

Así, recuerda el tribunal que la utilización de los datos de localización del vehículo en los términos indicados en la carta de despido de la empresa “no refleja –ni tiene capacidad para ello- ninguna circunstancia personal de la trabajadora. Lo que pone de relieve es que ésta lo utilizó –o pudo permitir que otros lo hicieran- con incumplimiento manifiesto de las instrucciones al respecto, dado que, en los periodos de descanso laboral de la actora, así como durante su situación de baja el GPS debería haber reflejado la inmovilización del vehículo”.

Por ello, estima el recurso de la empresa contra la sentencia del Tribunal Superior de Justicia de Andalucía, que consideró nulo el despido por entender que no era correcto usar los datos del GPS que correspondían a tramos horarios ajenos a la jornada laboral, y confirma íntegramente la sentencia inicial dictada por el Juzgado de lo Social número 4 de Almería, que desestimó la demanda de la trabajadora al entender procedente el despido.

La empresa presentó un recurso de unificación de doctrina contra la decisión del TSJ andaluz planteando como sentencia contradictoria una dictada por el Tribunal Superior de Justicia de Madrid, que consideró procedente el despido de una trabajadora de Cruz Roja cuya función consistía en la observación y tratamiento de tuberculosis y VIH, para lo cual se desplazaba en una unidad móvil de la empresa a atender a los usuarios asignados en distintos puntos de la Comunidad de Madrid. El vehículo estaba dotado con GPS, lo que la trabajadora conocía. La empresa detectó que el mismo se hallaba detenido durante la jornada laboral y ello sirve de justificación a la decisión extintiva por razones disciplinarias.

La Sala de Madrid valoró también la licitud de ese medio de prueba y, a continuación, señaló que no estaba afectado el derecho a la intimidad de la trabajadora, dado que conocía la permanente transmisión de datos sobre su posición en las rutas de trabajo y limitándose ese dato a constatar únicamente cuándo arrancaba y se detenía el vehículo así como cuál era su localización.

La reforma fiscal

noticias.juridicas.com

Yvonne Fontquerni Coloma

Sinopsis: Necesidad e importancia de la próxima y urgente reforma fiscal en España. Consideración especial de la jurisprudencia del Tribunal de Justicia de la Unión Europea, así como del Tribunal Constitucional y Tribunal Supremo. Conceptos a tener en cuenta, como la deuda tributaria, la existencia anómala de los recargos tributarios, el reconocimiento progresivo, detallado y eficaz de los derechos de los obligados tributarios.  La urgente reforma del aplazamiento y fraccionamiento de pago y la consideración jurídica que merece la prescripción fiscal. Importancia de la reforma fiscal en relación con el desarrollo económico y financiero. Relevancia directa del sistema tributario en el ámbito de la economía general, en defensa de las sociedades mercantiles, incluidas la pequeña y mediana empresa, al ser los verdaderos motores de nuestra economía. Se analiza la urgente reforma fiscal en los procedimientos tributarios, que permitirán una mejora en la relación jurídico tributaria

Nuestro actual sistema tributario se fundamenta en los principios y procedimientos de la Ley 58/2003, de 17 de diciembre, que, a su vez, se basó en la Ley 230/1963, de 28 de diciembre, ambas Leyes Generales Tributaria. Desde el año 2003 los cambios sociales, políticos y económicos que ha habido en España, son tan numerosos e importantes, que prácticamente se puede considerar desfasada la mencionada Ley 58/2003. No obstante, se debe recordar la influencia que tuvo en la configuración del sistema tributario, la Ley 1/1998, de Derechos y Garantías del Contribuyente, derogada al poco tiempo. Todos estos conjuntos normativos, formados por la Ley General Tributaria y sus correspondientes reglamentos, permitieron en su momento, el desarrollo del sistema tributario pero que en la actualidad demandan una reforma en profundidad. 

Bien entendido que no se trata de reformar por el simple hecho de hacerlo, sino que el cambio que debe producirse en la Ley 58/2003, debe llevarse a cabo después de un estudio sereno de aquellas normas que demanden una reforma, siempre respetando los principios de prudencia política, proporcionalidad en cuanto al alcance de la misma y respeto a los principios del sistema tributario que han demostrado su eficacia. 

Es obvio que no todo debe ser objeto de reforma, pues las disposiciones que se encuentren actualizadas, deben ser objeto de respeto legislativo, no así otras, que o bien no se han adaptado a los nuevos cambios provocados por la jurisprudencia del Tribunal Constitucional y Tribunal Supremo, en especial por lo que se refiere a los derechos y garantías de los contribuyentes. Asimismo, se deberán tener en cuenta las sentencias dictadas por el Tribunal de Justicia de la Unión Europea, también en lo que se refiere a las garantías materiales y formales que han enriquecido nuestro sistema. 

Influencia armonizadora de la Unión Europea

La Unión Europea se encuentra en una fase de armonización de principios que afectan al sistema tributario de los Estados miembros, en especial, gracias a las Directivas que regulan el Impuesto sobre el Valor Añadido, que son normas básicas y cumplen las funciones que en nuestro ordenamiento se les atribuye a las mismas, como son, la armonización que persigue homogeneizar las legislaciones internas de los Estados miembros, evitando regulaciones que obstaculicen o se opongan a la creación de una normativa fiscal análoga. Siendo evidente que se pone en peligro esta finalidad si respecto de la normativa armonizada y reproducida por la legislación autonómica, se propicia la posibilidad de interpretaciones diversas. 

Lo mismo cabe decir del principio de igualdad, ampliamente desarrollado por el TJUE, en los términos que en que expresa la Sentencia del TJUE de 30 de enero de 2020, (C-513/2018), según la cual, el principio de igualdad de trato exige que no se traten de manera diferente situaciones comparables y que no se traten de manera idéntica situaciones diferentes, a no ser que dicho trato esté objetivamente justificado. Es este un principio jurisprudencial ampliamente aplicado por nuestros órganos jurisdiccionales, que siempre aparece reforzado por la jurisprudencia del TJUE. 

El concepto, fines y clases de tributos que aparecen definidos en el artículo 2 de la Ley 58/2003, no cabe duda que son válidos para el futuro, por cuanto al estar redactados en términos generales pueden servir para el próximo sistema que surja de la reforma fiscal. Lo mismo cabe decir de los principios generales y de la relación jurídico tributaria, aun cuando, el principio de indisponibilidad del crédito tributario (art. 17 de la Ley 58/2003), debería adaptarse a la presente realidad y reconocer que en casos excepcionales y con las debidas garantías, la Administración tributaria debería tener la potestad de pactar con el deudor tributario el importe y el plazo para el pago. 

Conceptos tributarios pendientes de reforma

En el importe de la deuda tributaria debería suprimirse, de una vez para siempre, tanto el recargo por declaración extemporánea sin requerimiento previo (art. 27), así como los recargos del período ejecutivo (art. 28), para de ese modo equipararnos al resto de Estados de la Unión Europea, pues para compensar económicamente el retraso en el pago de la deuda tributaria, ya se cuenta con la exigencia del interés de demora (art. 26). Todo recargo tiene naturaleza sancionadora y lo único que se consigue, no es sólo un ingreso extra en las arcas públicas, sino una flagrante vulneración de distintas sentencias que ha dictado el TJUE, como la famosa de 24 de febrero de 1994. 

En el mismo sentido, para configurar una Administración tributaria avanzada y respetuosa siempre con los derechos de los obligados tributarios, se debería proceder a la devolución de oficio, sin necesidad de solicitud del interesado, siempre que en una relación jurídico tributaria, apareciese un saldo positivo para el deudor. Asimismo, la exigencia de garantía para el pago íntegro de la deuda tributaria, debería adaptarse a la realidad económica de cada deudor y no imponerse o exigirse en un tanto por ciento igual para todos. 

Conviene insistir en el reforzamiento que merecen los derechos y garantías de los obligados tributarios, no en los que aparecen delimitados expresamente en el artículo 34 de la Ley 58/2003, sino en aquellos que no se mencionan, pero que subsisten omnipresentes en cualquier relación jurídica, como si se tratase de una inmanencia legal, siendo necesarios que se expresen de forma terminante. Por ejemplo, el derecho a recibir una liquidación tributaria o una resolución debidamente motivada y no con una simple remisión a la legislación que se considera aplicable. Asimismo, se debe reforzar los derechos y garantías del obligado tributario frente a la Inspección tributaria,  pues, algunas de aquellas aparecen redactadas de forma indefinida,  sin mención de las garantías del inspeccionado, que se han desarrollado de forma amplia gracias a las sentencias dictadas por los órganos jurisdiccionales. 

En la determinación de los obligados tributarios, se debería reducir a la unidad, a ser posible, pues la redacción del art. 35, induce a confusión al no delimitar con precisión el número de aquellos. Es inadmisible que en el art. 35.2 de la Ley 58/2003, se exprese lo siguiente: Entre otros, son obligados tributarios, para citar a continuación catorce de ellos, pero ¿dónde se encuentra la delimitación legal de los demás? El principio de legalidad exige la delimitación detallada de los obligados tributarios y no que aparezcan en otras disposiciones normativas.  

Un aspecto siempre conflictivo ha sido la actual regulación del aplazamiento y fraccionamiento de pago, al no ajustarse a la realidad social y económica que subyace siempre en la relación jurídico tributaria, aparte de una absoluta desconfianza. La exigencia de una garantía tan desproporcionada priva anula los posibles efectos beneficiosos del aplazamiento y fraccionamiento del pago de la deuda tributaria. La exigencia de una garantía debe siempre adaptarse a la realidad económica del obligado tributario y con respeto absoluto al principio de proporcionalidad. En caso contrario, se produciría, como se produce en nuestros días, que en ocasiones la garantía exigida es tan excesiva que supone una carga difícil o imposible de asumir por quien solicita el aplazamiento y fraccionamiento de pago. De ahí que con anterioridad se haya hecho mención, de forma muy breve, de suprimir el principio de indisponibilidad del crédito tributario,  para que de forma excepcional y con las debidas garantías se pueda llegar a un acuerdo entre la Administración tributaria y el obligado tributario, no sólo en la determinación del importe de la deuda tributaria, sino en la garantía que se deba exigir para la suspensión cautelar del pago de la misma, o bien, en el aplazamiento y fraccionamiento de pago.

En el siempre peligroso terreno de la prescripción, hay que recordar que se consideró un avance sustancial en la modernización del sistema tributario, la fijación de la prescripción en el plazo de cuatro años.  Lo que es inadmisible es el contenido del art 66 bis en relación con el art. 115 de la LGT, que incluso en períodos prescritos, la Administración tributaria pueda llevar a cabo comprobaciones e investigaciones. Si el hecho está prescrito, lo estará a todos los efectos, no pudiendo concederse a la Administración tributaria unas potestades que carecen el resto de las Administraciones Públicas, cuando están en contra incluso del interés general. La prescripción es uno de los modos de extinción de los derechos de la Administración tributaria, sin que pueda renacer el derecho a determinar la deuda tributaria, con la excusa de verificar el correcto cumplimiento de las normas aplicables. De este modo se atenta gravemente contra el principio de seguridad jurídica,  y el principio de estabilidad de las relaciones jurídicas en general, sin que la tributaria pueda ser una excepción. Asimismo, resulta inadmisible que se permita en el art. 115.2 que la Administración tributaria pueda volver a calificar hechos, actos y actividades, con independencia de la previa calificación que se hubiera dado a los mismos, lo que incide gravemente, de nuevo, en la vulneración del principio de seguridad jurídica. 

El principio de carga de la prueba debe respetarse de forma escrupulosa en toda relación jurídico tributaria. Lo primero que debe señalarse es que atendiendo a las reglas de la carga de la prueba previstas en los artículos 105 y siguientes de la LGT 58/2003, es a la parte que pretende la misma a la que le correspondía probar la concurrencia de los requisitos exigidos, tal y como ha señalado de manera reiterada el Tribunal Supremo, como en la sentencia de fecha 24 de septiembre de 2013, al interpretar el artículo 105.1 de la LGT, cuando se expresa lo siguiente: 

En los procedimientos de aplicación de los tributos quien haga valer su derecho deberá probar los hechos constitutivos del mismo. 

Por lo tanto y en principio, corresponde a la Administración tributaria probar la existencia del hecho imponible y los elementos que sirvan para cuantificarlo, correspondiendo al sujeto pasivo acreditar los hechos que le beneficien (existencia de gastos y requisitos para su deducibilidad, exenciones, beneficios fiscales, etc.), de conformidad a las previsiones del art. 217, apartados 2 y 3 de la LEC. 

A los argumentos expuestos anteriormente acerca de la conveniencia de una reforma fiscal, se puso de manifiesto la necesidad de la misma en relación a determinados aspectos básicos de la Ley 58/2003, que desde la fecha de su promulgación sólo ha tenido reformas parciales.  

Influencia del sistema tributario en la economía

Después de tanto tiempo se considera en sectores especializados, que el sistema tributario debe ponerse al día, como medio idóneo para ser el medio útil que permita el desarrollo económico y financiero. No hay que olvidar que la propia Ley 58/2003, considera a los tributos ser medios para obtener los recursos necesarios para el mantenimiento de los gastos públicos, al tiempo que también sirven como instrumentos de la política económica general para atender a la realización de los principios y fines contenidos en la Constitución. 

Una subida o bajada del porcentaje aplicable a cada una de las figuras tributarias, puede incidir directamente en el desarrollo económico especialmente de las sociedades mercantiles. Por ello, a pesar del tiempo que estamos viviendo, por circunstancias de la grave incidencia de la pandemia del Covid-19, es posible que sea un estímulo importante para proceder a iniciar la reforma fiscal, y, asimismo, ser utilizado para la exposición de ideas, discusión y reflexión sobre los aspectos más importantes que deben ser objeto de ajuste y actualización fiscal. 

Pero al mismo tiempo los efectos de esa pandemia, también pueden ser tenidos en cuenta, por el efecto nocivo que está afectando a nuestra economía en general, para relanzar la misma, gracias al uso inteligente del sistema tributario, lo que incluye tanto su aspecto material como formal, es decir, no sólo en la utilización de los tributos, en sus distintas modalidades, sino especialmente en el uso de los procedimientos tributarios, que tanta importancia tienen en la gestión y configuración de la relación jurídico tributaria, con el expreso reconocimiento de los derechos de los obligados tributarios. 

Influencia de la reforma en el sistema financiero

El Gobierno debería tener siempre presente la actualización del sistema tributario, sin la necesidad de tener que esperar a la Ley de Presupuestos. El sistema financiero no se recuperará fácilmente de la situación de vacío, en que ha quedado afectado por la grave crisis económica que nos afecta. A ello se une el crecimiento del número de desempleados, la necesidad de aumentar las prestaciones sociales, así como de conceder créditos a determinados sectores económicos, la descapitalización de empresas y también hogares, lo que ha provocado un aumento insoportable del déficit fiscal. 

A lo anterior se puede añadir la siempre permanente reforma del mercado de trabajo, dependiente del Gobierno de turno, lo que siempre provoca inestabilidad económica. Por lo tanto, la reforma fiscal que merece nuestra economía, no debe basarse en el enfrentamiento político entre los dos grandes partidos políticos, sino en la colaboración para la redacción de un nuevo sistema tributario que sea el fundamento de una nueva economía. 

Es evidente que no es lo mismo aprovechar la aprobación pendiente de los Presupuestos del Estado, en lo que se refiere a la introducción de alguna novedad fiscal, como así suele ocurrir, que llevar a cabo una reforma en profundidad del sistema tributario. Esta es la difícil tarea que tiene ahora el Gobierno, que debe saber integrar y no separar a todas las fuerzas políticas para conseguir la mejor reforma que se adapte al momento histórico actual. 

Se debería aprovechar la ocasión de llevar a cabo la reforma fiscal, para reformar también el mercado de capital, con la finalidad de configurar un sistema impositivo apto para la atracción de capitales, lo mismo que han hecho otros Estados miembros de la Unión Europea, dentro de los límites que les permite la soberanía fiscal. El sistema financiero es básico en la configuración de nuestra economía general, lo que preceptivamente deberá atraer la atención del Legislador, no para agotar las fuentes de sus rentas, sino para establecer un sistema tributario que mejore y la rentabilidad especialmente de las entidades bancarias, pues gravar de forma elevada el ahorro, en sus distintas manifestaciones, puede producir un efecto negativo en todo el sistema financiero y la grave afectación de nuestra economía. 

Impuesto sobre sociedades e impuesto sobre la renta de las personas físicas

En el Impuesto sobre Sociedades se deberá rebajar el tipo máximo, que tanto agrava el desarrollo financiero de las empresas, en beneficio de otro que sea el estándar medio impositivo en la Unión Europea, así como beneficiar a la pequeña, mediana empresa y autónomos, que siempre quedan olvidados en cualquier intervención estatal que les pueda beneficiar. De ese modo, la disminución media del tipo impositivo en dicho impuesto, permitirá una mejor competitividad de nuestras empresas en el mercado exterior. Se deberá tener en cuenta el verdadero panorama económico de la situación económica, en que se encuentra España en la actualidad, a efectos de poder modular la carga fiscal para que no constituya un obstáculo invencible en el desarrollo empresarial. 

Asimismo, en el Impuesto sobre la Renta de las Personas Físicas, se deberá tener buen cuidado en no sacrificar el ahorro familiar de las clases media y alta de la sociedad. Al mismo tiempo, deberá ser objeto de estudio y reflexión la posibilidad de conceder un trato fiscal favorable, a las rentas que sean objeto de repatriación y se pongan en conocimiento de la Administración tributaria.  Además, con objeto de dar confianza y seguridad jurídica a los obligados tributarios, la reforma debería estar acompaña por el decidido propósito de estabilidad durante un determinado tiempo, al menos, un quinquenio y no pendiente siempre del Gobierno de turno para que lleve a cabo su propia reforma fiscal, aun cuando es obvio que se puedan modificar los tipos impositivos, a efectos de poder adaptar la carga fiscal, según lo exija la situación de la economía general. 

Ello es obvio que supondrá la disminución ostensible del porcentaje de gravamen de los Impuestos de la Renta de las Personas Físicas e Impuesto sobre Sociedades, especialmente, pues en momentos en que la descapitalización afecta al conjunto general económico de la nación, sería un suicidio político si se llevase a cabo la temible subida de impuestos, por medio del agravamiento de los porcentajes aplicables. Por el contrario, las grandes empresas que son las que más contribuyen fiscalmente, deben tener la posibilidad y ayuda oficial para acceder al mercado exterior, como ocurre con otros países de nuestro entorno, en los que se sabe utilizar el tributo para ayudar una economía muy afectada por la crisis de la actual pandemia. 

Las figuras tributarias anteriormente indicadas, son los pilares en los que, básicamente, se asienta el sistema tributario español.  Por ello, se deberá prestar especial atención a la estructura empresarial de los sectores económicos afectados, así como la necesidad de que se mantenga el poder adquisitivo en las rentas de las personas físicas, huyendo de soluciones milagrosas y populistas, que tanto daño causan a nuestro sistema económico. 
En el mismo sentido, los derechos y obligaciones de los obligados tributarios deben tener la correspondiente definición en la reforma tributaria, que sólo tendrá éxito si tiene vocación de permanencia.

Es lo que está ocurriendo con otros Estados miembros de la Unión Europea, en los que el sistema financiero y tributario contribuyen a la recuperación económica, a pesar de la grave afectación económica que ha tenido la pandemia por el Covid-19, que ha descapitalizado a empresas y hogares. A pesar de ello, en el ámbito territorial de la UE, el déficit fiscal comienza a dar muestras de reducción con un volumen de deuda asequible. En nuestro caso, una adecuada reforma laboral, o, mejor dicho, el respeto por la que ahora tenemos vigente, puede contribuir de forma decisiva a la ansiada recuperación económica. Todo ello conforma un conjunto de factores que deben utilizarse con habilidad política, prudencia y previsión de futuro. 

Reforma procedimental

Como se ha indicado anteriormente, una reforma fiscal que merezca tal denominación, no puede limitarse a la modificación de determinados porcentajes o tipos aplicables a las distintas figuras tributarias, sino que debe comprender también, en un calendario previamente anunciado, los cuatro grandes reglamentos que regulan los procedimientos de gestión, inspección, recaudación y sancionador. La reforma procedimental debería equipararse a los derechos y obligaciones que rigen en la Ley 39/2015, para unificar criterios, principios, así como plazos y efectos de las resoluciones. Si bien se deben reconocer las particularidades que presenta la relación jurídico tributaria, ello no es óbice para mantener una ostensible diferencia en cuanto al ejercicio de potestades administrativas, como veremos más adelante.

La obligación de resolver debe reconocerse de forma expresa, por medio de la resolución motivada  comprensiva de todos los requisitos y garantías legales, debe establecerse de forma generalizada.  Por ello, en todos los procedimientos se debería erradicar para siempre la desestimación presunta por silencio administrativo,  imponiendo a todos los órganos competentes la obligación de dictar una resolución motivada ajustada a cada caso, prohibiendo el uso desmesurado de resoluciones estereotipadas o modelos, en los que sólo se señala la vulneración de la norma jurídica que se considera infringida. Obligación de resolver sí, pero siempre por resolución expresa debidamente notificada al interesado . En el mismo sentido se debería recortar el plazo de resolución, que, en la actualidad  llega a los seis meses, salvo disposición expresa en el correspondiente procedimiento. En consecuencia, los efectos jurídicos de la caducidad también deberían unificarse con las normas del procedimiento común,  al igual que el régimen de notificaciones. 

En lo que se refiere a la reforma del RD 520/2005, de 13 de mayo, se debería reducir a la unidad los procedimientos especiales de revisión, al tiempo que, para lograr mayor eficacia en su aplicación, sería bienvenida una reforma que acortase los plazos y simplificase el procedimiento. Lo mismo ocurre con los procedimientos de gestión tributaria,  que de cinco que aparecen en la LGT se convierten posteriormente, en virtud del desarrollo reglamentario, nada menos que en noventa y uno. 

Asimismo, en el ámbito procedimental se deberá conceder especial atención al Procedimiento de Inspección, Recaudación (procedimiento de apremio) y Sancionador para actualizar las competencias y potestades administrativas de la Administración tributaria. En el mismo sentido se deberá tener en cuenta el reconocimiento expreso de la buena fe del obligado tributario, que tanta incidencia tiene en el principio de presunción de inocencia, en las relaciones jurídicas del obligado tributario con la Administración tributaria. 

En definitiva, el conjunto de obligaciones y deberes, derechos y potestades administrativas, necesarias en la aplicación de los tributos,  se deberá actualizar en función de la jurisprudencia del Tribunal Constitucional, Tribunal Supremo y demás órganos jurisdiccionales. 


1. En la actualidad la consecución de dicha armonización fiscal no deja de ser un buen deseo, que, a pesar de tener un estricto fundamento legal comunitario, ni siquiera es admitido, respetado y obedecido por parte de los Estados miembros. Debe destacarse que no se ha conseguido una armonización legislativa en el Derecho Tributario, desde el Tratado de Roma de 1.957. Ni tampoco las legislaciones se han aproximado lo suficiente para que la preocupación de los europeístas a ultranza, no choque constantemente con los defensores del Derecho estatal o interno de cada Estado miembro, pues a pesar de las numerosas Directivas dictadas en materia tributaria, todavía aparecen figuras tributarias y procedimientos fiscales sin la debida armonización. 

2. De este modo, la finalidad básica de dicha potestad sería la paralización temporal de la ejecución inmediata de la deuda impagada, especialmente de las sociedades mercantiles, permitiendo de ese modo la conservación de los puestos de trabajo, maquinaría, inmuebles etc. y no proceder a la subasta al mejor postor, con los efectos tan nocivos que se producen en determinados sectores económicos. El pacto fiscal permitiría la adaptación y viabilidad del deudor tributario, a la realidad económica que está viviendo y que bien por influencia de una crisis económica, o por circunstancias objetivas debidamente acreditadas, le es imposible atender el pago de la deuda de forma puntual. 

3. Esta exigencia no debe entenderse como sinónima de disminución de potestades administrativas que la Ley reconoce a la Inspección tributaria, de ningún modo. Una Inspección tributaria con amplias facultades siempre será garantía de eficacia en beneficio del interés general.  

4. Arts. 141 y 142 de la Ley 58/2003.

5. Por eso, la expresión Entre otros  deberá suprimirse, pues no responde a la delimitación que de los mencionados obligados tributarios, debe delimitar el artículo correspondiente por su indefinición.

6. Art. 18 LGT.

7. Art. 66 LGT.

8. Art. 9.3 de la Constitución.

9. Además, otro criterio que se fundamenta en el principio inquisitivo, atribuye a la Administración tributaria la función de acreditar toda la verdad material, incluso en aquello que resulte favorable para el obligado tributario. Esta concepción parte de que la Administración tributaria, en su labor de aplicar el sistema tributario, no actúa en defensa de un interés propio, sino del general, y éste no es otro que el conseguir la efectiva realización del deber de contribuir establecido en el art. 31 de la Constitución. En el caso de la Inspección tributaria, le corresponde probar los hechos en que descansa la liquidación impugnada, sin que pueda desplazarse la carga de la prueba al que niega tales hechos, convirtiendo aquella en una probatio diabolica referida a hechos negativos. Pero cuando la liquidación tributaria se funda en las actuaciones inspectoras practicadas, que constan debidamente documentadas, es al contribuyente a quien incumbe desvirtuar las conclusiones alcanzadas por la Administración tributaria.

10. No es objeto de este estudio la exposición de la reforma de los posibles aspectos que demandarían cada figura tributaria, ni tampoco procedimental, pues ello supera el ámbito de este trabajo, que sólo puede limitarse por razones de tiempo y de espacio, a ofrecer unas ideas y remarcar la urgencia que subyace en cualquier exposición de los motivos de una reforma fiscal, ante la situación económica y financiera que tenemos en la actualidad.  

11. Art. 2.1 de la Ley 58/2003, General Tributaria. 

12. Se calcula que el importe posible de dichas rentas asciende a unos cuarenta mil millones de euros, cuya repatriación es urgente.

13. Art. 35 Ley 39/2015

14. Art. 21.1 Ley 39/2015

15. Art. 24.1 y 25 Ley 39/2015

16. Limitando incluso las notificaciones practicadas durante el mes de agosto, cuando se acredite la ausencia del domicilio fiscal por vacaciones o ausencia del obligado tributario.

17. Art 104.1 de la LGT.

18. Art. 95 Ley 39/2015

19. Art. 41 Ley 39/2015 en relación con los artículos 109 a 112 de la Ley 58/2003.

20. Art 123.1 y 2 en relación con el RD 1065/2007, de 27 de julio, que aprueba el Procedimiento de gestión es Inspección tributaria.

21. Ello es debido a la autorización legal que aparece en el artículo 123.2 de la LGT: Reglamentariamente se podrán regular otros procedimientos de gestión tributaria a los que serán de aplicación, en todo caso, las normas establecidas en el Capítulo II de este Título.

Un tribunal declara nulo un contrato de luz por incomprensible y condena a devolver todo lo cobrado

noticias.juridicas.com

J. M. Barjola

Los contratos de suministro de energía deben ser claros para todas las partes. Especialmente en lo que respecta al precio y sus fórmulas aritméticas de cálculo. De lo contrario estas cláusulas oscuras pueden ser declaradas nulas en sede judicial. O en otras palabras, como si nunca hubieran existido. Es exactamente lo que ha ocurrido en un reciente caso resuelto por la Audiencia Provincial de Madrid. El tribunal ha anulado los cobros de la compañía energética Gas Natural durante cuatro años de suministro de energía a dos comunidades de propietarios porque la fórmula para calcular el precio era imposible de entender. La sentencia, de 13 de julio de 2020 y número de sentencia 347/2020, condena a la compañía a devolver 350.000 euros a los suministrados.

El fallo, disponible en este enlace, corrige así la decisión del juzgado, que en primera instancia desestimó la demanda de los propietarios. 

El grueso del debate jurídico del caso se reduce a un símbolo, una comilla alta (‘). Y es que la compañía cambió el precio del suministro e incluyó este carácter como un operador matemático válido en la nueva fórmula. Los propietarios denunciaron que este símbolo no significaba nada en matemáticas. 

No significa multiplicar

El polinomio en cuestión quedó así: [(1,0188 + 0,001478 ‘ GCNW + 0,002947 ‘ F3CNW) ‘ Pa5 + T]. 

El tribunal admite la pretensión de los demandantes y reconoce que la fórmula, tal como fue aplicada, era incomprensible.

Para el tribunal, la comilla alta es el núcleo de problema. No significa suma o resta, multiplicación o división. El informe del perito de parte sustituye la comilla objeto de controversia por una (x) en la fórmula. Sin embargo, ni la contestación a la demanda ni el perito aportan evidencia alguna de que la comilla alta sea utilizada en el entorno científico como símbolo para multiplicar, como parece que sugieren. 

«En momento alguno se dignó GAS NATURAL a indicar al tribunal cuál era, en su sentir, el tipo de operación aritmética que la comilla alta (‘) pretendía denotar (…) Lo único que nos consta, acudiendo a fuentes ordinarias de conocimiento y en ausencia de información pericial al respecto, es que los símbolos que alternativamente se utilizan en aritmética para representar la multiplicación son el aspa ( x ), el punto centrado ( · ) o el asterisco ( * ), y desde luego la comilla alta ( ‘ ) no aparece incluida ni entre los símbolos que suelen funcionar como relaciones ni entre los símbolos que funcionan como operadores binarios», destaca el fallo. 

El contrato es por tanto imposible de ejecutar por incomprensible y oscuro, al afectar a un elemento esencial como es el precio. Vulnera artículo 7 de la Ley de Condiciones Generales de la Contratación, que exige claridad respecto a estas cláusulas. 

Es por ello que condena a la compañía a devolver los importes percibidos en exceso. La condición general debe entenderse por no puesta, por lo que debe restituirse lo recibido por vía del artículo 1303 del Código Civil. 

Registradores de España lanza su propia app para trámites

noticias.juridicas.com

El Colegio de Registradores ha lanzado la app Registradores de España. Esta aplicación se puede instalar de manera gratuita en todos los dispositivos móviles (teléfonos, tablets, etc.) y pretende facilitar la realización de los trámites que realiza el ciudadano en los Registros de la Propiedad y en los Registros Mercantiles, permitiendo el acceso a los servicios de publicidad on line de dichos Registros. 
 
La app Registradores de España, que se puede descargar a través de www.registradores.org tanto en el entorno Android como en el sistema IOs, permitirá al usuario efectuar gestiones desde su dispositivo de manera rápida e intuitiva debido a sus múltiples herramientas y funcionalidades, incluyendo trámites en tiempo real. Así, por ejemplo, el usuario, una vez dado de alta en un proceso que no le llevará más de dos minutos, podrá realizar una búsqueda de sociedad tanto por razón social como por NIF, localizar una finca y solicitar una nota simple de la misma por la ubicación del dispositivo, o acceder a las guías informativas elaboradas por el Colegio de Registradores. 
 
Hay que destacar que esta app, desarrollada por el Servicio de Sistemas de Información (SSI) del Colegio de Registradores, nace con la intención de reforzar el carácter de servicio público de los Registros de la Propiedad y Mercantiles, para lo que se ha tenido en cuenta, de manera muy especial, la usabilidad de la herramienta a la hora de implementar las diferentes opciones.

Maite, la okupa que vivió de Airbnb y ha arruinado la vida de un propietario, consigue quedarse

En el anuncio figuraba que habían pasado al menos 46 huéspedes por la vivienda que la okupa ofrecía en la plataforma

En el anuncio figuraba que habían pasado al menos 46 huéspedes por la vivienda que la okupa ofrecía en la plataforma.

libremercado.com

Elena Berberana

Maite Mendivil se ha salido con la suya, una vez más. Esta okupa lleva sin pagar al dueño de la vivienda desde el año 2016. Desde esta fecha vive gratis, negándose a pagar los 300 euros de alquiler de un ático con una gran terraza en Las Ramblas de Barcelona. Un precio irrisorio, dado que el inmueble es de renta antigua, si se compara con las cantidades que se exigen por un ático de esas características en el centro de la capital catalana.

Y no contenta con no abonar nada al propietario, Maite ha llegado a hacer negocio con la casa usurpada. La okupa se dio de alta en el portal de alquiler vacacional Airbnb y se presentaba como Tetxu. En el anuncio figuraba que habían pasado al menos 46 huéspedes, tal y como ha comprobado el diario Metrópoli Abierta. La morosa se presentaba como una persona afable, amistosa y con gatos.

En 2016, el arrendador se dirigió al juzgado a denunciar la injusta situación que sufría. Él no era un fondo de inversión ni un banco, era una víctima de usurpación que necesitaba que le devolvieran su casa o, al menos, que le abonaran la deuda. Es entonces cuando empieza su verdadero calvario.

El Sindicato d’Habitatge del Raval, una de las filiales pro-okupa del Sindicato de Inquilinos en España, entra en acción. Pasean a Maite por los medios de comunicación como una pobre víctima de los fondos buitres. Falsean el relato y escrachean al que haga falta para impedir el desalojo. Y así, los abogados de las plataformas de extrema izquierda consiguen ganar tiempo en junio de 2017, cuando un juez dictó la primera orden de desalojo de la vivienda.

Entretanto, el propietario se levanta con pintadas amenazantes en su casa, insultos y el despacho de abogados que llevaba su caso es objetivo de los acosadores del Sindicato d’Habitatge del Raval, sindicato que, por cierto, apoya Pablo Iglesias y con el que han colaborado diputados de Podemos en desahucios saltándose la ley y enfrentándose a la policía. Dicho acoso ya ha sido denunciado por CGCAFE, los Administradores de Fincas Colegiados que defienden los derechos de consumidores y usuarios en materia de vivienda.

El @CgcafeAaff condena enérgicamente toda actuación intimidatoria contra despachos de colegiados y su personal. El #EstadodeDerecho debe garantizar libre ejercicio profesional y la inviolabilidad de despachos profesionales. Nuestra solidaridad con los colegiados/as afectados. ?— CGCAFE (@CgcafeAaff) October 1, 2020

El arrendador defraudado tiene que pasar un año más de padecimiento hasta que le llega a la okupa, en noviembre de 2018, la segunda sentencia de desahucio, esta vez firme. Pero el realojo de la usurpadora, por parte del Ayuntamiento de Barcelona y sus servicios sociales, no llega. El consistorio de Ada Colau se lava las manos en el asunto.

Empieza la violencia

Finalmente, este pasado 1 de octubre, la orden de lanzamiento que se iba a ejecutar ha sido truncada por los grupos que apoyan a los usurpadores. Hasta la vivienda ocupada se presentaron los antidisturbios de los Mossos, preparados para el desalojo inminente de Maite.

Fort dispositiu a Les Rambles per desnonar una de #LesÚltimesDeLaRambla, la Maite.
El @govern te clares les seves principals prioritats i entre aquestes no hi ha les persones, sinó protegir als grans tenidors i fortunes.#MaiteEsQueda #ZonaDeGuerra pic.twitter.com/UHy0E1bImC— Jordi Magrinyà (@MagrinyaJordi) October 1, 2020

Los agentes fueron recibidos violentamente por centenares de pro-okupas, grupos de extrema izquierda del Sindicato d’Habitatge del Raval, que ya habían montado un dispositivo antidesahucio.

mossos.jpg
Mossos en el ático de la okupa Maite Mendivil (Barcelona)

Pintadas, bombas de humo, pancartas, insultos, empujones y lanzamiento de objetos desde la terraza y desde la misma calle consiguieron fueron los actos que llevaron a cabo los defensores de los delincuentes. Y se salieron con la suya.

okupas-barcelona.jpg
Miembros de extrema izquierda se ocultan con pañuelos en el ático de la okupa (Barcelona)

La victòria d’avui és de la gent del barri. Un 1 d’octubre per recordar que cada desnonament els hi sortirà car ??????

Rentistas capullos sois lo peor
#MaiteEsQueda pic.twitter.com/2YdqaTOj4k— Sindicat Habitatge Raval (@RavalSindicat) October 1, 2020

Después de varias horas, los furgones de los mossos abandonaron la zona y los violentos radicales celebraron el triunfo de la ilegalidad en las calles. Por supuesto, en ningún momento hubo distanciamiento ni se respetó las normas sanitarias decretadas por la crisis del coronavirus.

mossos-pintados-okupas.jpeg
Mossos con pintura tirada por los radicales pro-okupa

▶️ Així ha estat la celebració dels manifestants quan els Mossos d’Esquadra han marxat durant l’intent de desnonament de la Maite, una de les últimes veïnes de la Rambla https://t.co/yK7o6eUFOP pic.twitter.com/t0iJhHKEDN— btv notícies (@btvnoticies) October 1, 2020

VICTÒRIA! El moviment popular per l’habitatge acaba d’evitar el desnonament de la Maite, patrocinat per un dels homes forts del Col•legi d’Administradors de Finques.

La força i la solidaritat de la gent ha expulsant de la Rambla un desplegament policial absolutament vergonyós. pic.twitter.com/9rcrOjn21i— Sindicat de Llogateres i Llogaters (@SindicatLloguer) October 1, 2020

?URGENT?

Acaba d’arribar l’ARRO per executar el desnonament de la Maite al número 75 de la Rambla! @RavalSindicat i @resistimalgotic criden tothom a defensar-ho! #ZonaDeGuerra pic.twitter.com/XZP2BYdowq— Endavant Ciutat Vella (@endavantcv) October 1, 2020

En mitad de la tensión, dos concejales de Colau, la edil de Vivienda, Lucía Martín, y el edil de Ciutat Vella, Jordi Rabassa, se personaron en la vivienda ocupada. Después de dos años sin escuchar las peticiones de la morosa y usurpadora, se han comprometido a pagar parte de la deuda de la okupa, un total de 6.000 euros, en menos de una semana y le han ofrecido un inmueble en en el distrito de Ciutat Vella, todo ello pagado con el dinero de los contribuyentes, claro. Pero, hasta que llegue ese momento, la okupa tranquilamente continuará en la vivienda usurpada hasta que le den un casa gratis.

La Policía afirma que las okupaciones son «habituales» y generan conflictividad

La Mesa de Vivienda observa en la okupación un problema independiente al de la falta de hogares | La mayoría de sus participantes condenan el quebranto a los propietarios

Una captura de la Mesa de Vivienda telemática celebrada este jueves.

eldia.es

Domingo Ramos

La Policía Local de La Laguna corroboró ayer la percepción que desde hace algún tiempo existe en diferentes barrios y que han expresado algunos colectivos ciudadanos: los problemas relacionados con la entrada en viviendas son frecuentes. La subcomisaria jefe de este cuerpo policial, Elena Delgado, afirmó que los agentes se encuentran «bastante habitualmente» con actuaciones vinculadas a delitos de esta naturaleza. «Hay ahora más que antes, o a nosotros se nos manifiesta más», señaló durante el transcurso de la Mesa de Vivienda de La Laguna.

La reunión, de carácter telemático, fue acordada en el último pleno municipal y contó con representantes de diferentes ámbitos, que mayoritariamente coincidieron en que la okupación es un problema independiente al de la falta de hogares y que supone un quebranto para los propietarios de los inmuebles. Se trata de un planteamiento que choca con el defendido por el concejal de Bienestar Social del consistorio lagunero, Rubens Ascanio (Unidas), que desde la cita plenaria incardinó el fenómeno dentro de un problema global de tipo habitacional. El edil ha venido reduciendo, «salvo excepciones», esta práctica en el municipio a casas propiedad de entidades bancarias y por parte de «mujeres solas con menores», lo que la oposición ya le había rebatido durante el pleno.

Las manifestaciones de la Policía Local fueron de las más destacadas del encuentro de ayer por cuanto contrastaban con esas tesis. Delgado, que participó acompañada de otros dos agentes, explicó que, si bien la utilización de un término u otro para calificar cada hecho dependerá de factores como la interposición de una denuncia -ante la Policía Nacional- por parte del propietario, este tipo de casos sí les llegan. «Estamos interviniendo constantemente», dijo, antes de enumerar actuaciones recientes como la detención de dos personas en San Matías por un delito de usurpación u otro caso en Los Andenes, y también se refirió al edificio de la calle México, en Taco, que acumula años generando problemas.

La subcomisaria jefe destacó que no son solo delitos ligados a privar de la vivienda a otra persona, sino que suelen llevar aparejados otros problemas como las defraudaciones de fluido eléctrico. En cualquier caso, admitió que es un campo que «no es fácil» para los agentes al existir situaciones de necesidad. El relato lo completó otro mando policial, que refirió episodios vinculados: encendido de hogueras, generación de basuras, molestias vecinales, malos tratos y, al final, ciudadanos que urgen soluciones.

Además de los representantes policiales, hubo otros once actores en la mesa. Pedro Palencia, del Colegio de Administradores de Fincas; el presidente de la Asociación de Vecinos Barrio Nuevo-Viña Nava, Juan Luis Marín; la concejala del Partido Popular (PP) Elsa Ávila; el también edil Jonathan Domínguez (CC); la administradora de fincas Ana Castellano, y el vicepresidente de la FAV Aguere, Francisco Barreto, disociaron la okupación del problema de la falta de viviendas. Por su parte, y además de Ascanio, Úrsula Peñate (Cáritas) y el técnico municipal en materia de recursos alojativos Juan José Díaz encauzaron su discurso hacia la existencia de pocos casos de okupación y la crisis habitacional. «Lo que está claro es que se produce una colisión de derechos», expuso Elvira Jorge (Avante), otra de las concejalas que participó, al igual que Carla Cabrera Teixeira (PSOE), que no intervino.

Juan José Díaz tuvo palabras para las dificultades sociales. «La okupación es consecuencia de la vulneración del derecho a la vivienda», sostuvo Úrsula Peñate, que también indicó que hay personas a las que «no les queda más remedio que okupar». «La mayoría de las okupaciones son en infravivienda», planteó. Desde la orilla opuesta habló Pedro Palencia, que lamentó el «importante quebranto económico» que este fenómeno supone para los particulares, y puso el foco en el problema social: «Hay una necesidad de resolver, existe un problema social, pero no nos corresponde a nosotros como propietarios particulares arreglarlo».

Vecinos con miedo

Juan Luis Marín relató su experiencia en Barrio Nuevo, una zona especialmente afectada con hasta 30 viviendas en esa situación. «Hay vecinos que viven pared con pared con los okupas y llevan tres o cuatro años sin salir para no dejar su casa vacía», aseguró. Ayer mismo, indicó, tuvo que intervenir en un conflicto entre moradores de un edificio situado de la calle El Drago. Elsa Ávila (PP), aunque suavizó su posicionamiento del pleno e insistió en las bajas cifras de okupas La Laguna, también rechazó esta práctica, especialmente cuando se realiza por motivos de carácter ideológico.

El nacionalista Jonathan Domínguez, concejal de Seguridad Ciudadana lagunero el pasado mandato, mantuvo que «no es que haya más casos, sino que se oyen más», y defendió que las administraciones públicas no pueden justificar ninguna forma de okupación.

Rubens Ascanio, que cerró la primera ronda de intervenciones, apuntó que «nadie justifica, ni defiende, ni ampara la okupación», y se detuvo a continuación en los precios del alquiler y en las dificultades del acceso a la vivienda. Asimismo, expresó medidas para ampliar el parque de casas sociales, como un plan de rescate de inmuebles vacíos, la compra de promociones inacabadas o la negociación con los bancos. Frente a sus declaraciones recientes, dejó una frase más en clave de condena hacia algunas okupaciones: «Hay problemas reales de mal uso, de mafias, de gente conflictiva, de inseguridad… vinculada a la realidad de una sociedad tan compleja como la nuestra».

La Mesa de Vivienda, cuyos participantes acordaron que celebre nuevas sesiones con la incorporación de otros intervinientes, continuó con un intercambio de pareceres. Durante ese tramo de la reunión, Ana Castellano lamentó las dificultades con las que se encuentran los dueños para echar a los moradores, con procedimientos judiciales a menudo largos y económicamente costosos, y señaló que estos se ven temporalmente sin una propiedad en la que en muchos casos han depositado el trabajo y los ahorros que han conseguido a lo largo de su vida.

La revolución de los tejados toma impulso

Crece el interés de las comunidades de propietarios de España por el autoconsumo compartido

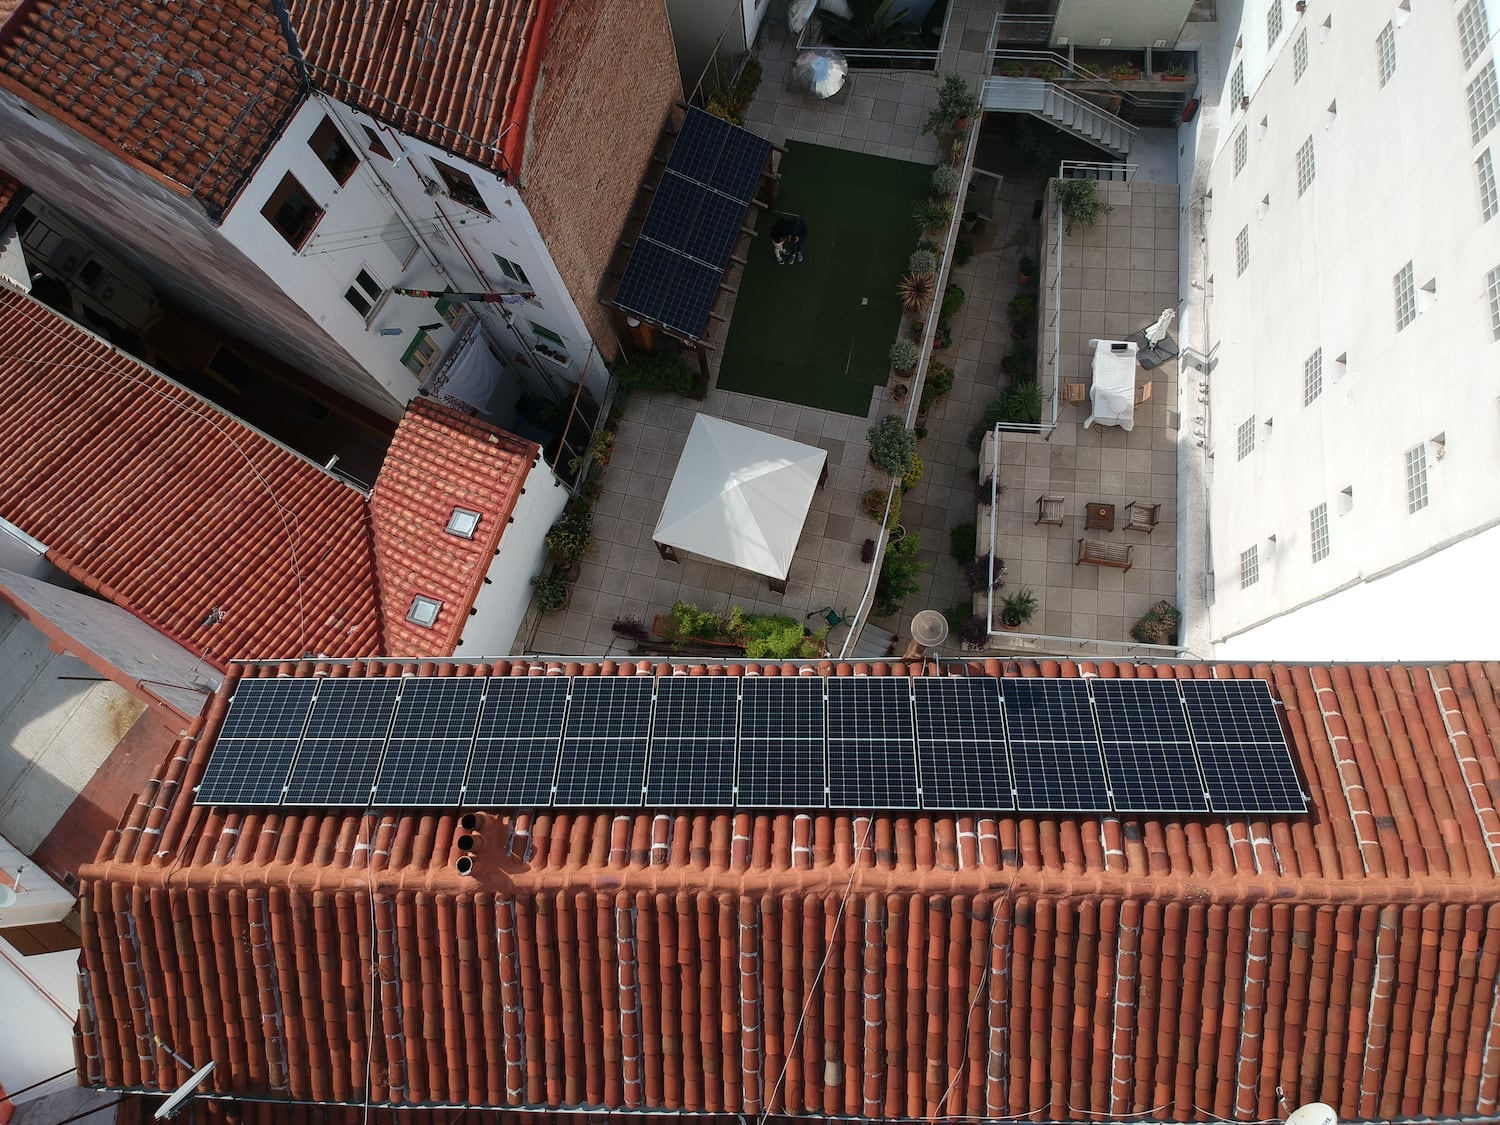
Proyecto de autoconsumo compartido de Ecooo en un edificio de viviendas en Lavapiés (Madrid).

elpais.com

SANDRA LÓPEZ LETÓN

La revolución de los tejados acelera el paso. El interés de los propietarios de viviendas por el autoconsumo energético coge ritmo. El revolcón de la pandemia, con la que tantos ciudadanos se han replanteado la salubridad y la eficiencia energética de sus casas, ha tenido mucho que ver. “El sector fotovoltaico doméstico está creciendo por encima de nuestras expectativas y este año se superarán los 50 megavatios de 2019”, dice José Donoso, director general de la Unión Española Fotovoltaica (UNEF). La mayoría de estas nuevas instalaciones está en chalés. La penetración en comunidades de propietarios es pequeña, entre otras cosas porque su regulación es muy reciente, de abril de 2019.

Más que el número, lo importante es que cada vez más vecinos se acercan al autoconsumo colectivo, ese que permite a un bloque entero o a una macrourbanización producir y consumir su propia energía instalando en su tejado paneles solares fotovoltaicos. “Interés existe mucho y no solo por el ahorro económico, sino también por la mejora del medio ambiente. El interés se pone de manifiesto en que gran cantidad de comunidades de propietarios solicitan presupuestos”, asegura Salvador Díez, presidente del Consejo General de Colegios de Administradores de Fincas.

A los comuneros les atrae el hecho de convertirse en productores de energía y ahorrar entre un 25% y 40% en el recibo de la luz. Además, reciben una compensación —en forma de descuento en la factura— por los excedentes de la energía generada que no consumen y vierten a la red. Con los ahorros conseguidos, las plantas se amortizan en unos pocos años y si el municipio aplica desgravación en el impuesto de bienes inmuebles (IBI) el plazo se mueve entre tres y cinco años. Los vecinos con dificultades económicas —tras la pandemia son más— ni siquiera tienen que hacer el desembolso, ya que muchas compañías ofrecen hacerse cargo de todas las inversiones. En estos casos, su remuneración proviene de los ahorros generados (una vez pagada la instalación, se abona solo la cuota de mantenimiento).

Las compañías dan cuenta del creciente interés por estas instalaciones colectivas, un campo en el que fue pionero Holaluz al montar la primera en Rubí (Barcelona) en 2018. “Desde septiembre se han incrementado un 40% las peticiones de presupuestos y consultas de comunidades de propietarios”, apunta Aurora Blanco, responsable del departamento de Comunidad de Ecooo. “En 2021, tenemos previsto que el 40% de nuestras instalaciones estén en edificios de viviendas”, asevera Carlos Menéndez, director de Producto de EDP Solar, que ofrece paquetes personalizados a las comunidades de propietarios. El mercado es gigante, ya que el 75% de la población vive en plurifamiliares. “Tenemos que hacer una labor de divulgación y formación hasta que consigamos que tener estas instalaciones sea como tener una lavadora”, confía Menéndez. En Feníe Energía tienen en cartera 30 proyectos presupuestados de autoconsumo colectivo y están terminando su primera instalación en la provincia de Huesca, que va a dar servicio a cuatro viviendas y a un local comercial en el que se ubica una empresa.

Cuello de botella

Las compañías, que también ofrecen monitorización y mantenimiento, han hecho propuestas en miles de comunidades de propietarios. “Hemos presentado más de 1.300 proyectos en la Comunidad de Madrid”, comenta Emilio de Andrés Bárcenas, socio director de E4e Soluciones. Aunque ninguna de estas empresas esconde que quedan aristas por limar que dilatan e, incluso, hacen peligrar los proyectos. Hay que contar con el respaldo de un tercio de los propietarios. “Es complejo, hay flecos por cerrar como modificar la Ley de Propiedad Horizontal para favorecer y simplificar la aprobación de los proyectos”, apunta Donoso. Otra barrera, aunque puntual, es la imposibilidad de celebrar juntas por la pandemia. “Sin olvidar que en ocasiones se plantean complejidades técnicas a la hora de replantear la instalación, como tejados mal orientados o en mal estado, sombras de los edificios colindantes…Debido a esto, el desarrollo de estas propuestas va despacio, pero a buen ritmo”, indican en Feníe Energía. Aunque el verdadero cuello de botella es “el marco legal contractual y administrativo para la instalación”, señala Bárcenas.

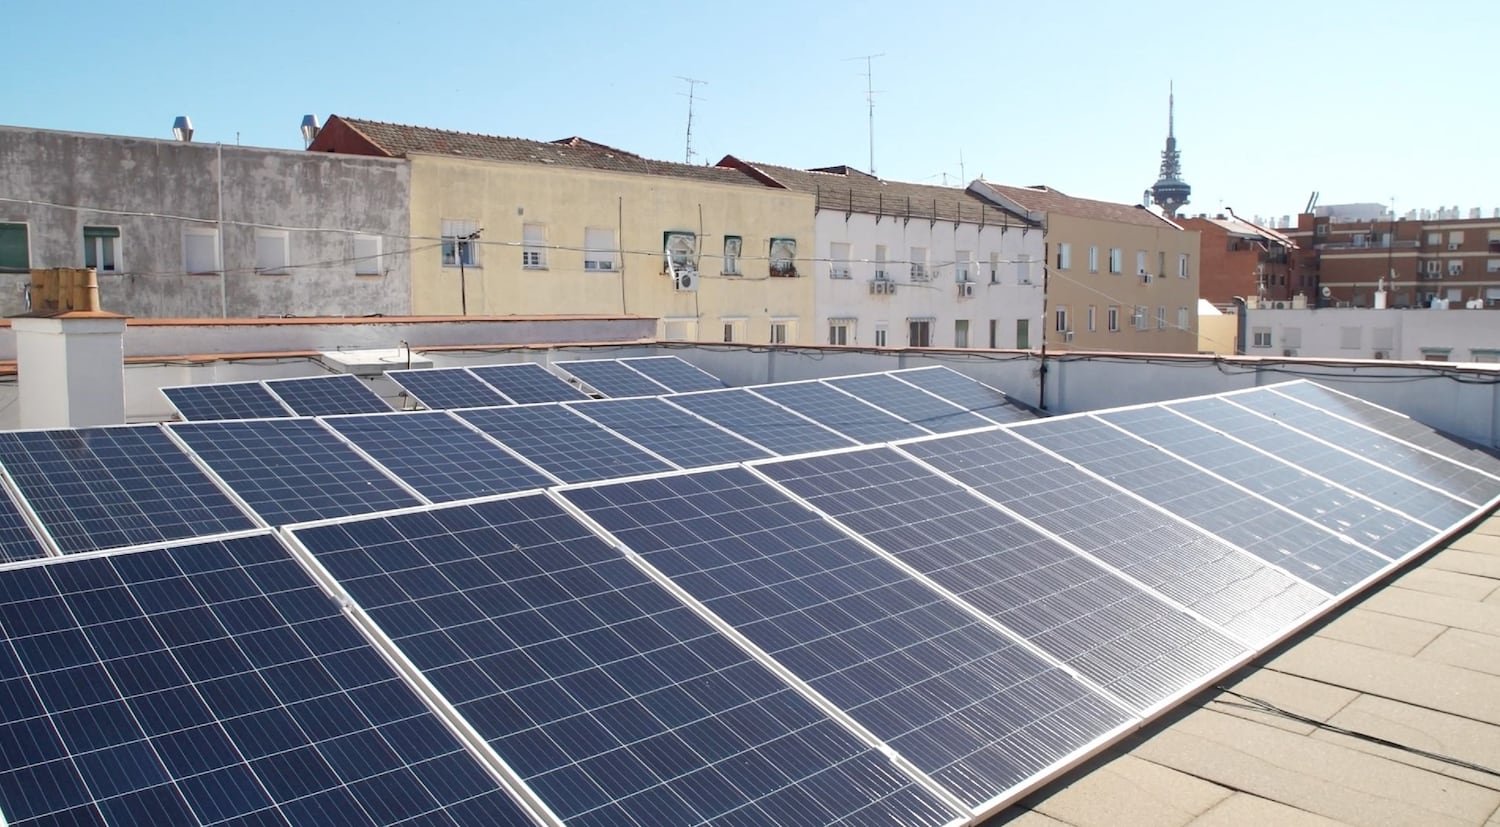
Instalación de autoconsumo compartido realizada por Iberdrola en el distrito de Retiro, en Madrid.

Con esta burocracia se ha topado Iberdrola con el primer gran proyecto de autoconsumo colectivo en Madrid y el primero de la eléctrica en España. Se trata de una instalación de 20 kW con 60 paneles fotovoltaicos en la terraza de un edificio de 31 propietarios en la calle Fernán González (Madrid). Los trámites comenzaron en diciembre de 2019 y empezará a funcionar en unos días. “El problema es que cada uno de los vecinos ha tenido que firmar una solicitud de participación en el proyecto y eso ha costado mucho. Hemos propuesto a Industria que se simplifique y que baste con la firma de un representante de la comunidad”, dice Luis Gutiérrez, responsable de Smart Solar España de Iberdrola. Algo importante cuando comiencen a llegar proyectos en urbanizaciones de cientos de vecinos. El coste de la planta ha sido de 20.000 euros y el ahorro energético mínimo alcanzará el 25% (el 35% si los vecinos se acogen a una tarifa solar, pensada para autoconsumidores). “Este tipo de instalaciones pequeñas se aprovechan mucho, el grado de uso de la planta es del 80%”, comenta David Palacios, jefe de Producto de Autoconsumo Colectivo de Iberdrola. Los propietarios han optado por asumir la inversión, lo que les garantiza bonificaciones en el IBI, aunque la energética también da la opción de financiar la instalación.

A la espera de ver los primeros ahorros en la factura de la luz —en funcionamiento desde febrero pero sigue en tramitación— están los tres vecinos que se han acogido al autoconsumo colectivo en un edificio de viviendas de Lavapiés, también en Madrid. Está capitaneado por Ecooo, una empresa sin ánimo de lucro fundada en 2005 que va a comenzar otros dos proyectos en breve y que se encarga del mantenimiento de la planta durante 25 años. De los ocho vecinos, solo tres han decidido convertirse en autoconsumidores. “Lo contratamos a principios de año, antes de la pandemia, era algo muy deseado y aunque el resto de propietarios no hace uso de la instalación sí nos han dado permiso”, dice Lurdes Fernández, profesora de yoga y terapeuta ayurvédica de 61 años, que vive en esa finca desde 2002. Lurdes ha pagado el 20% de la instalación, unos 2.500 euros — el 80% restante entre los otros dos— y dice haber “cambiado los hábitos” porque la planta “será más rentable cuando consumes en las horas en las que produces”. El ahorro “va a depender de lo exigente que sea yo en consumir en las horas de sol”.

Cuando hay excedentes de producción se vuelca a la red y la compañía energética lo compensa con descuentos en la factura. Pero “sale más a cuenta consumirlo uno mismo, porque lo que retribuyen es en torno a un tercio de lo que cuesta la energía”, explica Aurora Blanco. “Nunca puedes enriquecerte vendiendo esa energía porque ahorras a un precio mayor que el precio al que vendes”, apunta el socio director de E4e Soluciones. Esta empresa, que ofrece proyectos llave en mano, tiene dos plantas aprobadas en fincas de entre 16 y 20 vecinos en Madrid, con ahorros energéticos estimados del 25% al 28%. Ofrece financiación hasta 15 años y garantiza la producción por contrato, es decir, los kilovatios/hora que va a producir esa planta cada año. “Si no se genera abonamos la diferencia”, dice Bárcenas.

Aportación documental telemática a un expediente de ayudas en materia de vivienda, correspondientes a la convocatoria del año 2020 de Plan RENHATA

gva.es

  • ¿Qué se puede solicitar?
  • Nombre del procedimientoTECE – Contribución documental telemática a un expediente de ayuda en materia de vivienda, correspondiente a la convocatoria del año 2020 del Plan RENHATA.
  • Finalidad del procedimiento El objetivo del procedimiento es presentar la documentación en línea a un expediente de solicitud de ayuda a la vivienda, el Plan Renhata, correspondiente a 2020, como resultado de una publicación de objeciones o una solicitud de la Administración, o, en su caso, a iniciativa del interesado.
  • ¿Quién puede solicitarlo?
  • Partes interesadas/Solicitantes La contribución documental telemática o la modificación deben ser realizadas por la misma persona que formalizó en el momento de la solicitud de ayuda (la persona técnica que colabora con el Plan Renhata que actúa, a tal efecto, en nombre del solicitante). Aparte de eso, debe probar su calificación/representación para hacerlo.
  • Requisitos Tener un expediente en proceso ante el asesoramiento competente en materia de Vivienda, de solicitud de ayuda del Plan Renhata, de la convocatoria de 2020.
  • ¿Cuándo debo presentar mi solicitud?
  • Fecha límite para la presentación La documentación para completar o modificar un expediente de ayuda del Plan Renhata podrá realizarse hasta el período de modificación de las objeciones a las solicitudes de ayuda que, a tal efecto, se publiquen en el sitio web de la Conselleria, en este caso hasta el 20 de octubre de 2020 inclusive.
  • ¿Qué se debe presentar?
  • El requerido o el que considere oportuno proporcionar, que deberá adjuntarse en formato pdf y utilizar, en su caso, los formularios asociados correspondientes, debidamente cumplimentados y firmados, seleccionables entre los que estén a su disposición en la sección posterior de este procedimiento.
  • Formularios asociados [RENHATA 90101] SOLICITUD&O SOLICITUD SOLICITUD DE AYUDA DEL PLAN DE REFORMA DE VIVIENDA INTERIOR. PLAN RENHATA. CONVOCATORIA 2020FORMULARIO DE DEBITO DIRECTOCasa
  • ¿Cómo solicitarlo?
  • ¿Cómo se procesa electrónicamente? A través del enlace correspondiente: Proceso con certificado electrónico:
    https://www.tramita.gva.es/ctt-att-atr/asistente/iniciarTramite.html?tramite=VIV_APDAYU&version=1&login=c&idioma=va&idCatGuc=PR&idProcGuc=18768
  • Tratamiento1. Para iniciar el procedimiento en línea, debe hacer clic en el icono superior «Proceso con certificado» de esta misma página, en el que el solicitante debe identificarse con un certificado de firma digital aceptado por la Generalitat.

    Debe tener un certificado electrónico reconocido por la ACCV o DNI electrónico. También puede llevar a cabo el procedimiento con el sistema CL@VE-PERMANENTE del Estado. Con este sistema de autenticación y firma, no es necesario tener un certificado en su ordenador ni utilizar Java o AUTOSIGNATURA (consulte los enlaces de la sección ‘Información complementaria’).

    2. El expediente correspondiente deberá seleccionarse entre los ofrecidos por la solicitud en función de la identificación (DNI-NIE-NIF) del solicitante de la ayuda.

    3. A continuación, deberá adjuntar los documentos en formato pdf que la Administración haya solicitado o que se considere apropiado incorporar al expediente de ayuda.

    4. Por último, debe registrarlo en el check-in a través del registro en línea.

    La documentación será evaluada por el personal de la Conselleria encargado de la
    tramitación del fichero, para incorporarlo, en su caso.
  • Información adicional Se prestará atención cara a cara en la dirección territorial de Vivienda y Arquitectura Bioclimática correspondiente de Alicante, Castellón y Valencia. Para este último, ubicado en la prop I, se requiere una cita en el número de teléfono de información de la Generalitat 012 (o 963866000, desde fuera de la Comunidad) o en la página de Internet:

    https://externo.gva.es/qsige/citaprevia.prop/#!/es/home?uuid=4a86-87ca8-9257-816be
  • Enlaces Sistemas de firma electrónica admitidos o utilizados en la sedeCL@VE-PERMANENTEEnlace a la web sobre ayudas a la rehabilitación de la ConselleriaPara solicitar una cita en prop I (Valencia)

Resolución de 2 de septiembre de 2020, de la Dirección General de Seguridad Jurídica y Fe Pública, en el recurso interpuesto contra la nota de calificación del registrador de la propiedad de Madrid n.º 53, por la que se deniega la práctica de la anotación preventiva de una demanda.

boe.es

TEXTO ORIGINAL

En el recurso interpuesto por doña P. T. C., abogada, en nombre y representación de la mercantil «Manta Ray 18, S.L.», contra la nota de calificación del registrador de la Propiedad de Madrid número 53, don Francisco Javier Gómez Gené, por la que se deniega la práctica de la anotación preventiva de una demanda.

Hechos

I

Mediante mandamiento expedido por doña M. C. V. B., letrada de Administración de Justicia del Juzgado de Primera Instancia número 33 de Madrid, dictado en el procedimiento número 1117/2019, seguido a instancia de «Manta Ray 18, S.L.» frente a «Grupo Adler Ameise, S.L.», «Gagi Real Estate, S.L.», «Maximum Real Estate, S.L.», «Yield Real Estate, S.L.» y «Brulemar Real Estate, S.L.» se ordenaba la práctica de una anotación preventiva de demanda sobre las fincas registrales número 7.649, 7.651, 11.983 y 18.994 del Registro de la Propiedad de Madrid número 53.

II

Presentado dicho mandamiento en el Registro de la Propiedad de Madrid número 53, fue objeto de la siguiente nota de calificación:

«Calificado el precedente documento, a la vista de su. contenido, y del contenido del Registro, el Registrador que suscribe ha resuelto denegar la práctica de la inscripción a que aquél se refiere, en base a los siguientes hechos y fundamentos de Derecho:

Hechos:

Primero: Con fecha 12 de diciembre de 2019, se ha presentado en este Registro Mandamiento por duplicado expedido en Madrid el 2 de diciembre de 2019 por el Juzgado de Primera Instancia n.º 33 de Madrid, acompañado de testimonio expedido el 3 de diciembre de 2019 por la Letrada de la Administración de Justicia de dicho Juzgado, comprensivo del escrito de fecha 14 de octubre de 2019, donde la parte demandante Manta Ray 18 S.L. suplica al Juzgado que declare resueltos los contratos de compraventa suscritos con fecha 15 de enero de 2019 por incumplimiento de los vendedores y demandados Grupo Adler Ameise SL, Gagi Real Estate SL, Maximun Real Estate SL, Yield Real Estate SL y Brulemar Real Estate SL, y los condene a abonar a la sociedad demandante el duplo de la cantidad entregada en su día en concepto de arras por importe de 667.049,94 euros, más los intereses legales correspondientes y las costas del juicio, solicitando de dicho Juzgado la anotación preventiva de demanda o embargo preventivo, sobre las fincas registrales 18.994, 7.649, 11.983 y 7.651 d este registro de la propiedad, de las que es titular la demandada Grupo Adler Ameise S.L. Y en base a dicho escrito, el Juzgado accede a la medida cautelar solicitada, dictando el mandamiento antes indicado, donde se ordena la práctica de anotación preventiva de la demanda sobre las fincas citadas, además de sobre otras radicantes en distintos distritos hipotecarios.

Segundo: Retirado el documento por el presentante, se aporta de nuevo el 10 de febrero de 2020.

Fundamentos de Derecho:

Único: No puede practicarse la anotación de demanda ordenada porque, como ha dicho reiteradamente la DGRN (hoy DGSJFP), demandándose una reclamación de cantidad no procede practicar anotación de demanda, pues, aunque se estimara la misma, ni se afectaría ningún derecho inscrito, ni se motivarla una modificación jurídico-real de la finca. Las únicas medidas. que procederían en el caso de una reclamación de cantidad serían las de anotación de embargo preventivo o, en su caso, de prohibición de enajenar. El indicado defecto se fundamenta en el carácter limitado de las anotaciones preventivas que pueden practicarse en el Registro de la Propiedad, conforme a lo dispuesto en el artículo 42 de la Ley Hipotecaria, y en la que la demanda de reclamación de cantidad no afecta a los derechos reales inscritos en el Registro. En este sentido, se estima que las medidas cautelares procedentes. que contempla el artículo 727 de la Ley de Enjuiciamiento Civil, no pueden ser otras que el embargo preventivo, o en su caso, la prohibición de disponer, que motivarían las anotaciones preventivas contempladas en los apartados 2.º y 4.º del artículo 42 de la Ley Hipotecaria. (Vistos los artículos 24 y 117 de la Constitución; 2 y 17.2 de la Ley Orgánica del Poder Judicial; 6-4, 7-5, 222, 227-1, 522, 540, 790, 791, 797 y 798 de la Ley de Enjuiciamiento Civil; 18 y 42 de la Ley Hipotecaria; 100 del Reglamento Hipotecario; y las Resoluciones de la DGRN de fechas 18 de mayo de 2002, 22 de enero y 27 de octubre de 2003; 13 y 26 de abril y 25 de junio de 2005; 24 de febrero, 5 y 8 de julio y 11 y 20 de noviembre de 2006, 12 y 17 de marzo de 2008, y 18 de diciembre de 2018).

En suma, no cabe practicar una anotación de demanda, como la ordenada, que carezca de trascendencia jurídico real.

Este defecto se estima insubsanable.

Por todo lo cual, y en base a los anteriores hechos y fundamentos de derecho,

He resuelto

Denegar la práctica de la anotación de demanda.

Las calificaciones negativas del Registrador podrán (…)

Madrid a dos de marzo del año dos mil veinte (firma ilegible) Fdo, Francisco Javier Gómez Gené.»

III

Contra la anterior nota de calificación doña P. T. C., abogada, en nombre y representación de la mercantil «Manta Ray 18, S.L.», interpuso recurso el día 2 de junio de 2020 por escrito en el que indicaba lo siguiente:

«(…) como mejor proceda en derecho, digo:

Que por medio del presente escrito interpongo recurso en vía gubernativa contra la calificación negativa del Registrador, de fecha 2 de marzo de 2020 en virtud de la cual se deniega la inscripción de mandamiento judicial acordando la anotación preventiva de demanda, el cual baso en las siguientes

Alegaciones.

Primera.–Que por el Juzgado de Primera Instancia n.º 33 de Madrid, en los autos n.º 1117/2019, se acordó la adopción de medida cautelar frente a las entidades Grupo Adler Améis, S.L. y otras, consistente en la anotación preventiva de demanda “respecto a las siguientes fincas que fueron transmitidas a la actora”:

a) Propiedad de Maximum Real Estate, S.L., la finca registral n.º 64.317 inscrita en el Registro de la Propiedad n.º 19, sita en la calle (…).

b) Propiedad de Brulemar Real Estate, S.L.:

– Las fincas registrales n.º 74070, 74076, 74078, 74082, 74084 y 74088, inscritas en el Registro de la Propiedad n.º 19, sitas en la calle (…);

– Las fincas 25227, 25229, 25231, 25233, 25235, 25237, 25239, 25241, 25243, 25245 y 25247 inscritas en el Registro de la Propiedad n.º 39 de Madrid, sitas en la calle (…);

– La finca 13.544 inscrita en el Registro de la Propiedad n.º 39 de Madrid, sita en la calle (…);

– Las fincas 59943, 59944, 129971, 129972, 129973, 129974 y 129975 inscritas en el Registro de la Propiedad n.º 16 de Madrid, sitas en la calle (…).

c) Propiedad de Yield Real Estate, S.L.:

– Las fincas registrales n.º 135908, 135911, 135903, 135904, 135905, 135907, 135910 y 135906 inscritas en el Registro de la Propiedad n.º 10 de Madrid, sitas en la calle (…);

– La finca registral n.º 26.157 inscrita en el Registro de la Propiedad n.º 39 de Madrid, con referencia catastral 4119111VK4741G000IJM, sita en la calle (…).

d) Propiedad de Gagi Real Estate, S.L., la finca registral n.º 32.088 inscrita en el Registro de la Propiedad n.º 19 de Madrid, sita en la calle (…).

e) Propiedad de Grupo Adler Ameise, S.L., las fincas 18.994, 7.649, 11.983 y 7.651 inscritas en el Registro de la Propiedad n.º 53 de Madrid, sitas en la calle (…).

Segunda.–Que presentado en tiempo y forma el mandamiento en el Registro de la Propiedad n.º 53 de Madrid correspondiente a las fincas 18.994, 7.649, 11.983 y 7.651, sitas en la calle (…), se nos ha notificado calificación negativa del Sr. Registrador denegando la anotación ordenada como defecto insubsanable con fundamento en:

“No puede practicarse la anotación de demanda ordenada porque, como ha dicho reiteradamente la DGRN (hoy DGSJFP), demandándose una reclamación de cantidad no procede practicar anotación de demanda, pues, aunque se estimara la misma, ni se afectaría ningún derecho inscrito, ni se motivarla una modificación jurídico-real de la finca. Las únicas medidas. que procederían en el caso de una reclamación de cantidad serían las de anotación de embargo preventivo o, en su caso, de prohibición de enajenar. El indicado defecto se fundamenta en el carácter limitado de las anotaciones preventivas que pueden practicarse en el Registro de la Propiedad, conforme a lo dispuesto en el artículo 42 de la Ley Hipotecaria, y en la que la demanda de reclamación de cantidad no afecta a los derechos reales inscritos en el Registro. En este sentido, se estima que las medidas cautelares procedentes. que contempla el artículo 727 de la Ley de Enjuiciamiento Civil, no pueden ser otras que el embargo preventivo, o en su caso, la prohibición de disponer, que motivarían las anotaciones preventivas contempladas en los apartados 2.º y 4.º del artículo 42 de la Ley Hipotecaria. (Vistos los artículos 24 y 117 de la Constitución; 2 y 17.2 de la Ley Orgánica del Poder Judicial; 6-4, 7-5, 222, 227-1, 522, 540, 790, 791, 797 y 798 de la Ley de Enjuiciamiento Civil; 18 y 42 de la Ley Hipotecaria; 100 del Reglamento Hipotecario; y las Resoluciones de la DGRN de fechas 18 de mayo de 2002, 22 de enero y 27 de octubre de 2003; 13 y 26 de abril y 25 de junio de 2005; 24 de febrero, 5 y 8 de julio y 11 y 20 de noviembre de 2006, 12 y 17 de marzo de 2008, y 18 de diciembre de 2018).”

Tercera.–El Juzgado de Primera Instancian.º 33 de Madrid fundamenta en su auto judicial n.º 581/2019 la idoneidad de esta medida cautelar en:

1. Ser más beneficiosa para la parte demandante ya que:

– Es una medida que suspende de forma relativa el juego de la fe pública registral, pues el titular del bien o el derecho puede seguir transmitiendo. Como recogen las resoluciones de la Dirección General de los Registros y del Notariado (DGRN), la anotación es una limitación específica de la facultad de disponer que si bien permite el tráfico jurídico del objeto registrable afectado, ello es sin perjuicio del derecho del anotante.

– En la mayoría de los casos esta medida resultará escasamente trascendente para el titular del bien a que se refiere, al resaltar su aspecto meramente publicitario frente a terceros, que en ningún caso priva a la parte de sus derechos dominicales con relación al bien sobre el que recaía la anotación, mientras que aportaría notables ventajas en relación a la plena efectividad de la sentencia.

2. Ser la medida adecuada para garantizar la tutela judicial efectiva en caso de una sentencia estimatoria ya que se ha acreditado que dichas fincas constituyen el único activo con el que pueden responder en el futuro.

En definitiva, se fundamenta por qué esta medida resulta adecuada y menos gravosa o perjudicial para el demandado, de conformidad con el artículo 726 de la LEC y la jurisprudencia y doctrina asociada al mismo, así como su trascendencia real pese a ser una acción personal.

En la resolución de 8 de julio de 2006, citada por el Sr. Registrador, se deniega la anotación preventiva de demanda con fundamento en que “es doctrina reiterada de este Centro Directivo que la anotación de demanda solamente puede abarcar a aquellas demandas cuya estimación pudiera producir una alteración registral”.

En el auto que acuerda la medida cautelar el juzgado estima que una sentencia favorable a nuestros intereses sí va a producir una alteración registral ya que existe una presunción de que van a transmitir estas fincas durante la pendencia del proceso al ser el único activo con el que pueden responder.

En el mismo sentido, la resolución de 20 de noviembre de 2006 citada por el Sr. Registrador: “Conforme a la interpretación que este Centro Directivo ha realizado reiteradamente, el artículo 42.1.º de la Ley Hipotecaria permite que sean anotadas en el Registro de la Propiedad no sólo las demandas en que se ejercita una acción real, sino también aquellas otras mediante las que se persigue la efectividad de un derecho personal cuyo desenvolvimiento lleve aparejada una mutación jurídico-real inmobiliaria”.

El Tribunal Supremo (Sala de lo Civil), desde su sentencia 18 febrero 1985, citando las Resoluciones de la DGRN 13 de febrero de 1929 y 9 de agosto de 1943 de 9 de febrero de 1987 y 18 de mayo de 1987, ha declarado que en el artículo 42.1 de la Ley Hipotecaria se hallan comprendidas tanto las demandas fundadas sobre una acción real como las que se apoyan en un título que se refiera directamente a las fincas o derechos inscritos e implique una verdadera e inmediata vocación a los mismos, permitiéndose, no solo la anotación de las acciones reales, sino que también se ha concedido la facultad de anotar a los que fundan sus reclamaciones en acciones personales con trascendencia en el Registro.

En su sentencia núm. 1347/2007 de 12 diciembre, ha declarado que las anotaciones preventivas de demanda amparan el derecho que se ejercita, publican una posible causa de rescisión o resolución, y, cuando menos, aseguran al demandante la efectividad de la sentencia que en su día se dicte, porque lo contrario equivaldría a hacer ilusoria la acción ejercitada e inútil la garantía adoptada.

Las audiencias provinciales igualmente han admitido esta medida pese a no tratarse de acciones reales. La Audiencia Provincial de Madrid (Sección 14.ª) en su auto núm. 313/2018, de 27 de diciembre, en un supuesto de reclamación de unas arras entregadas y no devueltas, admite que pueda adoptarse como medida cautelar la anotación preventiva de demanda al afirmar que el hecho de que no se reclame una acción real no impide la adopción de esta medida pues, “tratándose de una medida homogénea, de publicidad negativa, ex Art.32 L.H. que no causa innovación, sino mantenimiento del status quo ex ante, llegaremos a la conclusión de que es procedente el otorgamiento de la medida cautelar”.

En el mismo sentido la Audiencia Provincial de Madrid (Sección 12.ª), en su auto núm. 737/2012 de 22 noviembre, que señala: “…Sin embargo, la práctica judicial, amparada por las Resoluciones de la DGRN, ha conferido una amplitud notable a los supuestos en que procede la anotación preventiva de demanda, yendo mucho más allá de los supuestos en que se ejercitan acciones de propiedad o pretensiones que afecten al nacimiento, desarrollo o extinción de derechos reales inmobiliarios.

Por vía interpretativa se ha obtenido toda la virtualidad que la anotación preventiva de demanda puede ofrecer, pues, como dice la RDGRN de 28 de abril del 2.002, el artículo 42.1.º de la Ley Hipotecaria ‘ha de interpretarse en el sentido de entender incluidas en su ámbito de aplicación todas aquellas demandas que, de prosperar, producirían una alteración de la situación jurídica que el Registro publica’, con lo que se ha reconocido ‘la facultad de anotar a los que fundaran sus reclamaciones judiciales en una acción personal y aun a los titulares de una vocación o jus ad rem, siempre que se trate de obtener una inscripción definitiva’ con la sentencia que se pretende (RDGRN 9 de agosto de 1.943).’ A este criterio amplio y flexible responde la actual Ley de Enjuiciamiento Civil, cuando permite adoptar como medida cautelar la anotación de demanda ‘cuando ésta se refiera a bienes o derechos susceptibles de inscripción en Registros públicos’, con lo que pone el acento en la relación de causalidad registral entre la pretensión y la mutación del Registro, lo que tanto equivale a remitirse a la nota de la homogeneidad de la medida (artículo 726.1.1.º de la Ley de Enjuiciamiento Civil).”

La Audiencia Provincial de Barcelona (Sección 19.ª), en su auto núm. 109/2017 de 25 mayo, AC 2017\991, justifica la adopción de esta medida en acciones personales con trascendencia real al señalar: “La anotación preventiva de demanda, según los preceptos hipotecarios antes reseñados, se configura como un asiento en el Registro, de eficacia temporal limitada al tiempo del proceso judicial, relativo a derechos no inscribibles, que tiende a garantizar el ejercicio de una acción y a evitar la inutilidad del fallo, haciendo posible su ejecución. Constituye, pues una garantía, cuya constancia registral favorece por el juego de la fe pública que el derecho o interés de la parte se mantenga seguro frente a posibles terceros. Pero no constituye una pretensión autónoma, sino, como antes se dice, una garantía para la efectividad del derecho material que se discute en el proceso”. Por otra parte, y en cuanto al ámbito de dicha medida cautelar la STS de 18 de febrero de 1985 precisa que “los efectos de las anotaciones preventivas de demanda conforme al artículo 42 de la Ley Hipotecaria están acordados no sólo en beneficio de los titulares de un derecho real; sino también de quienes lo sean de acciones personales con trascendencia real; siendo constante la interpretación doctrinal y la práctica de las anotaciones en el sentido de que aun correspondiendo a acciones personales no obstante amplían su efectividad de suerte que siquiera no comporten las acciones de esta clase la inmediatividad con la cosa y antes bien signifiquen una relación mediata nada más entre el titular de la anotación por serlo del derecho personal anotado, y la cosa, más sin alcanzar a la cosa sitio a través de una prestación del obligado, con todo, gozan de una efectividad ‘erga omnes’ y haciendo imposibles cuantas enajenaciones otorgue, con posterioridad a su existencia, el deudor obligado por el derecho personal adoptado, dejando sujetos a todos los adquirientes posteriores a su fecha, a la eventualidad de un fallo estimatorio”.

En igual sentido la Audiencia Provincial de Barcelona (Sección 16.ª), en su auto núm. 14/2007 de 29 enero, y la Audiencia Provincial de Barcelona (Sección 13.ª), en su auto núm. 14/2009 de 22 enero.

En definitiva, esta medida es la indicada ante la acción que hemos planteado, en la que se pretende afectar directamente un bien inmueble al pago de una determinada responsabilidad, pues con la anotación se proclama la pretensión dirigida a hacer efectiva esa afección, y, por el contrario, la enajenación del bien a un tercero que reuniera las condiciones del artículo 34 de la Ley Hipotecaria impediría de raíz concretar posteriormente la ejecución en el referido inmueble.

Cuarta.–Sobre la función revisora del Registro de la Propiedad. STS de Pleno de 21 de noviembre de 2017.

La calificación del Sr. Registrador infringe, a nuestro entender, la doctrina del Tribunal Supremo que en su sentencia del Pleno de 21 de noviembre del 2017, ha declarado de forma contundente que la función calificadora no permite al registrador revisar el fondo de una resolución judicial:

“Esta función revisora debe hacerse en el marco de la función calificadora que con carácter general le confiere al registrador el artículo 18 LH, y más en particular respecto de los documentos expedidos por la autoridad judicial el artículo 100 RH. Conforme al artículo 18 LH, el registrador de la propiedad debe calificar, bajo su responsabilidad, la legalidad de las formas extrínsecas de los documentos en cuya virtud se solicita la inscripción, así corno la capacidad de los otorgantes y validez de los actos dispositivos contenidos en las escrituras públicas por lo que resulte de ellas y de los asientos registrales.

Está función calificadora no le permite al registrador revisar el fondo de la resolución judicial en la que se basa el mandamiento de cancelación, esto es, no puede juzgar sobre su procedencia. Pero sí comprobar que el mandamiento judicial deje constancia del cumplimiento de los requisitos legales que preservan los derechos de los titulares de los derechos inscritos en el registro cuya cancelación se ordena por el tribunal”.»

IV

El registrador de la Propiedad dio traslado del referido recurso al Juzgado de Primera Instancia número 33 de Madrid mediante escrito de fecha 4 de junio de 2020, conforme a lo dispuesto en el artículo 327 de la Ley Hipotecaria para que, en su caso, realizase las alegaciones que considerase pertinentes. Transcurrido el plazo legalmente previsto, dicho requerimiento no fue atendido. El registrador de la Propiedad emitió informe en defensa de su nota de calificación por escrito de fecha 8 de julio de 2020, ratificándola en cuanto al defecto apuntado, y elevó el expediente a este Centro Directivo.

Fundamentos de Derecho

Vistos los artículos 18, 42.1.º y 43.1.º de la Ley Hipotecaria; 100 del Reglamento Hipotecario, y las Resoluciones de la Dirección General de los Registros y del Notariado de 26 de mayo de 1997, 19 de mayo de 1999, 5 de febrero y 4 de abril de 2000, 30 de junio de 2001, 2 de octubre de 2002, 5 de marzo de 2004, 8 de febrero y 6 de octubre de 2005, 10 de marzo, 20 de noviembre y 11 de diciembre de 2006, 12 de marzo de 2008, 26 de mayo de y 12 de junio de 2009, 22 de enero y 11 de agosto de 2011, 2 de junio de 2013, 18 de marzo de 2014, 18 de diciembre de 2017 y 28 de junio de 2019, entre otras.

1. Se discute en el presente expediente si procede practicar una anotación preventiva de demanda respecto de varias fincas registrales en el seno de un procedimiento ordinario de reclamación de cantidad.

2. Debe comenzarse recordando que, como ha afirmado de forma reiterada esta Dirección General, el respeto a la función jurisdiccional, que corresponde en exclusiva a los jueces y tribunales, impone a todas las autoridades y funcionarios públicos, incluidos por ende los registradores de la Propiedad, la obligación de cumplir las resoluciones judiciales. Pero no es menos cierto que el registrador tiene, sobre tales resoluciones, la obligación de calificar determinados extremos, entre los cuales no está el fondo de la resolución, pero sí el de examinar todos los extremos a los que alude el artículo 100 del Reglamento Hipotecario. Entre tales extremos se halla la calificación de la congruencia del mandato judicial con el procedimiento o juicio en que se hubiera dictado. Parece evidente, como más adelante se analizará, que no todo procedimiento tiene un objeto o finalidad que permite la anotación de la demanda que lo ha originado. Por tanto, debe el registrador examinar el contenido de la demanda para poder determinar si es una de las que resultan susceptibles de anotación en el Registro. Consecuentemente, el registrador ha actuado dentro de los límites que le marca el mencionado artículo 100 del Reglamento Hipotecario.

3. El criterio del «numerus clausus», es decir, que no pueden practicarse otras anotaciones preventivas que las que prevé expresamente la ley (artículo 42.10.º de la Ley Hipotecaria), constituye uno de los principios tradicionales en materia de anotaciones preventivas, aunque con importantes matizaciones.

Especialmente controvertido ha sido la aplicación de este principio general al caso de la anotación de demanda. El artículo 42 de la Ley Hipotecaria dispone: «Podrán pedir anotación preventiva de sus respectivos derechos en el Registro correspondiente: Primero. El que demandare en juicio la propiedad de bienes inmuebles o la constitución, declaración, modificación o extinción de cualquier derecho real». La doctrina de este Centro Directivo, recogida en las Resoluciones relacionadas en los «Vistos», ha ido perfilando el ámbito de este tipo de anotaciones, hasta llegar a concluir que dicho precepto da cobertura, no sólo a las demandas en que se ejercita una acción real, sino también a aquellas otras en que se hace valer una pretensión puramente personal que pueda conducir a una mutación jurídico-real inmobiliaria. Lo determinante es que la demanda ejercite una acción atinente a la propiedad o a un derecho real sobre el mismo inmueble, de suerte que la estimación de la pretensión del demandante propiciará directamente una alteración registral.

4. Esta interpretación solo permite la anotación de aquellas demandas en las que se ejerciten acciones personales cuya estimación pudiera producir una alteración en la situación registral, pero en modo alguno pueden incluirse aquellas otras, como la ahora debatida, en las que únicamente se pretende el pago de una cantidad de dinero o una resolución contractual sin trascendencia en cuanto a la titularidad de las fincas afectadas.

Cuando lo que se pretende es afectar una finca al pago de una cantidad ante el peligro de que una futura insolvencia del demandado frustre la expectativa de cobro del actor, lo procedente es una anotación de embargo preventivo o, en su caso, de prohibición de disponer, si se dan los requisitos para ello. Y en el supuesto de hecho de este expediente, el Juzgado expresamente, ante la opción que le planteaba el escrito de demanda, ha optado por la anotación de demanda en lugar de la de embargo preventivo.

Procede, por tanto, confirmar el defecto apreciado por el registrador en la nota.

En consecuencia, esta Dirección General ha acordado desestimar el recurso y confirmar la nota de calificación del registrador.

Contra esta resolución los legalmente legitimados pueden recurrir mediante demanda ante el Juzgado de lo Civil de la capital de la Provincia del lugar donde radica el inmueble en el plazo de dos meses desde su notificación, siendo de aplicación las normas del juicio verbal, todo ello conforme a lo establecido en los artículos 325 y 328 de la Ley Hipotecaria.

Madrid, 2 de septiembre de 2020.–La Directora General de Seguridad Jurídica y Fe Pública, Sofía Puente Santiago.

Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies

ACEPTAR
Aviso de cookies