El Colegio de Administradores de Fincas ve imposible llevar a cabo las reuniones propietarios por el riesgo del covid
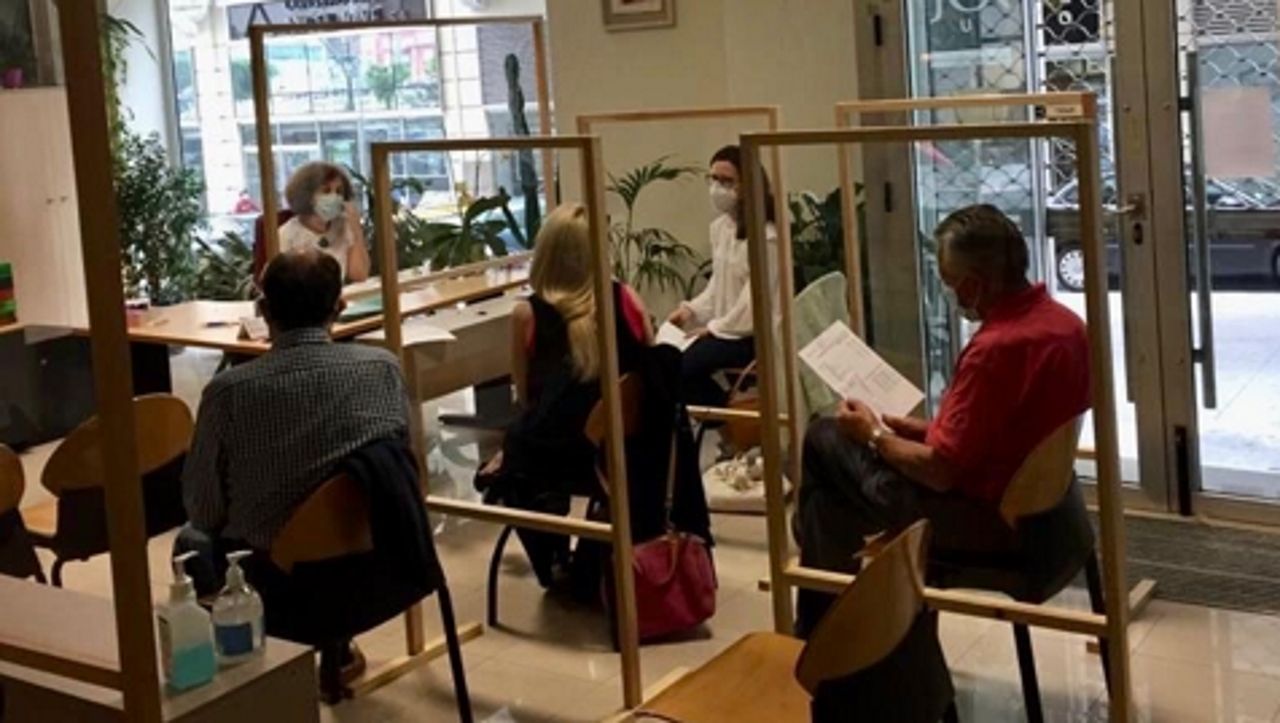
Reunión de vecinos en la calle, por las precauciones del covid
lne.es
Seguir un año en los cargos vecinales para evitar las reuniones de riesgo. Eso, que para algunos propietarios de viviendas es un mal trago necesario, es lo que plantea al Gobierno el Consejo General de Colegios de Administradores de Fincas de España y así lo han dado a conocer hoy desde la entidad.
Según el Consejo de Colegios españoles, en todo el país existen más de 1.000.000 de comunidades de propietarios de las cuales un 80% son gestionadas por los Administradores de Fincas colegiados. Durante el estado de alarma no se pudieron celebrar juntas de propietarios presenciales por estar prohibidas expresamente por el decreto redactado para amparar el estado de alarma.
En la actualidad, según explican los conocedores de la situación, «es imposible celebrar reuniones de comunidades de propietarios cumpliendo con los criterios establecidos por las autoridades sanitarias. Ante los importantes rebrotes que se están produciendo por la pandemia y para evitar que estas reuniones se conviertan en focos de contagio, el Consejo General de Colegios de Administradores de Fincas –CGCAFE-, solicita a la administración el aplazamiento de las 100.000 reuniones mensuales -1.200.000 reuniones anuales- que se celebran por las juntas de propietarios».
Ya son varias las comunidades autónomas donde se han prohibido los encuentros de más de 10 personas y en la práctica totalidad de los territorios españoles se recomienda que se eviten este tipo de reuniones. Si embargo, lo que plantean desde el Consejo de Colegios de Administradores de Fincas es que «es necesario dar cobertura legal a esta situación y por este motivo se solicita que, tal y como ya ha hecho la comunidad catalana -que es la única con estas competencias-, se establezca el aplazamiento de estas reuniones y se prorrogue en el ejercicio de sus cargos a los propietarios que forman parte de la Junta Directiva de las comunidades de propietarios».
Los Administradores de Fincas colegiados consideran que, ante los rebrotes por el covid-19, sigue siendo muy necesario que no se celebren estas juntas de propietarios presenciales. Recuerda, además, que las reuniones virtuales no están reguladas, por lo que los acuerdos que se adopten en aquellas que se celebren no tienen cobertura legal. Por este motivo, también se plantea que se regulen, para casos especiales en los que sea posible, las reuniones telemáticas. Para Salvador Díez, presidente del CGCAFE-, «en Cataluña han comprendido el alcance de este problema y establecido la regulación que pedimos para todo el país. Hay que tener en cuenta que el 80% de los ciudadanos viven en comunidades de propietarios, y realizar reuniones presenciales significaría la posibilidad de un alto porcentaje de contagios».
Los Administradores de Fincas colegiados, ante la situación actual, proponen que las juntas de propietarios presenciales se pospongan un año, y se deben de mantener las personas que desempeñan los cargos en las comunidades de propietarios para garantizar su funcionamiento durante esta ampliación.
Los colegios de Administradores de Fincas de Euskadi, en colaboración con el Gobierno Vasco, han convocado la primera edición de los premios Ekieraikin, cuyo objetivo es promover el ahorro y la eficiencia energética de los edificios residenciales. Podrán presentarse al mismo los 900 administradores colegiados en Euskadi. La participación está limitada a un máximo de tres proyectos por cada profesional.
Los premios se presentan en tres categorías: ahorro y eficiencia energética de las instalaciones, rehabilitación, y sistemas de gestión. El plazo de inscripción arrancará el martes de la semana que viene y se cerrará el 15 de diciembre. Los trámites se deben cumplimentar en la web ekieraikin.eus, donde se encuentran las bases de participación. Tanto el administrador como la comunidad ganadora en cada una de las tres categorías recibirán los galardones en el marco del I Congreso Ekieraikin que se organizará en abril del próximo año.
Esta primera edición del certamen fue presentada ayer en Donostia, en el Hotel María Cristina. El acto contó con la presencia de Mario Yoldi, en representación del Gobierno Vasco; José Ignacio Asensio, diputado foral de Medio Ambiente, así como del presidente del Colegio Territorial de Administradores de Fincas de Gipuzkoa y Araba, Francisco Javier Montero, y de su homólogo en Bizkaia, Pablo Abascal.
Tal y como se señaló en el acto, con esta iniciativa el sector quiere ser un agente activo en la lucha contra el cambio climático. Asimismo, se incidió en que el 80% de las viviendas existentes en Euskadi se construyeron antes de 1980.
El teletrabajo o trabajo a distancia, marginal en el panorama laboral español hasta la irrupción del coronavirus COVID-19, ha permitido a centenares de miles de empresas y millones de asalariados y trabajadores autónomos mantener vivas sus actividades. Pero ¿qué reglas rigen en esta materia? ¿Qué novedades se incluyen en la próxima Ley del teletrabajo? Se lo explicamos a continuación…
profesionalBS
Desde que la reforma laboral de 2012 introdujo la figura del trabajo a distancia su aceptación por parte de las empresas y también por los trabajadores había sida muy discreta. No ha sido hasta la declaración del estado de alarma por el COVID-19 cuando esta figura ha cobrado un trascendental protagonismo superando de este modo la resistencia a su implantación que desde aquella fecha había presentado.
Efectivamente, desde el primer Real Decreto-Ley de medidas laborales relacionadas con el confinamiento y las restricciones a la movilidad derivadas del estado de alarma se ha venido promoviendo el carácter preferente del trabajo a distancia a la cesación temporal o reducción de la actividad mediante un ERTE, debiendo la empresa adoptar las medidas oportunas si ello es técnica y razonablemente posible y si el esfuerzo de adaptación necesario resulta proporcionado.
El teletrabajo o trabajo a distancia viene definido en el artículo 13 del Estatuto de los Trabajadores (ET) como aquella forma de trabajo que se realiza preponderantemente en el domicilio del trabajador o en otro lugar elegido por éste y ello de modo alternativo a su desarrollo presencial en el centro de trabajo de la empresa.
El acuerdo por el que establezca el teletrabajo debe formalizarse por escrito y ello tanto si se acuerda al inicio del contrato como si el pacto es posterior. Es importante destacar que los teletrabajadores tienen los mismos derechos que los trabajadores que prestan sus servicios presencialmente, excepto aquellos que son inherentes al desempeño del trabajo en las instalaciones de la empresa y debe proporcionar los medios necesarios para asegurar el acceso efectivo de estos trabajadores a la formación profesional para el empleo.
Condiciones. Si pacta el teletrabajo, formalice el acuerdo por escrito. La ley no indica qué cuestiones debe incluir el acuerdo, pero algunos temas que conviene dejar claros son los siguientes:
Duración. Páctelo de forma temporal (mientras exista el riesgo de contagio, por ejemplo, o durante un plazo determinado), para tener la opción de volver a la situación anterior si, por las circunstancias que sean, usted no está convencido de su mantenimiento.
Controles. Establezca también el modo en que el teletrabajador justificará el trabajo realizado y cómo registrará su jornada (por ejemplo, con una aplicación informática), así como las horas en que estará accesible para realizar o recibir llamadas o videollamadas, por ejemplo.
Asimismo, tienen derecho a una protección adecuada en materia de seguridad y salud y, naturalmente, pueden ejercer derechos de representación colectiva (pueden votar en las elecciones de representantes de los trabajadores y ser votados como representantes de los trabajadores), por lo que a tales efectos, dichos trabajadores deben estar adscritos a un centro de trabajo específico de la empresa.
Control empresarial
Hay que partir de la posibilidad de control por parte del empresario del uso de las herramientas de trabajo puestas a disposición del trabajador de igual manera que si trabajara en la empresa, pero atendiendo a las circunstancias específicas, así como la adopción de medidas para garantizar que el trabajador cumple con el horario establecido, tiene condiciones óptimas de seguridad e higiene, etc.
El empresario que utilice estas herramientas de control deberá informar al trabajador de su uso, así como obtener su consentimiento para no vulnerar la intimidad e inviolabilidad del domicilio. Este control deberá limitarse a los momentos en que se trabaje y deberá estar justificado.
De acuerdo con ello, y con el artículo 88 de la Ley Orgánica 3/2018, de protección de datos y garantía de los derechos digitales, el teletrabajador tendrá derecho a la desconexión digital fuera del tiempo de trabajo legal o convencionalmente establecido, a fin de garantizar el respeto de los periodos de descanso, permisos y vacaciones, así como de su intimidad personal y familiar.
El registro de jornada también es obligatorio con el teletrabajo
El hecho de que los hogares se hayan convertido en las nuevas oficinas puede llevar a una relajación de los sistemas de control de jornada. Sin embargo, las empresas siguen estando obligadas por ley a definir los turnos, respetar los descansos y registrar el desempeño diario de todos los empleados, hora por hora.
Los Tribunales ya han dejado claro que aunque se haya implementado el teletrabajo, todavía es obligatorio llevar un control del registro horario de sus trabajadores. La empresa es la única encargada de organizar y registrar los turnos de trabajo y nunca puede trasladarse esa función al propio empleado.
Atención. Los trabajadores que estén disfrutando del teletrabajo tienen los mismos derechos que los trabajadores presenciales; y por tanto tienen derecho a horarios determinados, a la intimidad, a no realizar horas extraordinarias, etc…
La empresa debe registrar la jornada del trabajador día a día, y totalizarla en el período correspondiente para abonar las retribuciones de los trabajadores, debiendo entregar copia del resumen al trabajador, junto con el recibo correspondiente.
Si el trabajador es a tiempo parcial, la empresa debe realizar un registro diario de la jornada. La obligación de la empresa con los trabajadores a tiempo completo de realizar un registro diario de la jornada sólo permanece en el caso de que el trabajador realice horas extras.
El derecho del teletrabajador a que la empresa respete los límites de su jornada de trabajo y descansos permanece intacto, siendo responsabilidad de la empresa llevar a cabo la correspondiente prevención de riesgos laborales. La empresa debe organizar la actividad del trabajador garantizando su descanso y cumplimiento de límites y duración de su jornada.
No olvide que…
Su empresa está obligada a registrar la jornada de sus empleados indicando la hora de inicio y de finalización de ésta. Si tiene empleados que hacen teletrabajo, siga cumpliendo con dicha obligación de registro (asegúrese de que sus empleados fichan).
Esta obligación existe para todos sus trabajadores, con independencia de si realizan su actividad fuera del centro (comerciales, desplazados al extranjero, teletrabajadores…) o en el centro de trabajo físico.
En caso de teletrabajo, puede controlar el tiempo real de trabajo con algún programa informático (hay aplicaciones que permiten al trabajador fichar a la entrada y a la salida de su jornada desde el ordenador o desde su teléfono móvil) o incluso con un documento manual firmado por los propios trabajadores.
Orientaciones ergonómicas del INSST para trabajos a distancia con ordenador
La página web del Instituto Nacional de Seguridad y Salud en el Trabajo (INSST) ha divulgado un documento sobre “Orientaciones ergonómicas para trabajos a distancia con ordenador debido al COVID-19. Recomendaciones para el empresario”, donde se enumeran una serie de puntos a tener en cuenta para procurar mejorar el entorno ergonómico en esta situación:
Horario de trabajo
Espacio físico de la casa y concepción del puesto de trabajo
Recomendaciones publicadas por la Agencia Española de Protección de Datos (AEPD) en materia de teletrabajo
La AEPD ha publicado un documento con recomendaciones dirigidas a las empresas con el fin de proteger los datos personales en situaciones de teletrabajo. Por ejemplo:
Es recomendable aplicar restricciones de acceso a los datos más confidenciales en función del tipo de dispositivo que utilice el trabajador (ordenador de empresa, tablet propia…) y según la ubicación desde la que se accede.
También es recomendable prohibir la descarga y la instalación, en dispositivos de la empresa, de aplicaciones o software que no hayan sido previamente autorizados.
Se debe evitar la conexión al servidor de la empresa desde lugares públicos, así como la conexión a redes WIFI abiertas.
En este contexto, se han hecho públicos documentos en los que tanto la patronal (CEOE) como los sindicatos (UGT), promueven la regulación del teletrabajo para dotarla de sólida categoría legal con las implicaciones que desde la perspectiva del derecho del trabajo ello conlleva.
Desde el Ministerio de Trabajo se ha sometido a consulta pública la elaboración de un proyecto normativo que regule las condiciones del trabajo a distancia. La futura norma pretende equilibrar las ventajas del teletrabajo entre empresa y trabajador, para ello, entrará a regular los siguientes aspectos:
Voluntariedad: El Gobierno establece su carácter voluntario, nunca obligatorio.
Libre elección de horario: Siempre dentro de unos límites y para garantizar la conciliación laboral y familiar.
Compensación de gastos y la aportación de medios y herramientas de trabajo: La aportación de los medios necesarios para la actividad laboral debe ser responsabilidad integra de la empresa, y la persona trabajadora tiene derecho a ser compensado por cualquier gasto, directo o indirecto, que pudiera ocasionarle el desarrollo del trabajo a distancia. El Gobierno establece que estas compensaciones se pueden regular por medio de convenio colectivo, teniendo en cuenta que las personas trabajadoras tienen derecho a que se les compense por la totalidad de los gastos en los que incurran, por lo que si esta previsión no cubriera dicha compensación total, con carácter general o en algún caso puntual, tendrán derecho a reclamar la diferencia.
Desconexión digital: Se debe garantizar que no se hará uso de medios tecnológicos de comunicación empresarial y de trabajo en los tiempos de descanso del trabajador.
Riesgos laborales derivados del teletrabajo: Como por ejemplo el sedentarismo; el exceso de exposición a pantallas de visualización; problemas musculares derivados de malas posturas ocasionadas por sillas no indicadas para trabajo de oficina; estrés tecnológico o adicciones tecnológicas por el exceso de aparatos tecnológicos en horas de trabajo, así como el ciberacoso.
Derecho a la intimidad: El control del empleador sobre sus trabajadores se realizará evidentemente a través de dispositivos móviles, pero siempre respetando el derecho a la intimidad de los trabajadores.
Posibles detrimentos sobre la promoción interna y progresión salarial: El Anteproyecto establece que se dé preferencia de acceso al trabajo presencial de la persona trabajadora a distancia, debiendo la empresa informar de las vacantes presenciales que se produzcan. Del mismo modo, el teletrabajo no puede suponer una merma salarial.
Fortalecimiento de los roles de género y de los cuidados: Para evitar que el teletrabajo puede perpetuar roles de cuidados si es utilizado mayoritariamente por las mujeres, el Gobierno establece que los convenios deberán regular para evitar este tipo de situaciones.
Una vez que el Anteproyecto de Ley del Teletrabajo ya está en manos de los agentes sociales se abre un periodo de posibles modificaciones antes de su debate y votación en el Congreso y el Senado hasta su completa aprobación y entrada en vigor.
El 10 de julio de 2020 tuvo entrada en el Consejo Económico y Social (CES) un escrito del Ministerio de Trabajo y Economía Social en el que se solicitaba que el CES emitiera dictamen sobre el Anteproyecto de Ley de Trabajo a distancia. Dicho dictamen se ha publicado con fecha 22 de julio.
Obviamente todo esto es todavía un Anteproyecto de ley, habrá que esperar a la publicación de la norma en el BOE para ver todos los detalles.
Como consecuencia del estado de alarma declarado por el Gobierno para la gestión de la situación de crisis sanitaria ocasionada por el COVID-19, se han ido aprobando una serie de medidas fiscales, que trataremos de resumir en este artículo, analizando aquellas que tiene un vigencia actual, como las exenciones en AJD para las escrituras de formalización de novación de los préstamos y créditos hipotecarios, disponibilidad de los planes de pensiones en caso de desempleo o cese de actividad, o la reducción del IVA aplicable al suministro de determinado material sanitario y de los libros, revistas y periódicos electrónicos y la posibilidad de presentar una segunda autoliquidación del Impuesto sobre Sociedades hasta el 30 de noviembre de 2020, etc.
profesionalBS
Como consecuencia del estado de alarma declarado por el Gobierno para la gestión de la situación de crisis sanitaria ocasionada por el COVID-19, se han ido aprobando una serie de medidas fiscales, que trataremos de resumir en este artículo, analizando aquellas que tiene un vigencia actual, como las exenciones en AJD para las escrituras de formalización de novación de los préstamos y créditos hipotecarios, disponibilidad de los planes de pensiones en caso de desempleo o cese de actividad, o la reducción del IVA aplicable al suministro de determinado material sanitario y de los libros, revistas y periódicos electrónicos y la posibilidad de presentar una segunda autoliquidación del Impuesto sobre Sociedades hasta el 30 de noviembre de 2020, etc.
Las principales medidas aprobadas por el Gobierno con vigencia actual, las podemos resumir en las siguientes:
1. Reducción tipos impositivos del IVA
De acuerdo con el Real Decreto-ley 15/2020,y con efectos desde el 23 de abril de 2020:
Se reduce del 21 al 4% el tipo impositivo aplicable a las entregas de libros, revistas y periódicos electrónicos que, como ocurre con los de papel, no contengan fundamentalmente publicidad, a la vez que se incrementa del 75 al 90% el porcentaje de los ingresos que ésta ha de proporcionar al editor para que se aplique el tipo general.
2. Exentas de AJD las escrituras de formalización de novación de los préstamos y créditos hipotecarios
Se establece que las escrituras de formalización de las novaciones contractuales de préstamos y créditos hipotecarios que se produzcan al amparo del Real Decreto-ley 8/2020 para hacer frente al impacto económico y social del COVID-19, quedarán exentas de la cuota gradual de documentos notariales de la modalidad de actos jurídicos documentados (AJD) Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD).
Con efectos desde el 18 de marzo se matiza que tienen que tener su fundamento en los supuestos referentes a la moratoria de deuda hipotecaria para la adquisición de vivienda habitual, regulados en los artículos 7 a 16 del RDL 8/2020.
Por otro lado, con efectos desde el 28 de mayo de 2020, el Real Decreto-ley 19/2020, de 26 de mayo, introduce un nuevo supuesto de exención en el ITP y AJD para las escrituras de formalización de las moratorias previstas en el artículo 13.3 del Real Decreto-ley 8/2020, de 17 de marzo y en el artículo 24.2 del Real Decreto-ley 11/2020, de 31 de marzo; y de las moratorias convencionales a las que se refiere el artículo 7 del propio Real Decreto-ley 19/2020.
3. Exención en AJD de las escrituras de formalización de las moratorias hipotecarias para el sector turístico
El Real Decreto-ley 25/2020, regula una moratoria hipotecaria para inmuebles afectos a actividad turística, con efectos desde el 7 de julio de 2020.
En concreto se establece:
Inmuebles afectos a una actividad turística: Respecto a la moratoria de préstamos hipotecarios otorgados para la financiación de inmuebles afectos a una actividad turística, los trabajadores autónomos y las personas jurídicas con domicilio social en España tendrán derecho a la moratoria sobre el pago del principal de los préstamos con garantía hipotecaria sobre un inmueble que cumpla los requisitos recogidos en el artículo 4 del RD-ley 25/2020, siempre que experimenten dificultades financieras a consecuencia de la emergencia sanitaria ocasionada por el COVID-19, y el préstamo no haya sido ya objeto de moratorias anteriores.
Arrendamiento de inmuebles: En cuanto a la moratoria en el supuesto de arrendamiento de los inmuebles, si el inmueble afecto al desarrollo de una actividad económica del sector turístico fuese objeto de un contrato de arrendamiento, el beneficiario de la moratoria hipotecaria deberá conceder al arrendatario una moratoria en el pago del arrendamiento de al menos un 70% de la cuantía de la moratoria hipotecaria, siempre que dicho aplazamiento o la condonación total o parcial de la misma no se hubiera conseguido ya por acuerdo entre ambas partes.
Podrán ser beneficiarios los trabajadores autónomos y las personas jurídicas con domicilio social en España, siempre que experimenten dificultades financieras a consecuencia de la emergencia sanitaria. Durante la moratoria, de hasta 12 meses, se abonarían solo intereses de la deuda hipotecaria, no amortizándose el capital. Asimismo la obligación financiera se extendería hasta un máximo de doce meses más o el importe aplazado se redistribuiría entre las cuotas restantes sin modificar la fecha pactada de vencimiento.
La carencia recaería sobre préstamos hipotecarios que tienen como garantía un bien inmueble que se encuentre afecto al desarrollo de una actividad económica del sector turístico ejercida en territorio nacional. Los beneficiarios serían:
hoteles y alojamientos turísticos similares (código CNAE 5510)
alojamientos turísticos y otros alojamientos de corta estancia (código CNAE 5520)
así como agencias de viaje (código CNAE 7911).
3.1. Bonificación del pago de aranceles notariales y del Registro de la Propiedad
Por otra parte, los derechos arancelarios notariales y registrales derivados de la formalización e inscripción de la novación del préstamo hipotecario que incluya la moratoria señalada anteriormente serán satisfechos en todo caso por el acreedor y se bonificarán en un 50 por ciento en los siguientes términos:
Por el otorgamiento de la escritura se devengará el arancel correspondiente a las escrituras de novación hipotecaria, previsto en la letra f) del apartado 1 del número 1 del anexo I del Real Decreto 1426/1989, de 17 de noviembre, por el que se aprueba el arancel de los Notarios, reducidos al 50 por ciento, sin que se devengue cantidad alguna a partir del quinto folio de matriz y de copia, sea copia autorizada o copia simple. El arancel mínimo previsto será de 30 euros y el máximo de 75.
Por la práctica de la inscripción se aplicará el arancel previsto para las novaciones modificativas en artículo 2.1.g) del anexo I del Real Decreto 1427/1989, de 17 de noviembre, por el que se aprueba el Arancel de los Registradores. Al resultado se le aplicará una bonificación del 50 por ciento. El arancel mínimo previsto será de 24 euros y el máximo de 50 euros.
Formalizada la escritura pública se remitirá por el notario autorizante al Registro de la Propiedad través de cualquiera de los medios de presentación que permite la Ley hipotecaria.
4. Nueva exención ITP y AJD para el sector turístico
El Real Decreto-ley 25/2020, también establece una modificación del Real Decreto Legislativo 1/1993, de 24 de septiembre, por el que se aprueba el Texto refundido de la Ley del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (TRLITP Y AJD).
A través de ella se declaran exentas las escrituras de formalización de las moratorias de préstamos y créditos hipotecarios y de arrendamientos sin garantía hipotecaria que se produzcan en aplicación de la moratoria hipotecaria para el sector turístico, en las tres modalidades de gravamen del Impuesto sobre Transmisiones Patrimoniales y Actos Jurídicos Documentados (ITP y AJD):
Las transmisiones patrimoniales onerosas.
Las operaciones societarias.
Los actos jurídicos documentados.
5. Medidas fiscales de apoyo al sector cultural y deportivo
El Real Decreto-ley 17/2020 por el que se aprueban medidas de apoyo al sector cultural y de carácter tributario para hacer frente al impacto económico y social del COVID-2019, además de otras medidas para apoyar a empresas y trabajadores del sector cultural, contiene medidas fiscales o, al menos, con incidencia en la fiscalidad, que resumimos a continuación:
5.1. Incentivos a la producción cinematográfica y audiovisual en el Impuesto sobre Sociedades
Con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2020, se incrementan los incentivos fiscales a la producción cinematográfica y audiovisual de series de ficción, animación o documental, que permitan la confección de un soporte físico previo a su producción industrial seriada, así como a los rodajes extranjeros.
En relación a los incentivos fiscales a la producción cinematográfica y audiovisual de series de ficción, animación o documental, que permitan la confección de un soporte físico previo a su producción industrial seriada, el coproductor se podrá deducir:
Del 30 por ciento respecto del primer millón de base de la deducción (anteriormente era del 25 por ciento).
Del 25 por ciento sobre el exceso de dicho importe (anteriormente era del 20 por ciento).
También se eleva a 10 millones de euros el importe máximo de la deducción (anteriormente era de 3 millones).
Como es conocido el importe de esta deducción, conjuntamente con el resto de ayudas percibidas, no puede superar el 50 por ciento del coste de producción. No obstante, se ha elevado bastante dicho límite en los siguientes casos:
El 85 por ciento para los cortometrajes.
El 80 por ciento para las producciones dirigidas por una persona que no haya dirigido o codirigido más de dos largometrajes calificados para su explotación comercial en salas de exhibición cinematográfica, cuyo presupuesto de producción no supere 1.500.000 de euros.
El 80 por ciento en el caso de las producciones rodadas íntegramente en alguna de las lenguas cooficiales distintas al castellano que se proyecten en España en dicho idioma cooficial o subtitulado.
El 80 por ciento en el caso de producciones dirigidas exclusivamente por personas con un grado de discapacidad igual o superior al 33 por ciento reconocido por el órgano competente.
El 75 por ciento en el caso de producciones realizadas exclusivamente por directoras.
El 75 por ciento en el caso de producciones con un especial valor cultural y artístico que necesiten un apoyo excepcional de financiación según los criterios que se establezcan mediante Orden Ministerial o en las correspondientes convocatorias de ayudas.
El 75 por ciento en el caso de los documentales.
El 75 por ciento en el caso de las obras de animación cuyo presupuesto de producción no supere 2.500.000 de euros.
El 60 por ciento en el caso de producciones transfronterizas financiadas por más de un Estado miembro de la Unión Europea y en las que participen productores de más de un Estado miembro.
El 60 por ciento en el caso de coproducciones internacionales con países iberoamericanos.
En relación a los incentivos fiscales a los rodajes extranjeros, los productores se podrán deducir por los gastos realizados en territorio español:
Del 30 por ciento respecto del primer millón de base de la deducción.
Del 25 por ciento sobre el exceso de dicho importe.
La deducción se aplica siempre que tales gastos sean, al menos, de 1 millón de euros. No obstante, se establece como novedad que para los gastos de preproducción y postproducción destinados a animación y efectos visuales realizados en territorio español, el límite se establece en 200.000 euros.
Se eleva de 3 a 10 millones de euros el límite de esta, por cada producción realizada.
5.2. Incentivos fiscales al mecenazgo
Con efectos desde el 1 de enero de 2020 se incrementa en 5 puntos porcentuales los incentivos fiscales al mecenazgo (deducción por donativos).
Así los contribuyentes del IRPF se podrán deducir de la cuota íntegra el 80 por ciento de los 150 primeros euros invertidos en un proyecto, y el 35 por ciento de la cantidad restante. Este último porcentaje de deducción se eleva al 40 por ciento, si en los dos períodos impositivos inmediatos anteriores se hubieran efectuado donativos, donaciones o aportaciones con derecho a deducción por el mismo importe o superior a favor de la misma entidad.
Base de deducción
Porcentaje ahora
Porcentaje nuevo
150 euros
75
80
Resto base deducción
30
35
5.3. Creación y ampliación de la duración de diversos Acontecimientos de Excepcional Interés Público
Se regulan los siguientes beneficios fiscales aplicables a diversos acontecimientos que se califican como de excepcional interés público:
Beneficios fiscales aplicables al «Plan Berlanga», con duración desde 1/04/2020 a 31/03/2023.
Beneficios fiscales aplicables al Programa «Alicante 2021. Salida Vuelta al Mundo a Vela», con duración desde 7/05/2020 al 31/12/2022
Beneficios fiscales aplicables al evento «España País Invitado de Honor en la Feria del Libro de Fráncfort en 2021», con duración desde 7/05/2020 al 31/12/2022
Beneficios fiscales aplicables a la celebración del «Plan de Fomento de la ópera en la Calle del Teatro Real», con duración desde 1/07/2020 hasta 30/06/2023
Beneficios fiscales aplicables al acontecimiento «175 Aniversario de la construcción del Gran Teatre del Liceu», con duración desde 1/12/2020 hasta 30/11/2023
Para todos ellos se establecen los máximos beneficios fiscales previstos en el artículo 27.3 de la Ley 49/2002.
Además, se modifica la duración de determinados acontecimientos de excepcional interés público. Así:
Beneficios fiscales aplicables al «Programa de preparación de los deportistas españoles de los Juegos de Tokio 2020». Se amplía su duración hasta el 31 de diciembre de 2021 (anteriormente abarcaba hasta el 31 de diciembre de 2020).
Beneficios fiscales aplicables al «V Centenario de la expedición de la primera vuelta al mundo de Fernando de Magallanes y Juan Sebastián Elcano». Se amplía su duración hasta el 31 de diciembre de 2022 (anteriormente abarcaba hasta el 7 de mayo de 2020).
Beneficios fiscales aplicables a «Andalucía Valderrama Masters». Se amplía su duración hasta el 31 de diciembre de 2021 (anteriormente abarcaba hasta el hasta el 31 de diciembre de 2020).
Beneficios fiscales aplicables al Programa «Año Santo Jacobeo 2021». Se amplía su duración hasta el 30 de septiembre de 2022 (anteriormente abarcaba hasta el hasta el 30 de septiembre de 2021).
En el ámbito deportivo, se declara «Alicante 2021. Salida Vuelta al Mundo a Vela» como acontecimiento de excepcional interés público a efectos de lo dispuesto en el artículo 27 de la Ley 49/2002, de 23 de diciembre, de régimen fiscal de las entidades sin fines lucrativos y de los incentivos fiscales al mecenazgo. La duración del programa abarcará desde el 7 de mayo de 2020 hasta el 31 de diciembre de 2022.
Además, se amplía la duración de los siguientes acontecimientos de excepcional interés público:
«Programa de preparación de los deportistas españoles de los Juegos de Tokio 2020». La duración de este programa estaba prevista desde el 1 de enero de 2017 hasta el 31 de diciembre de 2020 y ahora se amplía hasta el 31 de diciembre de 2021.
«Andalucía Valderrama Masters». La duración de este programa estaba prevista desde el 1 de julio de 2018 hasta el 31 de diciembre de 2020 y ahora se amplía hasta el 31 de diciembre de 2021.
6. Disponibilidad excepcional de los planes de pensiones
De acuerdo con el Real Decreto-ley 11/2020, con efectos desde el 2 de abril, se podrán hacer efectivos los derechos consolidados en los planes de pensiones durante el plazo de 6 meses desde el 14 de marzo de 2020 (fecha de entrada en vigor del Real Decreto 463/2020 de estado de alarma), que podrá ser ampliado, en caso de situaciones de desempleo consecuencia de un ERTE y de cese de actividad de trabajadores autónomos que se produzcan como consecuencia del COVID-19.
6.1. ¿A quiénes se aplica?
Los partícipes de los planes de pensiones podrán, excepcionalmente, hacer efectivos sus derechos consolidados en los siguientes supuestos:
Encontrarse en situación legal de desempleo como consecuencia de un expediente de regulación temporal de empleo (ERTE) derivado de la situación de crisis sanitaria ocasionada por el COVID-19.
Ser empresario titular de establecimientos cuya apertura al público se haya visto suspendida como consecuencia de las medidas de contención en el ámbito de la actividad comercial, equipamientos culturales, establecimientos y actividades recreativas, actividades de hostelería y restauración, y otras adicionales del Real Decreto 463/2020, de 14 de marzo (artículo 10), de declaración del Estado de Alarma.
Los trabajadores por cuenta propia (autónomos) que hubieran estado previamente integrados en un régimen de la Seguridad Social como tales, o en un régimen de mutualismo alternativo a esta, y hayan cesado en su actividad como consecuencia de la situación de crisis sanitaria ocasionada por el COVID-19.
Los trabajadores autónomos que, sin cesar en su actividad, hayan tenido, en el mes natural anterior al que se solicita la disponibilidad del plan de pensiones, una reducción de al menos el 75% en su facturación en relación con el promedio de facturación del semestre natural anterior.
6.2. ¿Cuál es el importe de los derechos consolidados de los que pueden disponerse?
El importe de los derechos consolidados será el justificado por el partícipe a la entidad gestora, con el límite máximo de la menor de las dos siguientes cantidades para el conjunto de planes de pensiones de los que sea titular:
1º. El resultado de multiplicar por tres el Indicador Público de Renta de Efectos Múltiples (IPREM) anual para 12 pagas vigente para el ejercicio 2020 (6.454 euros X 3= 19. 362 euros) en la proporción que corresponda al período de duración del ERTE, al periodo de suspensión de la apertura al público del establecimiento o al periodo de la vigencia del estado de alarma, según corresponda. En todo caso, en los tres supuestos el periodo de tiempo máximo a computar es la vigencia del estado de alarma más un mes adicional. Por lo tanto, lo máximo que se podría rescatar, si esta fuese la menor de entre las dos cantidades, serían unos 1.613,5 euros mensuales.
2º. La siguiente cantidad, dependiendo del supuesto en el que se encuentre el participe:
Para el supuesto de situación de desempleo por ERTE, los salarios dejados de percibir mientras se mantenga la vigencia del expediente de regulación temporal de empleo, con un periodo de cómputo máximo igual a la vigencia del estado de alarma más un mes adicional, justificados con la última nómina previa a la situación de desempleo.
Para el supuesto de titulares de establecimientos cuya apertura al público se haya visto suspendida, los ingresos netos estimados que se hayan dejado de percibir mientras se mantenga la suspensión de apertura al público, con un periodo de cómputo máximo igual a la vigencia del estado de alarma más un mes adicional, justificados mediante la presentación de la declaración anual del Impuesto sobre la Renta de las Personas Físicas (IRPF) correspondiente al ejercicio anterior y, en su caso, el pago fraccionado del IRPF y las autoliquidaciones del IVA correspondientes al último trimestre.
Para el supuesto de autónomos que cesan en su actividad o cuya facturación se haya reducido en un 75%, los ingresos netos estimados que se hayan dejado de percibir durante un periodo de cómputo máximo igual a la vigencia del estado de alarma más un mes adicional, estimados mediante la declaración anual del IRPF correspondiente al ejercicio anterior y, en su caso, el pago fraccionado del IRPF y las autoliquidaciones del IVA correspondientes al último trimestre.
En los supuestos de empresarios o autónomos, el partícipe deberá aportar, además, una declaración responsable en la que se cuantifique el importe mensual de reducción de ingresos.
6.3. ¿Quién ha de solicitar esta prestación excepcional?
El reembolso de derechos consolidados se hará efectivo a solicitud expresa del partícipe, sujetándose al régimen fiscal establecido para las prestaciones de los planes de pensiones. Si dispone de su plan deberá declarar el importe que reciba en su IRPF. Las prestaciones en forma de rentas periódicas tendrán la consideración de rendimiento del trabajo a efectos de IRPF, estando sujetas a tributación en el 100% de su importe, al tipo que corresponda a cada beneficiario.
Las prestaciones en forma de capital, si bien en la generalidad de los casos están sujetas en un 100% de su importe, en algunos casos (prestaciones correspondientes a aportaciones anteriores a 31/12/2006) se beneficiarían de una reducción fiscal del 40% de su importe. No obstante, es importante apuntar que esta opción solo permite beneficiarse una única vez de la reducción fiscal del 40%, no pudiendo volver a aplicarse dicha reducción en rescates posteriores.
6.4. ¿Cuál es el plazo para solicitarlo?
Se podrán hacer efectivos los derechos consolidados en los planes de pensiones durante el plazo de 6 meses desde el 14 de marzo de 2020 (fecha de entrada en vigor del Real Decreto 463/2020), es decir hasta el 14 de septiembre de 2020,que podrá ser ampliado, teniendo en cuenta las necesidades de renta disponible ante la situación derivada de las circunstancias de la actividad económica provocadas por el COVID-19.
6.5. ¿A qué tipo de Planes de Pensiones se aplica esta medida?
Podrán solicitar la prestación por este nuevo supuesto excepcional los partícipes de:
Los planes de pensiones del sistema individual y asociado
Los planes de pensiones del sistema de empleo:
de la modalidad de aportación definida o mixtos para aquellas contingencias de aportación definida.
de la modalidad de prestaciones definidas o mixtas para aquellas contingencias de prestación definida, cuando lo permita el compromiso por pensiones y lo prevean las especificaciones del plan y con las condiciones que éstas establezcan.
Este rescate anticipado será igualmente aplicable a los asegurados de los planes de previsión asegurados (PPA), planes de previsión social empresarial (PPSE) y mutualidades de previsión social.
6.6. ¿Cómo solicitar este rescate excepcional por COVID19 y que documentación se deberá aportar?
Los importes mencionados anteriormente (ingresos dejados de percibir y que suponen el importe máximo de prestación que se puede solicitar del Plan de Pensiones) deberán ser acreditados a la entidad gestora del plan de pensiones por parte los partícipes de los planes de pensiones que soliciten la disposición de sus derechos consolidados.
Las circunstancias que dan derecho a la prestación se acreditarán por el partícipe del plan de pensiones mediante la presentación de los siguientes documentos ante la entidad gestora de fondos de pensiones:
En el supuesto de encontrarse en situación legal de desempleo como consecuencia de un ERTE, certificado de la empresa en el que se acredite que el partícipe se ha visto afectado por el ERTE, indicando los efectos del mismo en la relación laboral para el partícipe.
En el supuesto de que el partícipe sea empresario titular de establecimiento cuya apertura al público se haya visto suspendida, declaración del partícipe en la que éste manifieste, bajo su responsabilidad, que cumple con los requisitos establecidos para poder hacer efectivos sus derechos consolidados.
En el supuesto de que el participe sea un trabajador por cuenta propia que cesa en su actividad, certificado expedido por la Agencia Tributaria (AEAT) o el órgano competente de la Comunidad Autónoma, en su caso, sobre la base de la declaración de cese de actividad declarada por el interesado.
En el supuesto de que el participe sea un trabajador por cuenta propia que haya tenido una reducción de al menos un 75% de su facturación, mediante la información contable que justifique la reducción de la facturación en los mismos términos que los establecidos, en Real Decreto-ley 8/2020, para justificar la reducción de la facturación en la prestación extraordinaria por cese de actividad o caída de ingresos de los trabajadores por cuenta propia afectados por la declaración del estado de alarma . Los trabajadores por cuenta propia que no estén obligados a llevar los libros que acrediten el volumen de actividad, deberán acreditar la reducción de la facturación por cualquier medio de prueba admitido en derecho.
Si el partícipe no pudiera aportar alguno de los documentos requeridos, podrá sustituirlo mediante una declaración responsable que incluya la justificación expresa de los motivos, relacionados con las consecuencias de la crisis del COVID-19, que le impiden tal aportación. Tras la finalización del estado de alarma y sus prórrogas dispondrá del plazo de un mes para la aportación de los documentos que no hubiese facilitado.
El reembolso deberá efectuarse dentro del plazo máximo de 7 días hábiles desde que el partícipe presente la documentación acreditativa correspondiente. En el caso de los planes de pensiones de empleo, dicho plazo se ampliará hasta 30 días hábiles desde que el partícipe presente la documentación acreditativa.
7. Impuesto sobre Sociedades: Se incrementa la deducción por innovación tecnológica en la automoción y se permite la libertad de amortización para activos relacionados con la movilidad eléctrica
De acuerdo con el Real Decreto-ley 23/2020, de 23 de junio, por el que se prueban medidas en materia de energía y en otros ámbitos para la reactivación económica, se introducen las siguientes novedades en el ámbito del Impuesto sobre Sociedades:
7.1. Deducción por actividades de innovación tecnológica de procesos de producción en la cadena de valor de la industria de la automoción
Con efectos para los periodos impositivos que se inicien en 2020 y 2021, el porcentaje de deducción por actividades de innovación tecnológica pasa del 12% al 25% para los gatos en actividades de innovación tecnológica cuyo resultado sea un avance tecnológico en la obtención de nuevos procesos de producción en la cadena de valor de la industria de la automoción, o mejoras sustanciales de los ya existentes. Para la aplicación de esta deducción será necesaria la obtención de un informe motivado.
7.2. Libertad de amortización en inversiones realizadas en la cadena de valor de movilidad eléctrica, sostenible o conectada
Se introduce la posibilidad de amortizar libremente las inversiones realizadas en 2020 en elementos nuevos del inmovilizado material (excepto inmuebles) que impliquen la sensorización y monitorización de la cadena productiva, así como la implantación de sistemas de fabricación basados en plataformas modulares o que reduzcan el impacto ambiental, afectos al sector industrial de automoción. La cuantía máxima de la inversión que se podrá beneficiar de este régimen de libertad de amortización será de 500.000 euros.
Para aplicar este régimen se exige el cumplimiento de los siguientes requisitos:
Que durante los 24 meses siguientes al inicio del período impositivo en que los elementos adquiridos entren en funcionamiento, se mantenga como plantilla media total la que había en 2019. Para el cálculo de la plantilla media total se considerarán los empleados, en los términos que disponga la legislación laboral, teniendo en cuenta la jornada contratada en relación con la jornada completa.
La amortización requerirá que los activos hayan entrado en funcionamiento. Esta entrada en funcionamiento se deberá producir antes de que finalice el año 2021.
Los contribuyentes deberán contar con un informe motivado emitido por el Ministerio de Industria, Comercio y Turismo para calificar la inversión como apta. Dicho informe tendrá carácter vinculante para la Administración tributaria.
Si la solicitud del informe se presenta en plazo y no se ha emitido a la fecha en que se haya de presentar la declaración del impuesto por causa no imputable al contribuyente, se podrá aplicar el régimen de forma provisional.
Si finalmente la inversión no se considera apta o se incumple la obligación de mantenimiento de la plantilla, el contribuyente deberá ingresar (en el período impositivo en el que se notifique el informe o se incumpla el requisito de mantenimiento de empleo) la cuota íntegra que hubiera correspondido a la cantidad amortizada en exceso más los intereses de demora correspondientes.
Las entidades a las que resulten de aplicación los incentivos fiscales para las empresas de reducida dimensión podrán optar por aplicar (i) el régimen de libertad de amortización previsto en el artículo 102 de la Ley, o bien (ii) este nuevo régimen de libertad de amortización.
8. Medidas fiscales portuarias
8.1. Modificaciones en el Impuesto sobre Sociedades: régimen fiscal previsto para las autoridades portuarias
Se modifica, con efectos para los períodos impositivos que se inicien a partir de 1 de enero de 2020 que no hayan concluido al 9 de julio de 2020, la Ley del Impuesto de Sociedades (LIS) para introducir cambios en el régimen fiscal previsto para las autoridades portuarias, que dejan de estar parcialmente exentas del Impuesto sobre Sociedades, con el objeto de dar cumplimiento a la Decisión de la Comisión C (2018) 8676 final, de 8 de enero de 2019, relativa a la fiscalidad de los puertos en España.
Así, se establece que estarán parcialmente exentos del Impuesto en los términos previstos en el capítulo XIV del título VII (régimen de entidades parcialmente exentas) de la LIS: “Las entidades de derecho público Puertos del Estado y las respectivas de las comunidades autónomas”, suprimiendo por tanto toda referencia a las autoridades portuarias.
Además, establece que no tienen la consideración de gastos fiscalmente deducibles los que sean objeto de la nueva deducción por inversiones realizadas por las autoridades portuarias establecida en el artículo 38 bis de la LIS incluidos los correspondientes a la amortización de los activos cuya inversión haya generado el derecho a la mencionada deducción.
Se establece una nueva deducción de la cuota íntegra por inversiones realizadas por las autoridades portuarias por inversiones realizadas por las autoridades portuarias.
La introducción de esta deducción viene motivada porque las autoridades portuarias realizan inversiones y gastos que no están directamente destinados al servicio de las actividades portuarias pero que, sin embargo, benefician a la colectividad de la ciudadanía sin percibir contraprestación a cambio. Lo anterior justifica la introducción de una deducción vinculada a estos gastos e inversiones, estableciendo que las autoridades portuarias pueden deducir de la cuota íntegra las inversiones y gastos relacionados con:
La infraestructura y los servicios de control del tráfico marítimo.
Los servicios e infraestructuras destinados a mejorar la seguridad de la navegación y los movimientos de los buques en el mar litoral español, incluidos los elementos de señalización marítima, balizamiento y ayudas a la navegación, cuyos beneficiarios no sean principalmente los usuarios del puerto que los construye y mantiene.
Los accesos terrestres viarios y ferroviarios de servicio público general, los accesos marítimos, los dragados, que beneficien a la colectividad en su conjunto y cuyos beneficiarios no sean principalmente los usuarios del puerto, así como las infraestructuras de mejora de las redes generales de transporte de uso común.
Las infraestructuras de protección y resistencia contra condiciones climáticas extremas cuyos beneficiarios no sean principalmente los usuarios del puerto.
Los servicios e infraestructuras de salvamento marítimo asociados al ejercicio del poder público, siempre y cuando dichas infraestructuras no se exploten comercialmente, y la formación de los servicios públicos responsables en materia de emergencias, seguridad y salvamento, siempre y cuando dicha formación no sea obligatoria para las empresas.
La elaboración e implantación de planes de seguridad y protección, en la medida en que estos costes no estén asociados a requisitos obligatorios de seguridad que todas las compañías deban cumplir, y la atención de emergencias de protección civil, en ambos casos, cuando estas actividades estén asociadas al ejercicio de poder público y siempre que sus beneficiarios no sean principalmente los usuarios del puerto.
Los servicios e infraestructuras de defensa contra incendios, desprendimientos y otros riesgos relacionados con la protección civil, asociados al ejercicio de poder público, que no se exploten comercialmente, que no sean obligatorios para las empresas, que beneficien a la colectividad en su conjunto y cuyos beneficiarios no sean principalmente los usuarios del puerto.
Los servicios e infraestructura utilizados exclusivamente por las Fuerzas y Cuerpos de Seguridad y por la Policía portuaria en el ejercicio de poder público.
Los servicios e infraestructuras sanitarias para la atención a personas en situaciones de vulnerabilidad, siempre y cuando las infraestructuras no se utilicen para actividades económicas del puerto.
Las infraestructuras y servicios para el control aduanero de mercancías, para la inspección en frontera exigidos por normas con rango de ley en los ámbitos de sanidad animal, sanidad vegetal, sanidad exterior y seguridad industrial e interés público, y las relacionadas con el control de pasajeros y la inmigración.
Las infraestructuras y servicios para la vigilancia de la contaminación, las emergencias en materia medioambiental y lucha contra la contaminación asociadas al ejercicio de poder público, cuyos costes no sean legalmente repercutibles al causante de la emergencia, ni sean costes en los que se incurra simplemente para cumplir la normativa legalmente obligatoria para todas las empresas, la descontaminación de suelos que no se destinen al desarrollo de una actividad económica, el desguace de embarcaciones y equipos abandonados, cuyo tratamiento recaiga legalmente sobre la autoridad portuaria por haber quedado desiertos los procedimientos destinados a identificar el interés privado en su desguace, retirada o achatarramiento, y el saneamiento, limpieza general portuaria y retirada de residuos distintos de los generados por los usuarios del puerto, tales como los desechos generados por los buques, los residuos de la carga y similares.
Los servicios e infraestructuras realizados para organismos internacionales como consecuencia de obligaciones contraídas por el Reino de España en el marco de un tratado internacional.
Los servicios e infraestructuras dedicadas a la Defensa Nacional.
Los servicios e instalaciones utilizados para el desarrollo de actividades científicas cuyos resultados no tengan por objeto su explotación económica y a las actuaciones de monitorización y predicción del medio físico con fines de investigación e información meteorológica cuyos resultados no se exploten comercialmente.
Los servicios de alumbrado de zonas comunes en beneficio de la colectividad, de uso público y abiertas cuyos beneficiarios no sean principalmente los usuarios del puerto.
Las actuaciones de protección o corrección de la deriva litoral cuyos beneficiarios no sean principalmente los usuarios del puerto.
Las inversiones y servicios relacionados con el fomento de la cultura y el patrimonio histórico y cultural, incluidos los previstos en el apartado 1 del artículo sesenta y ocho de la Ley 16/1985, de 25 de junio, del Patrimonio Histórico Español, en los supuestos en los que las obras públicas no estén relacionadas con la actividad económica de la autoridad portuaria, así como las actuaciones de rehabilitación de bienes con protección cultural que no se exploten comercialmente y beneficien a la sociedad en su conjunto.
Las actuaciones de urbanización y en desarrollo y revitalización de suelo público para su uso público sin explotación comercial.
Además, en la deducción se incluyen también los gastos y las inversiones que son compatibles con el mercado interior a tenor de lo dispuesto en el capítulo I y en el artículo 56 ter del Reglamento (UE) Nº 651/2014, de la Comisión, de 17 de junio de 2014, por el que se declaran determinadas categorías de ayudas compatibles con el mercado interior en aplicación de los artículos 107 y 108 del Tratado, y, en su caso, las que puedan declararse compatibles con el mercado interior por Decisión de la Comisión Europea en cada supuesto particular de conformidad con lo previsto en el apartado 3 del artículo 108 del Tratado de Funcionamiento de la Unión Europea (TFUE).
La Comisión Europea, por medio de carta de 29 de agosto de 2019, ha dado su conformidad a la propuesta de reformulación del régimen tributario de las autoridades portuarias realizada por las autoridades competentes del Reino de España, consistente en la aceptación de la supresión de la exención como medida apropiada propuesta por la Comisión, acompañada del establecimiento de la nueva deducción de la cuota íntegra por inversiones realizadas por las autoridades portuarias, respecto de la que se considera que, o bien no constituye ayuda de Estado o bien constituye una ayuda de Estado compatible con el mercado interior. Por su parte, las autoridades competentes del Reino de España, por medio de carta de 7 de octubre de 2019, han aceptado las medidas apropiadas propuestas por la Comisión Europea a los efectos de lo dispuesto en el artículo 22 del Reglamento (UE) 2015/1589, del Consejo, de 13 de julio de 2015, por el que se establecen normas detalladas para la aplicación del artículo 108 del TFUE, en los términos expuestos con anterioridad.
8.2. Tasas portuarias. Transporte marítimo
Con relación a las medidas en el sector del transporte marítimo se establecen medidas excepcionales y transitorias respecto de la tasa de ocupación, de la tasa de actividad y de la tasa del buque, así como al aplazamiento de deudas tributarias en el ámbito portuario.
Además, se permite a las Autoridades Portuarias ampliar temporalmente la reducción de las cuotas de las tasas portuarias y de ocupación y se alarga el periodo para reducir la tasa de buque hasta el máximo permitido por la normativa europea. Por otra parte, se impide que se pueda producir una subida de tasas por aumento de los coeficientes correctores en los casos de Autoridades Portuarias con rentabilidades negativas en 2020.
Con respecto al aplazamiento de deudas tributarias en el ámbito portuario, las autoridades portuarias, previa solicitud pueden conceder el aplazamiento de la deuda tributaria correspondiente a las liquidaciones no ingresadas de tasas portuarias devengadas desde el 1 de marzo y hasta el 31 de octubre de 2020, ambos inclusive. El aplazamiento que podrá concederse también incluye la deuda tributaria correspondiente a las liquidaciones no ingresadas de la tasa de ocupación a lo largo de todo el ejercicio 2020. Las condiciones del aplazamiento son: un plazo máximo de 6 meses y no devengo de intereses de demora ni exigencia de garantías.
9. Las inspecciones tributarias se podrán desarrollar por vía telemática
De acuerdo con el Real Decreto-ley 22/2020, de 16 de junio (publicado en el BOE y en vigor el 17 de junio), que regula la creación del Fondo COVID-19 y establece las reglas relativas a su distribución y libramiento, ha modificado la Ley General Tributaria, para regular las actuaciones mediante videoconferencias u otro sistema similar en los procedimientos de aplicación de los tributos.
9.1. Desarrollo de las actuaciones y procedimientos tributarios
Se establece que las actuaciones de la Administración y de los obligados tributarios en los procedimientos de aplicación de los tributos podrán realizarse a través de sistemas digitales que, mediante la videoconferencia u otro sistema similar, permitan la comunicación bidireccional y simultánea de imagen y sonido, la interacción visual, auditiva y verbal entre los obligados tributarios y el órgano actuante, y garanticen la transmisión y recepción seguras de los documentos que, en su caso, recojan el resultado de las actuaciones realizadas, asegurando su autoría, autenticidad e integridad.
Asimismo, precisa que será la Administración tributaria la que determine la utilización de estos sistemas si bien requiere la conformidad del obligado tributario en relación con su uso y con la fecha y hora de su desarrollo.
9.2. Lugar de las actuaciones inspectoras
También se modifica el contenido relativo al lugar de las actuaciones inspectoras, para establecer que las actuaciones inspectoras podrán desarrollarse también además de en los lugares habituales (domicilio fiscal del obligado tributario, donde se realicen las actividades gravadas…) en otro lugar cuando las mismas se realicen a través de los sistemas digitales, precisando también que su utilización requiere la conformidad del obligado tributario.
10. Adaptaciones para la presentación de la declaración del Impuesto sobre Sociedades (IS)
Como bien conocemos el plazo para la presentación del IS está directamente relacionado con los plazos de cumplimiento de las obligaciones contables y mercantiles de las empresas.
El cierre de cuentas del ejercicio 2019 se ha visto afectado por la pandemia mundial del COVID- 19, y el Real Decreto-Ley 8/2020, de 17 de marzo (modificado por el Real Decreto-Ley 11/2020, de 31 de marzo y por el RDL 19/2020) estableció medidas de carácter mercantil, ampliando los plazos de formulación y aprobación de las cuentas anuales como consecuencia de la crisis sanitaria.
En concreto, el Real Decreto-ley 19/2020 establece que el plazo de tres meses para formular las cuentas anuales y demás documentos legalmente obligatorios se computará desde el 1 de junio de 2020 (y no desde la finalización del estado de alarma), y reduce a dos meses (en lugar de tres meses) el plazo para aprobar las cuentas anuales desde que finaliza el plazo para su formulación. Por tanto, la fecha límite para la formulación de las cuentas anuales sería el 31 de agosto de 2020.
Como consecuencia de ello, se introducen las adaptaciones para la presentación de la declaración del Impuesto sobre Sociedades a la realidad provocada por la pandemia, esto es, a los que se ajusten para la formulación y aprobación de las cuentas anuales a lo establecido en los artículos 40 y 41 del citado del Real Decreto-ley 8/2020, de 17 de marzo, permitiendo que aquellas sociedades que no hayan podido aprobar sus cuentas anuales antes de que termine el plazo de declaración de este Impuesto, puedan presentarla con las cuentas disponibles en ese momento.
No se altera el plazo para autoliquidar el impuesto: por lo que seguirá siendo de 25 días naturales siguientes a los 6 meses posteriores a la conclusión del período impositivo. Como sabemos, del 1 al 25 de julio de 2020 para entidades cuyo período impositivo de 2019 coincida con el año natural. La novedad es que si a 25 de julio de 2020 la entidad hubiera aprobado cuentas –cosa que puede ocurrir sin incumplir ningún plazo según lo visto en las modificaciones mercantiles- esa declaración se realizará con las “cuentas anuales disponibles” que, en cotizadas, serán las cuentas auditadas y, para todas las demás, serán las cuentas auditadas –si es el caso- o las cuentas formuladas pero, si no han sido formuladas aún –lo que también es posible según vimos porque el plazo finaliza el 31 de agosto- con la contabilidad llevada de acuerdo al Código de Comercio.
Pero, si las cuentas aprobadas fueran diferentes a las utilizadas en la declaración, la entidad presentará una nueva, hasta el 30 de noviembre de 2020 como máximo.
Características de la nueva autoliquidación:
Si de la misma resulta una cantidad a ingresar mayor o una cantidad a devolver menor que en la primera, se considera complementaria, devengándose por ese importe intereses de demora desde que terminó el plazo de la “normal” –en general desde el 25 de julio-.
Si resultase menos importe a ingresar o más a devolver se considerará rectificación de la primera pero sin los efectos de las autoliquidaciones rectificativas –sin devengo de intereses de demora por el diferencial desde la fecha de presentación y sin aplicar el procedimiento establecido para ellas de los artículos 126 y siguientes del Reglamento de aplicación de los tributos-.
En la nueva autoliquidación se podrán modificar las opciones o ejercer las opciones como en cualquier declaración presentada en plazo. Por ejemplo, aunque en la presentada en julio no se hayan compensado bases negativas, sí se podrán compensar en la de noviembre y la Administración no podrá discutirlo.
El plazo de 6 meses a partir del cual se devengan intereses de demora, si la cantidad que resulte a devolver por la presentación de la autoliquidación no se ha hecho efectiva, se contará a partir del 30 de noviembre de 2020. Por lo tanto, en caso de que resulte una cantidad a devolver de esta segunda autoliquidación, el devengo de intereses de demora comenzará el 1 de junio de 2021.
Como excepción a lo anterior, si en la segunda declaración se produce una rectificación de la primera con un resultado a devolver porque se ingresó efectivamente en esa primera, los intereses de demora sobre la devolución se devengarán desde el primer plazo –en general, el 25 de julio-.
Se aclara que tanto una como otra declaración podrán ser comprobadas por la Administración.
11. Otras medidas fiscales
Franquicia de derechos de importación y la exención en IVA a la importación de mercancías necesarias para combatir la pandemia: La Comisión Europea ha autorizado la importación de mercancías para combatir la pandemia desde países fuera de la Unión Europea, aprobando una exención en el IVA y en los derechos de importación, siempre que los productos vayan destinados a su puesta a disposición de las personas afectadas, en situación de riesgo, o a quienes participan en la lucha contra el brote de la enfermedad. En España, cualquier operador se puede acoger a esta franquicia, siempre que se cumplan ciertos requisitos.
Retraso de la publicidad de las “listas de morosos”: El artículo 95 bis de la LGT establece que la Administración Tributaria acordará la publicación periódica de los listados de deudores a la Hacienda Pública por deudas o sanciones tributarias cuando excedan de 1.000.000 euros y no hubieran sido pagadas transcurrido el plazo de ingreso en período voluntario (excluidas las que hubieran sido aplazadas o suspendidas). La determinación de la concurrencia de los requisitos para incluir una deuda o sanción tributaria en el listado se referirá al 31 de diciembre del año anterior al del acuerdo de publicación.
La LGT establece que la fecha de publicación se establecerá mediante orden ministerial, que se deberá producir en todo caso durante el primer semestre de cada año. Pues bien, de acuerdo con el Real Decreto-ley 19/2020, de 26 de mayo, por el que se adoptan medidas complementarias en materia agraria, científica, económica, de empleo y Seguridad Social y tributarias para paliar los efectos del COVID-19, con efectos desde el 28 de mayo de 2020, se establece que la referida publicación derivada de la concurrencia a 31 de diciembre de 2019 de los requisitos para la inclusión en el listado se producirá, en todo caso, antes del 1 de octubre de 2020.
Aplazamiento en la aplicación de las medidas sobre el IVA del comercio electrónico: Debido a la situación actual producida por el COVID-19,la Comisión Europea ha propuesto retrasar hasta el 1 de julio de 2021 la aplicación de las medidas establecidas en el “paquete sobre el IVA en el comercio electrónico”, cuya entrada en vigor estaba prevista el 1 de enero de 2021. La norma establece en los 10.000 euros el umbral a partir del cual se tributará en el país de destino, frente a los 35.000 euros que tenía hasta ahora, por ejemplo, España. Al mismo tiempo se amplía el sistema que permite que los empresarios no tengan que identificarse y darse de alta en cada Estado de consumo.Departamento de Estudios de Planificación Jurídica
Un último consejo. La mejor garantía para evitar sorpresas y cumplir con la normativa vigente es dejarse asesorar por un profesional debidamente cualificado y que pertenezca a un Colegio Profesional o Asociación profesional de reconocido prestigio.
El ministro de Consumo, Alberto Garzón, ha anunciado hoy que la medida podría estar aprobada antes del verano que viene
confilegal.com
Irene Casanueva
El Gobierno prohibirá las líneas de tarificación adicional, como las conocidas 902, en los servicios de atención al cliente por suponer un “abuso” que desincentiva el uso de estos servicios por parte de los consumidores.
Así lo ha anunciado este viernes el ministro de Consumo, Alberto Garzón, en una entrevista en Canal Sur Radio, en la que ha explicado que el objetivo es que los consumidores dispongan de un número geográfico de tarifa básica en este tipo de servicios, de manera que la llamada no suponga un coste adicional en la factura.
El uso por parte de las compañías de los teléfonos 902 “es abusivo claramente y desincentiva que la gente haga uso de sus derechos”, ha afirmado.
Sobre el tiempo que habrá que esperar para ver esta medida en marcha, Garzón ha indicado que “una estimación conservadora” sería “antes del verano que viene”. Se ha mostrado confiado en que cuando la propuesta pase por el Congreso de los Diputados “tendrá una aprobación absoluta”.
Por su parte, la directora general de consumo, Bibiana Medialdea, ha explicado en una entrevista en La Sexta que la medida supone una modificación de la Ley General para la Defensa de los Consumidores y Usuarios.
“Primero hay un periodo de consulta pública donde se recopilan opiniones de la sociedad civil y de las asociaciones de consumidores, que llevaban años pidiendo que se acabara con estos números de tarificación adicional, era una reivindicación histórica. Una vez pasado ese proceso de consulta, la tramitación normal de una reforma legislativa”.
Esta reforma, ha añadido, da cumplimiento a una sentencia del Tribunal de Justicia de la Unión Europa (TJUE) de 2017 que, según ha detallado, “decía que no podía haber estas tarifas especiales para los servicios de atención al cliente, sin embargo en España no se había traducido con toda la contundencia necesaria en el cuerpo normativo y por eso las empresas seguían aplicando esos números que, a partir de ahora, con esta reforma va a ser imposible que lleven a cabo”.
Se trata, ha concluido, de una cuestión de “justicia social” porque es un “abuso que las empresas estuvieran utilizando sus obligaciones de información y de atender reclamaciones para obtener un beneficio extraordinario y, además, un abuso que supone un coste adicional en la factura del teléfono”.
Uno de los valores sobre los que se sustenta una sociedad es el de la educación. Cuanto más educados, atentos y dispuestos son los ciudadanos en atender las necesidades de los demás, y de respetar sus culturas, creencias y la forma de estar, más próspero es ese país y más rápido superan las desdichas y dramas como el que ahora estamos viviendo de la expansión del virus. Y ello, porque cuando hay educación y respeto hacia los demás hay solidaridad en el desarrollo de la vida diaria. Y cuando no existe esa educación y ese respeto por los demás reina la insolidaridad.
Esto es precisamente lo que ha ocurrido en el mundo, y, sobre todo, en nuestro país, dadas las cifras, en los dos últimos meses. Porque cuando todos los ciudadanos se han tenido que confinar para vencer el avance del virus y nos han vuelto a «abrir la puerta», se ha olvidado el respeto y la educación, que tampoco la habían recuperado los que no la tenían en el confinamiento, pero se han vuelto a evidenciar las posiciones insolidarias que hacen prevalecer estas posturas de ausencia de respeto por los demás, por encima del interés general y colectivo, que es el que debería prevalecer.
Mucho se ha hablado y escrito sobre las fórmulas y formas de darle la vuelta al calcetín a una sociedad que se ha ido desprendiendo de sus valores positivos, como la educación, el respeto, la lealtad, la disciplina, o la solidaridad y en la que en momentos de crisis sanitaria y económica, como el actual, lo que hacen es acrecentar los defectos de los ciudadanos y hacer más daño, colaborando a que la crisis sea más crisis, que si las conductas y formas de comportarse de los ciudadanos hubieran sido otras.
Si hubiéramos contado con unas sociedades más respetuosas y educadas, las directrices dadas como recomendaciones y orientaciones acerca del mal de la pandemia se hubieran observado a rajatabla y no hubiera hecho falta imponer órdenes y sanciones en casos de incumplimiento. Pero se ha demostrado que cuando se ha recomendado a la ciudadanía que no haga eventos, reuniones, y se junten unos con otros en cifras importantes, o que se controle el ocio, la respuesta ha sido mirar hacia otro lado y buscar más el interés personal que el colectivo, demostrándose que la recomendación no produce el efecto deseado, cuando la pérdida de valores y del objetivo del interés general se convierte en interés particular.
Porque, al final, los valores que marcan la esencia del ciudadano que pretende el bien colectivo, porque de ahí dependerá su interés individual, son los que establecen las diferencias entre unos países y otros. Ahora bien, si algo se ha demostrado es que la pérdida de valores está tan extendida, que, en términos generales, las cifras de la época post pandemia se han incrementado en todos los países. Prueba evidente del mal general que constituye una pérdida de los valores generalizada, cuando son éstos los que deben marcar la evolución de una sociedad para, recuperándolos, reconstruir las sólidas bases que permitan volver al crecimiento económico y social de las naciones.
Sería algo así como «resetear» las sociedades enteras para reconvertirlas en una ciudadanía capaz de empezar desde «0» otra vez en valores. Manteniendo los avances que nos han permitido construir sociedades prósperas, pero con unos valores que se han extinguido en un porcentaje elevado de la población y que es el factor que hace daño a ese otro gran porcentaje que sí los cumple y se sorprende de ese volumen de personas que, por su estilo de vida individualista y ajeno al interés general, nos lleva a todos a estar en una situación de crisis, que al final es de un modo de vivir y comportarse, más que de otro tipo de factor.
Por todo ello, si hay algo que mejorar en la sociedad es la educación, porque detrás de una buena educación recuperamos el respeto a los demás, que acaba siendo un respeto a nosotros mismos. Y ello, porque los intereses individuales que se demuestran últimamente en decisiones de los ciudadanos que miran más por sus fines personales, que por los de la sociedad, quedan marcados por la ausencia de los valores que las sociedades necesitan para regenerarse. Así, si de algo carecemos ahora, en su mayoría, es de la enseñanza que nos haga recuperar esos valores perdidos. Y esto puede venir obligatoriamente por la capacidad normativa para regular todo lo que afecte y perjudique al interés general cuando se demuestra que la responsabilidad individual es inexistente, ante la carencia del debido respeto a los fines colectivos. Y una vez hecho esto, por la reeducación que nos lleve a la recuperación de los valores perdidos. Enseñarnos de nuevo a conocer en qué consiste la educación y el respeto. Valores perdidos a reencontrar sí o sí.
Cgcafe considera imprescindible que las reuniones de las comunidades de propietarios sean presenciales
El Consejo General de Colegios de Administradores de Fincas (Cgcafe) ha solicitado el aplazamiento de las 100.000 reuniones de las comunidades de propietarios por un año y la renovación de sus cargos por la situación de la pademia.PUBLICIDAD
Los administradores explican que durante el Estado de Alarma no se han celebrado juntas de propietarios presenciales por estar prohibidas, indicando que en la actualidad es imposible celebrar reuniones presenciales cumpliendo con los criterios establecidos por las autoridades sanitarias.
«Ante los importantes rebrotes que se están produciendo por la pandemia y para evitar que estas reuniones se conviertan en focos de contagio, el Consejo General de Colegios de Administradores de Fincas (Cgcafe) solicita a la administración el aplazamiento de las 100.000 reuniones mensuales (1.200.000 reuniones anuales) que se celebran por las juntas de propietarios», manifiestan.
Regulación del canal telemático
En concreto, Cgcafe entiende que sigue siendo «muy necesario» que no se celebren estas juntas de manera presencial. Asimismo, solicitan la regulación del canal telemático, cuyas reuniones no está reguladas e implicaría que los acuerdos que se adopten en aquellas que se celebren no tienen cobertura legal.PUBLICIDAD
«En Cataluña han comprendido el alcance de este problema y establecido la regulación que pedimos para todo el país. Hay que tener en cuenta que el 80% de los ciudadanos viven en comunidades de propietarios, y realizar reuniones presenciales significaría la posibilidad de un alto porcentaje de contagios», ha apostillado el presidente de Cgcafe, Salvador Díez.
La Xunta y los administradores de finca lanzan una guía que especifica que solo deben realizarse las que sean urgentes, con una persona por propiedad y «lo más breves posibles»
lavozdegalicia.es
M.VARELA
Entre lo cotidiano que la pandemia ha barrido están las juntas de propietarios. La mayoría de estas escenas habituales en los portales de los edificios han dejado ya de celebrarse por motivos sanitarios. Según las estimaciones del Colegio Oficial de Administradores de Fincas de Galicia, los encuentros han caído en, al menos, un 70 %. Los administradores advierten de que estas juntas deben organizarse solo en casos extraordinarios o urgentes. Esta semana han presentado un documento con recomendaciones, elaborado junto a la Xunta, sobre distancia de seguridad, higiene o medidas organizativas a adoptar para una junta de vecinos.
Las instrucciones previas a la reunión abogan por promover la mínima asistencia por propiedad, fomentar la vía telemática, medir la temperatura antes del encuentro —no acudir con más de 37 grados de temperatura corporal— y elegir un local adecuado que garantice la separación de seguridad de metro y medio entre cada asistente. El documento establece que este espacio debe estar señalizado en el suelo con adhesivos y con ventilación.
«Cada día celebramos muchas juntas, durante varias horas y en sitios donde el virus se puede transmitir. Es un riesgo», advierte Carmela Lavandeira, vicepresidenta del Colegio Oficial de Administradores de Fincas de Galicia, que insiste en que, «salvo urgencia», las juntas «no pueden celebrarse». Lavandeira cuenta que una de sus compañeras se contagió en una de las primeras reuniones tras la suspensión del estado de alarma. «Nos encontramos con propietarios que exigen que se convoque la junta y, cuando llega la notificación al resto de vecinos, te llaman porque en tiempos de covid no entienden que haya reuniones y tampoco quieren delegar. Al final se acaban suspendiendo», resume.
La administradora de fincas apunta que, antes de la pandemia, organizaban las juntas multitudinarias de propietarios en locales parroquiales o cedidos por los ayuntamientos. Ahora deben alquilarlos y adaptarlos con mamparas, geles hidroalcohólicos, herramientas digitales y otras medidas de prevención.
Los colegios de administradores han escrito al Gobierno para modificar la Ley de Propiedad Horizontal y permitir reuniones telemáticas, aunque aún no han tenido respuesta. «La ley no prevé juntas a distancia y pueden ser impugnadas. Además, hay muchos propietarios mayores que no tienen acceso a sistemas informáticos», apunta Lavandeira.
Ángeles Vázquez: «El covid vino a cambiarlo todo»
La Consellería de Medio Ambiente, Territorio y Vivienda, Ángeles Vázquez, remarcó este miércoles que «el covid vino a cambiarlo todo» y, en este campo, era necesario disponer de una guía «de obligado cumplimiento», ya que «por un lado, las leyes obligan a mantener juntas con vecinos y, por otro, la salud pública es la prioridad». Entre las medidas, establecen que solo deben celebrarse las juntas que sean «urgentes», en un espacio habilitado con distancias y ventilación, si no se pueden hacer «de manera online».
Altavoces inteligentes que te ponen música o te buscan información, bombillas que se encienden solas, neveras que te avisan si se está acabando la leche… Los dispositivos inteligentes son cada vez más habituales en nuestros hogares y han creado las denominadas casas inteligentes.
Según la consultora especializada Gartner, el año que viene serán 25.000 millones de dispositivos conectados al internet de las cosas, IoT. Y la cifra irá subiendo porque ha dejado de ser una tendencia para convertirse en una realidad.
Gracias a la tecnología, nuestros hogares serán cada vez más intuitivos, más cómodos, pero ojo, que también estos avances pueden suponer nuevos peligros de los que no nos habíamos percatado. Estamos hablando de ‘hackers’ porque, a mayor conexión, mayor exposición y más fragilidad: como si en un episodio de Black Mirror se tratase, los aparatos que nos facilitan la vida pueden darnos un buen susto. Y no es ciencia ficción: todos recordamos titulares de robots de cocina que espiaban a sus dueños o de juguetes con defectos (muñecas Barbie, por ejemplo), que han dejado al descubierto información personal y grabaciones de voz de niños. Y es que, aunque parece cuestión baladí, realemente no lo es. Una sola bombilla puede ser un peligro: investigadores de CheckPoint mostraron cómo infectar una bombilla de Philips y desde ella, acceder a la red wifi de la casa.
¿Son estos hogares más vulnerables? ¿Qué podemos hacer para que nuestra intimidad no quede al descubierto?
“La fragilidad de los dispositivos IoT depende de los protocolos de comunicación que utilice el propio dispositivo y de la política de ciberseguridad de cada fabricante. La fragilidad de estos dispositivos depende de la propia ciberseguridad del dispositivo y de la arquitectura de seguridad que haya querido implementar su fabricante y, por otro lado, la seguridad de la red de casa. La mayoría de dispositivos IoT que existen en el mercado son sin cuotas asociadas. Únicamente tienen un beneficio del pago en la compra y del margen asociado a ese dispositivo. Este modelo es el más frágil en cuanto a seguridad porque tiene un coste muy bajo y rara vez aplicará unas fuertes medidas de ciberseguridad en cloud”, comenta Daniel Batlle, CMO y fundador de la empresa Alfred Smart Systems.
Y continúa: “En su gran mayoría, la ciberseguridad de casa corre a cargo de la seguridad aplicada por el usuario final en la configuración del internet y el router, y esta, por consecuencia, viene por defecto definida por los parámetros que la compañía de internet quiera aplicar. Por tanto, en la mayoría de casas la seguridad de estos dispositivos es la que viene por defecto en las configuraciones de red aplicadas por cada teleoperador, por tanto, son bastante frágiles. La tercera vía de acceso a los dispositivos es a través de hackear las contraseñas de los usuarios finales; por tanto, aquellos dispositivos que requieran pocas medidas de seguridad para acceder desde la App serán más fáciles de hackear por la fragilidad de sus passwords o contraseñas”.
¿Hay dispositivos que sean más frágiles que otros? Definitivamente, sí: “Los dispositivos de único pago que se pueden encontrar por diferentes canales, sin cuotas, no podrán implementar sistemas de alta ciberseguridad ya que estos incurren en unos gastos que debería asumir cada usuario o cliente. Si estas cuotas no existen, la ciberseguridad aplicada a este dispositivo es nula o muy fácil de quebrantar. Los dispositivos IoT que requieran de aperturas de puertos en los router de casa no solo son frágiles en sí mismos, sino que abren una puerta a poder hackear las redes de las casas al abrir los puertos. Hay que escoger dispositivos que no requieran de estas aperturas para poder acceder desde el exterior de la vivienda”, explica.
Esta empresa, por ejemplo, dispone de un modelo ‘freemium’ donde el usuario puede elegir qué nivel de seguridad quiere aplicar en su casa. Si requiere de una alta seguridad puede escoger el canal de comunicación autónomo por 3G con un coste asociado a este servicio. Si prefiere utilizar su propia conexión a internet, su gateway genera una VPN única y cifrada con cada dispositivo y el cloud, y es por ello que ya es más seguro que cualquier dispositivo que requiera de abrir puertos en el router del cliente final.
Y es que la prevención en esta materia es esencial porque muchos dispositivos IoT no se diseñan con la seguridad como prioridad. ¿Qué puedes hacer entonces?
Cambia el nombre de usuario y la contraseña por defecto de sus dispositivos de IoT y utiliza una contraseña robusta. Se estima que más del 15% de los propietarios de dispositivos IoT no cambian sus contraseñas por defecto.
Revisa los ajustes de privacidad y seguridad. La mayoría de los dispositivos domésticos inteligentes tienen, por defecto, permisos generosos para recoger información comercial.
Mantén una red wifi separada para los dispositivos IoT. Evitará que los hackers usen un dispositivo infectado para acceder al resto de su red.
Asegura tu red wifi. Utiliza cifrado WPA2-PSK, desactiva la opción WPS y revisa que la contraseña sea robusta.
El sector financiero ha recibido más de un millón de solicitudes por parte de los clientes
idealista.com
La banca sigue aprobando a marchas forzadas las solicitudes de los clientes para beneficiarse de una moratoria en el pago de la hipoteca en plena crisis del coronavirus. Una suspensión temporal de la que se benefician tanto asalariados como autónomos y que incluye tanto la vivienda como inmuebles vinculados con la actividad económica, como puede ser un local o una pequeña oficina.
Según los datos del Banco de España, a cierre de agosto el sector financiero había dado luz verde a 893.343 procesos, prácticamente un 90% de las peticiones recibidas (que superan el millón). La mayor parte de ellas (666.700) se corresponden con las moratorias sectoriales; esto es, la alternativa privada que pusieron en marcha los bancos y que incluye unas condiciones menos estrictas que la moratoria aprobada por el Gobierno. En total, hay suspendidos más de 45.000 millones de euros en hipotecas.
Las cifras del supervisor financiero apuntan a que el sector ha recibido más de 731.600 solicitudes por parte de los hipotecados, lo que significa que de momento ha salido adelante más del 91% del total, y superan las previsiones que manejaban los notarios. En cambio, de las 269.000 peticiones de las moratorias del Ejecutivo, la tasa de aprobación se sitúa en el 84% (226.644, frente a las más de 269.000 solicitudes).
¿Y por qué existen tantas diferencias? La respuesta es que, mientras la alternativa legislativa está dirigida a los colectivos más vulnerables y tiene unos requisitos muy exigentes, que ya llevaron a los expertos a alertar de que impedía una aprobación masiva, la moratoria motivada por la banca solo exige como requisitos haber entrado en un ERTE, haber perdido el empleo o haber sufrido una pérdida significativa de ingresos o un cese de actividad en el caso de autónomos, “el acuerdo sectorial es de aplicación a personas que, a pesar de haber sufrido una reducción de ingresos y capacidad de pago con motivo del covid-19, no cumplan los requisitos para acogerse a las moratorias públicas”, según explica la patronal bancaria. Eso sí, la formalización de la hipoteca debe ser anterior al 14 de marzo de 2020.
Por otro lado, hasta el 31 de agosto la banca ha dado luz verde a 391.904 solicitudes de suspensión de pago de préstamos sin garantía hipotecaria, entre los que se encuentran por ejemplo los préstamos al consumo, un 89% de las peticiones recibidas. El saldo pendiente de amortización de las moratorias ronda los 2.883 millones de euros.
El Banco de España vuelve a situar a los asalariados como los principales beneficiarios de las suspensiones temporales del pago de las hipotecas y de los préstamos sin garantía hipotecaria, al representar en torno al 70% del total. Y dentro de los autónomos, el desglose por ramas de actividad muestra quelos principales sectores beneficiarios de la moratoria son comercio, hostelería y otros servicios, seguidos a cierta distancia de actividades profesionales, científicas y técnicas, transporte y construcción. «Conjuntamente, estos sectores de actividad representan casi el 80% del total de moratorias para autónomos a las que se ha dado curso hasta la fecha», destaca el organismo liderado por Pablo Hernández de Cos.
El peso de la construcción y el inmobiliario
Los datos del Banco de España muestran que los autónomos vinculados con la construcción tienen un peso relevante en las moratorias concedidas sobre préstamos con garantía hipotecaria, y que éste es muy superior al registrado por las actividades inmobiliarias. En concreto, el ladrillo suma casi 16.000 procesos, frente a los 4.780 de las inmobiliarias.
En el caso de las suspensiones de préstamos hipotecarios en la modalidad aprobada por el Gobierno, los procesos de autónomos ligados a la construcción suponen un 5,5% del total, con 5.816 en curso, frente al 1,5% que representa el inmobiliario (con 1.580 peticiones aprobadas). Hostelería, comercio y otros servicios lideran el ranking con más de 20.000 moratorias aprobadas (cada uno tiene un peso superior al 20%).
En el caso de las suspensiones temporales sectoriales (la vía activada por la banca), la construcción supone un 5,8% del total, con casi 10.000 procesos aprobados, mientras que el inmobiliario supone un 1,9% (con casi 3.200). El comercio vuelve a encabezar la clasificación al representar un 19% (hay más de 33.000 peticiones en marcha), seguido de la hostelería (un 16,9%, con casi 29.200 solicitudes) y otros servicios (1supone un 16,5% del total, con más de 28.400 moratorias vigentes).
Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies