Una campaña sobre 300 pisos donde el inquilino se puede ahorrar de media unos 700 euros
idealista.com
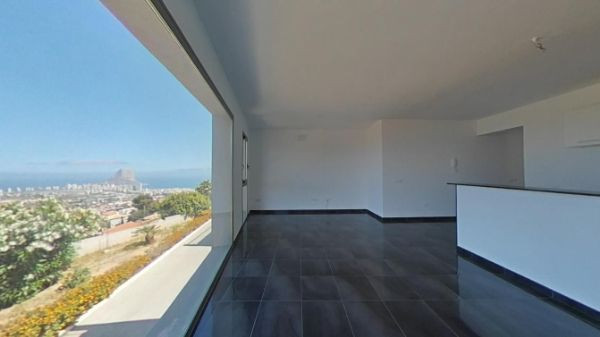
El ‘servicer’ inmobiliario Solvia ofrece una promoción para sus viviendas en alquiler, vigente hasta el 31 de julio, en la que ofrece hasta dos meses de carencia en el pago de la renta sobre 300 pisos que gestiona. En un momento donde se incurren en una seria de gastos, como la mudanza o el pago de la fianza, y tal y como está la situación actual con la crisis del coronavirus, los futuros inquilinos podrían ahorrarse entorno a los 700 euros, solo con el primer mes de alquiler.
“A la hora de alquilar un inmueble, lo más habitual es pagar por adelantado la primera mensualidad, más una fianza. Durante el cambio de casa es muy fácil incurrir en gastos adicionales por la dificultad de cuadrar la fecha de salida con la de entrada a la nueva vivienda, lo que obliga a solapar el pago de la renta de ambas propiedades durante unos días. Para ayudar durante este proceso, y dar un respiro económico a todos aquellos que hayan decidido cambiarse de inmueble, nos hacemos cargo de la mensualidad inicial en el alquiler”, destaca desde Solvia.
Además, dada la situación actual, la capacidad económica de muchas personas se está viendo afectada por los efectos de la crisis sanitaria. Lacampaña de Solvia estará vigente hasta el 31 de julio y se aplicará sobre unos 300 pisos repartidos principalmente en las provincias de Alicante, Valencia, Madrid y Málaga.
Las viviendas seleccionadas tienen un precio medio de 700 €/mes y cuentan con una superficie media de 87 m2. La provincia de Alicante sería la más barata, con viviendas a un alquiler medio de 550 euros/mes y 85 m2 de superficie media. Valencia, por su parte, es algo más cara, con una renta de 600 euros y 91 m2 de promedio. Por encima de estos precios estarían Málaga (820 euros/mes y 93 m2 de media), Baleares (960 euros/mes y 87 m2) y lo más caro en Madrid (1.020 euros/mes y 84m2).
Otras zonas que incluye la campaña lanzada por el ‘servicer’ inmobiliario se encuentran en la provincia de Barcelona (975 euros/mes de media), Murcia (540 euros/mes) o Santa Cruz de Tenerife (738 euros/mes).
Ada Colau da un nuevo revés a los pisos turísticos en la capital catalana
idealista.com
Custodio Pareja
Ada Colau da un nuevo revés a los pisos turísticos en la capital catalana. La alcaldesa de Barcelona ha aprovechado el confinamiento para intensificar la actividad inspectora en los pisos turísticos de la ciudad. El resultado fue que detectó 597 que no se adecuaban a la normativa, que ya han sido dados de baja o están en proceso de ello, tal y como han explicado desde el consistorio en un comunicado.
Janet Sanz, teniente de alcalde de Ecología, Urbanismo, Infraestructuras y Movilidad, ha explicado que estas viviendas son parte de las 1.126 que se han revisado, y que presentaron un comunicado de inicio de actividad y la pertinente declaración responsable en dos momentos del mandato 2011-2015, justo antes de que se decretaran dos suspensiones de licencias. Según Sanz, “sus propietarios engañaron a la administración», que ha alertado que «con la ciudad no se juega, a la ciudad no se la puede engañar».
De los propietarios de estos 597 pisos turísticos con irregularidades detectados, los dueños de 300 (en su mayoría situados en el Eixample y Sants-Montjuïc) manifestaron que tenían cédula de habitabilidad, cuando en realidad no era así. Este es uno de los motivos que ha llevado al Ayuntamiento a abrir los procedimientos disciplinarios para dejar sin efecto sus licencias.
El resto, unos 300 pisos, ya han sido dados de baja. El abanico de incumplimientos que presentaban era amplio, y entre ellos estaba, por ejemplo, que el titular de la vivienda no coincidía con el de la licencia.
El sector inmobiliario ha alertado este jueves que la proposición de ley que prevé congelar o bajar los precios de los nuevos contratos de alquiler en los municipios catalanes con más de 20.000 habitantes agravará el acceso a la vivienda y perjudicará a los sectores más desfavorecidos.
Así lo ha alertado en un comunicado firmado por el Colegio de Agentes de la Propiedad Inmobiliaria de Barcelona y Provincia, la Asociación de Promotores y Constructores de Edificios de Cataluña, la Cámara de la Propiedad Urbana de Barcelona-Lleida y el Colegio de Administradores de Fincas de Barcelona-Lleida.
«Aquellos sectores de la población más desfavorecidos o en situación de vulnerabilidad no verán aumentadas sus opciones a acceder a una vivienda de alquiler como consecuencia de la aprobación de una normativa de estas características», han aseverado las entidades.
El sector considera que la administración está «trasladando» a manos privadas la «responsabilidad de dar respuesta a la problemática de la escasez de vivienda social», además de «adoptar medidas que se muestran contrarias a la protección que la propiedad privada recibe explícitamente» en la Constitución.
Los organismos subrayan además que el origen de la crisis de la vivienda es la falta de oferta y pide buscar «el justo equilibrio entre la protección del inquilino y la defensa legítima de los intereses de los propietarios» con medidas que incentiven el parque social o de renta limitada suficiente y estable mediante estímulos fiscales.
«Las medidas coercitivas no darán el resultado pretendido y parecen fruto del desconocimiento del comportamiento del mercado de alquiler», insisten para agregar que «el control de los precios de las rentas no es la medida «adecuada».
El texto de la proposición de ley ha sido acordado por la conselleria de Justicia y los grupos parlamentarios de JxCat, ERC, los comunes y la CUP en base a un redactado elaborado también por el Sindicato de Inquilinos. EFE
El Supremo reconoce a una mujer en situación de incapacidad permanente absoluta, como consecuencia de las graves secuelas ocasionadas en el transcurso de un parto, que la contingencia fue accidente no laboral y no enfermedad común, condenando al INSS a abonar la pensión reclamada, cuya base reguladora asciende a casi el doble de la reconocida como enfermedad común. Puede concocer la sentencia aquí.
Esta consideración se justifica en que aconteció un elemento súbito y violento, – el desgarro obstétrico durante las maniobras del parto-, y no «un deterioro psico-físico progresivo», que es lo que caracteriza a la enfermedad común. Lo sucedido en el parto encaja mal, ciertamente, con el concepto de enfermedad, que supone un deterioro psico-físico desarrollado de forma paulatina, que no obedece a una acción súbita y violenta, siendo esto último lo que se corresponde, precisamente, con el concepto de accidente. También es importante tener en cuenta que el embarazo y el parto no son, en sí mismos, ninguna enfermedad. Atendidas las secuelas y la forma en que suceden, no tienen encaje en el concepto de enfermedad, ajustándose con mayor naturalidad al concepto de accidente.
Perspectiva de género
El Tribunal aplica el criterio de la perspectiva de género, como ha venido realizando en aplicación del artículo 4 de la Ley Orgánica 3/2007, que refuerza la interpretación de que el hecho debe considerarse accidente no laboral y no enfermedad común, pues sólo las mujeres pueden encontrarse en una situación, que no tiene parangón con ningún otro tipo de circunstancia en que la se acuda a la atención sanitaria, y por ello, la utilización de parámetros neutros, como los que propone la Entidad Gestora, conduciría a un resultado contrario con el principio de igualdad efectiva entre hombres y mujeres.
No todo lo que ocurre entre los muros de una propiedad privada está amparado por el derecho a la intimidad. Las fotografías tomadas por un detective desde la calle al interior de un inmueble pueden constituir prueba válida en un juicio y no vulnerar la intimidad de los fotografiados. Así lo establece el Juzgado de lo Social n. 1 de Soria, en una reciente sentencia de abril de 2020, en la que el juez destaca que «no es íntimo lo que uno mismo realiza a la vista de todos».
Como apunta el fallo (disponible aquí), para que las imágenes no vulneren la intimidad de los fotografiados en su propiedad (un local, un piso…) se deben reunir dos requisitos. Primero, que el local no se trate de una vivienda habitual. En segundo lugar,que la activididad sea visible para cualquier viandante en el exterior. Así, no existe intimidad si, de forma deliberada, los propietarios se exponen al exterior, por ejemplo dejando las ventanas abiertas o sin cortinas o trabajando desde zonas visibles.
El juez resuelve así la demanda de una extrabajadora fotografiada por un detective. La antigua empresa descubrió de esta manera el fraude de la empleada, declarada incapaz para ejercer su oficio por una caída en el trabajo que le lesionó la muñeca de forma permanente. Como probó el informe del detective, durante días trabajó en unas obras en sus propiedades y realizó actividades prohibidas como barnizar ventanas, atornillar elementos de sujeción, cortar con navajas placas de obras o subir al tejado a realizar otras labores.
Algunas de las imágenes fueron tomadas por el hueco de las ventanas abiertas. Otras simplemente mostraban a la actora subida al tejado de las propiedades, una de ellas su vivienda habitual. Con estas fotos el detective acreditó que, lejos de lo que se resolvió en el pasado en tribunales (la trabajadora consiguió hasta 150.000 euros de indemnización por la lesión, de carácter permanente), la mujer incapacitada podía realizar actividades perfectamente compatibles con la cocina profesional, el que era su antiguo puesto.
No existe intromisión de la vida privada
La demandante, declarada incapaz para ejercer su oficio, sufrió un accidente al resbalar en una cámara frigorífica. Demandó a la empresa por no cumplir la normativa de riesgos laborales, pleito que ganó. Consiguió una mensualidad permanente de la Seguridad Social e indemnización de la empresa y de la aseguradora. En total, lreunió en torno a los 150.000 euros de indemnizaciones por las lesiones y sus secuelas.
El juez rechaza que las fotografías vulneren la vida íntima de la demandante, ya que no se puede vulnerar una intimidad que no se protege, ni existe, apunta el juez. La investigación fue realizada en el exterior del domicilio. Muchas imágenes muestran a la actora en el tejado de la vivienda, por lo que se presume que la actividad se realizaba hacia el exterior, a la vista de todos. Y en el caso de las imágenes en el interior, las más problemáticas, deben calificarse también como actividades visibles por todos, ya que «la actora se encontraba trabajando en un inmueble sin cortinas ni medio similar para preservar la intimidad», apunta el juzgado.
Tampoco cabe apreciar un tratamiento indebido de los datos personales, que fueron cedidos a la Seguridad Social para investigar el fraude. Analizadas las circunstancias, la cesión de datos a la Administración estaba justificada.
Temeridad y posible delito
Sí resulta condenada la trabajadora, y no la empresa, por demanda temeraria. Los hechos denunciados podrían dar pie a varias causas penales contra la propia demandante, como fraude o estafa, subraya el fallo. La trabajadora cobró de Mapfre Vida una indemnización de 30.000 euros por una lesión que las imágenes demuestran fingidas. Algo que «revela una temeridad manifiesta en la formulación de las pretensiones que han dado lugar al presente proceso, lo que ampara la imposición de la multa solicitada», dicta el juez.
Es por ello que el fallo, susceptible de recurso, condena a la demandante a pagar 6.000 euros a la empresa por los incovenientes causados, y deja abierta la puerta a una futura causa penal en base a las imágenes recabadas.
Patricia Briones, letrada del Colegio de Administradores de Fincas de Madrid
PREGUNTA En mi comunidad se suele celebrar la Junta ordinaria anual en el mes de agosto, ya que es una Comunidad mayoritariamente de segundas residencias y suele ser el mes en que más vecinos hay.
En conversación mantenida con el Administrador ha dicho que es prácticamente seguro que este año, debido a las medidas de seguridad implantadas por el tema del Covid-19, dicha junta anual no se celebre, ya que dice que el local de la administración donde se llevan a cabo no reúne las condiciones para celebrar la junta.
¿Es obligatorio celebrar una junta ordinaria al año o no es obligatorio como dice el administrador? ¿Está obligado el administrador, o la Junta de Gobierno, a buscar un lugar donde se pueda celebrar esa junta? ¿Se puede celebrar la junta de manera telemática o por cualquier otro medio que asegure la mayor asistencia posible de los vecinos? Si no se celebra la ordinaria, ¿qué ocurre con los cargos de la junta que vencen ahora? ¿Y con los presupuestos y cuotas de la comunidad?
RESPUESTA DE LA EXPERTA La Ley de Propiedad Horizontal señala que debe celebrarse una junta anual. Sin embargo, el COVID-19 ha trastocado todo y las condiciones higiénico sanitarias impuestas y la precaución aconsejan no celebrar actos multitudinarios salvo urgente necesidad. En este caso, se entenderá prorrogado hasta que se pueda celebrar junta.
Ante la reciente publicación, por parte del Ministerio de Transportes, Movilidad y Agenda Urbana, del Sistema Estatal de índices de Referencia de precios de alquiler de viviendas, que presentó el Ministro Ábalos el 1 de julio, la Asociación Madrileña de Empresas Inmobiliarias (AMADEI) destaca que éste, únicamente tiene validez a efectos informativos y estadísticos y en modo alguno será utilizado para limitar los precios del alquiler.
«Sencillamente se busca dar una transparencia al mercado del alquiler de vivienda que como objetivo es muy loable, pero que se queda en el intento ya que los datos que se manejan se refieren al ejercicio 2018», apunta el Secretario General de AMADEI, Jesús Manuel Martínez Caja.
Como apunta el propio Ministerio, se ofrece información del año 2018, que constituye la información más reciente disponible de las fuentes tributarias analizadas. Pero también se puede descargar la información de los años 2015, 2016 y 2017. Se prevé que en el último trimestre del año se actualizará con los datos de 2019.
Martínez Caja asegura que la fuente de esta información es la base de datos del Catastro Inmobiliario, «que no es la más adecuada para tomar índices de referencia de precios de alquiler, ya que no está basada en precios de mercado sino datos de índole tributaria. Hubiera sido más certero confrontar los datos de los distintos organismos que reciben las fianzas arrendaticias que, si bien ofrecen menor número de datos, al menos sí lo hacen con mayor cercanía en el tiempo y se acomodan a la realidad del mercado de manera más fidedigna».
Un ejemplo de este desfase de precios puede verse en uno de los portales inmobiliarios de referencia, donde se arroja un precio medio de alquiler en Madrid capital de 17,41 euros el metro cuadrado, mientras que el Sistema Estatal cifra este dato en 13,2. Esto implica una diferencia de renta de más de 400 euros en un piso de 100 metros cuadrados, lo que supone un 25% a la baja algo «a todas luces irreal, ya que los precios de los arrendamientos son solo objeto de negociación muy puntual y nunca en esos porcentajes». Si se focaliza la búsqueda de datos por distritos, se observan idénticas discrepancias, lo que deja en evidencia la fiabilidad del Sistema.
En conclusión, desde AMADEI se recomienda tomar este índice con mucha precaución pues quizá pueda servir a la Administración para aplicar ciertas políticas públicas, pero en modo alguno puede entenderse como referencia de los precios actualizados del mercado del alquiler y a nivel particular o profesional va a resultar prácticamente intranscendente.
La sentencia que llega de Luxemburgo implica que el sector financiero debe devolver a los consumidores todos los gastos hipotecarios (excepto el AJD) si van vinculados a una cláusula abusiva, lo que podría beneficiar a unos ocho millones de consumidores si reclaman dichos gastos, según la asociación Asufin, y supone un criterio diferente al del Tribunal Supremo. También se ha pronunciado sobre la comisión de apertura de los préstamos hipotecarios y sobre las costas procesales.
1º.- Los gastos de hipoteca han de ser devueltos al consumidor en su integridad, si la cláusula ha sido declarada nula, salvo que haya normas o leyes que impongan al consumidor el pago de alguno de los gastos, o que diga que se hayan de repartir entre las partes. Por tanto, la posición salomónica de reparto de gastos, adoptada por el Tribunal Supremo (que proponía un reparto del 50% de los gastos) queda desmontada con esta sentencia.
2º.- Aunque la comisión de apertura esté incluída en el coste total de un préstamo hipotecario, no significa que sea un prestación esencial del mismo. Y aunque estuviera referida al objeto principal del contrato, los jueces están obligados a controlar el carácter claro y comprensible de la misma. Esto significa que los jueces deben analizar si dicha comisión responde a servicios efectivamente prestados o gastos realizados, de lo contrario, como es lo habitual, no es transparente y debe declararse nula.
Así, la comisión de apertura puede ser analizada desde el punto de vista de la transparencia, desmontando nuevamente lo sentenciado por el Tribunal Supremo, en el sentido de que no se podía analizar por ser parte del precio.
3º.- En referencia a las costas procesales, se indica que la Directiva se opone a que el consumidor cargue con una parte de las costas procesales, si se decidiera no reintegrársele la totalidad de los gastos, y habiendo sido declarada nula la cláusula; puesto que dicho régimen de costas procesales crea un obstáculo a los consumidores para ejercer su derecho a que se controle judicialmente el carácter potencialmente abusivo de las cláusulas contractuales.
En este sentido, Giménez sostiene que «si esto último hubiera sido aplicado por los Jueces, quizás no estaríamos ahora sufriendo la gravísima lentitud de una justicia de los Juzgados de cláusula suelo, puesto que se podrían haber evitado muchos procedimientos judiciales, al disuadir a los bancos de continuar eternamente con dichos juicios a sabiendas de que no se les iba a condenar en costas».
Por otro lado, Almudena Velázquez, co-directora legal y portavoz delportal reclamador.es insiste en que «en cuanto alos gastos propiamente dichos,el TJUE recuerda que si la cláusula es declarada abusiva sólo pueden moderarse los efectos de dicha declaración (la devolución de las cantidades) cuando la ley imperativa así lo acuerde, lo que significa que salvo el Impuesto de Actos Jurídicos Documentados (AJD),el resto de los importes satisfechos habrán de restituirse al 100%».
Y, en lo que se refiere a la comisión de apertura, detalla que»el TJUE considera que el hecho de que la comisión pueda considerarse parte del precio no la excluye del examen de su abusividad, cuestión que defendía el Tribunal Supremo y que ha sido censurado (como ya sucediera con el IRPH) por el Tribunal Europeo. Abusividad que debe ser examinada desde la vertiente de la transparencia (que el consumidor estuviera convenientemente informado de su existencia y repercusión económica) como desde el lado del desequilibrio, al no responder el importe que se paga por el prestatario al coste efectivo del servicio. Por lo tanto, serán los Jueces quienes deban examinar si por uno o por otro criterio la cláusula ha de declararse nula, sin que sirva de excusa como apuntaba también el Tribunal Supremo, que su existencia es suficientemente conocida por los consumidores».
Por tanto, añade Velázquez, «una vez más el TJUE se muestra como el verdadero garante de los consumidores y vuelve a revocar la doctrina del Tribunal Supremo, algo desde luego preocupante en cuanto a la deriva que nuestro Alto Tribunal está tomando en la interpretación (contraria) a la Directiva 93/13″.
Esta dictamen que llega de Luxemburgo no afecta a las hipotecas constituidas desde que entró en vigor la ley hipotecaria en junio de 2019, entre cuyas novedades más destacadas se encuentra que el banco debe asumir todos los gastos ligados a la formalización de los préstamos hipotecarios, excepto la tasación de la vivienda y las copias de las escrituras que solicite el cliente.
Ocho millones de potenciales beneficiarios
Según las estimaciones de la Asociación de Usuarios Financieros Asufin, «hasta ocho millones de consumidores se ven afectados por una decisión que toca varios puntos importantes y polémicos sobre los que no había suficiente consenso». Y recuerda que el TJUE se ha pronunciado sobre las cuestiones que plantearon los juzgados de primera instancia número 17 de Palma de Mallorca (asunto C-224/19) en procedimiento contra Caixabank, y el número 6 de Ceuta (asunto C-259/19) contra BBVA.
En España existen dos registros inmobiliarios. Uno de ellos es el Catastro. El otro el Registro de la Propiedad. Su razón de ser es la necesidad de acreditar las características de los bienes inmuebles. Sin embargo, es frecuente que los datos con los que cuentan cada uno de ellos no coincidan. Ello ocurre con mayor frecuencia en fincas o edificios que ya revisten una cierta antigüedad, ya la descripción o los datos que se recogen se transcriben “según la manifestación de los interesados”, que se ha trasladado varias veces de escritura en escritura sin haber comprobado oportunamente la realidad física de la finca o edificio. Las discrepancias suelen darse en cuestiones como la superficie, volumetría, linderos de la finca, e incluso en los datos de ubicación de la misma. El principal problema que genera esta situación es la erosión de un elemento fundamental en los estados de derecho: la seguridad jurídica. Un problema que, afortunadamente, tiene solución.
Dos organismos independientes
Lo primero, es tener claro de qué hablamos cuando nos referimos a catastro y registro, ya que si bien son similares en algunos aspectos, en otros no tienen nada que ver.
El Registro de la Propiedad es un servicio público que tiene por objeto la inscripción o anotación de los actos, contratos y resoluciones judiciales o administrativas que afecten a la propiedad y a otros derechos sobre bienes inmuebles, así como de determinadas resoluciones judiciales que afectan a la capacidad de las personas. Su finalidad es dar seguridad en el ámbito del mercado inmobiliario, ya que incluye toda la información relevante sobre la finca: descripción, titular y cargas que pesan sobre ellas. La inscripción en el Registro no es obligatoria, pero sí, sin duda, muy aconsejable.
El Catastro Inmobiliario es un registro administrativo dependiente del Ministerio de Hacienda en el que se describen los bienes inmuebles rústicos, urbanos y de características especiales. Su regulación se fundamenta en el Texto Refundido de la Ley del Catastro Inmobiliario. Una importante diferencia con el Registro de la Propiedad es que la inscripción en el mismo es obligatoria y gratuita. Según el artículo 2 de esta Ley, “la descripción catastral de los bienes inmuebles comprenderá sus características físicas, económicas y jurídicas”. Su principal objetivo es servir de base para la aplicación de impuestos como el IBI, el Impuesto de Sucesiones y Donaciones o el Impuesto de Transmisiones Patrimoniales.
Es importante subsanar
La existencia de diferencias entre los datos que poseen cada uno de los registros puede generar problemas a los propietarios, en especial cuando existe la voluntad de poner a la venta un inmueble, ya que una situación así puede ahuyentar a muchos compradores o ralentizar la operación. Por ello, si se detectan es importante proceder a subsanarlos cuanto antes. En cualquier caso, es importante saber que mientras existe la discrepancia, la entidad que prevalece es el Registro de la Propiedad, ya que el catastro no es más que un registro administrativo de todos los inmuebles de España cuyo objetivo es servir de base para la aplicación de impuestos a dichas fincas, mientras que el Registro de la Propiedad es un registro público que garantiza jurídicamente la titularidad de un determinado inmueble.
¿Qué puedo hacer para subsanarlo?
En 2015 se modificó la Ley Hipotecaria mediante la aprobación del Ley 13/2015, de 24 de junio, de Reforma de la Ley Hipotecaria aprobada por Decreto de 8 de febrero de 1946 y del texto refundido de la Ley de Catastro Inmobiliario, aprobado por Real Decreto Legislativo 1/2004, de 5 de marzo. Unos de los objetivos de esta norma es lograr la coordinación entre el Registro de la Propiedad y el Catastro Inmobiliario, para evitar duplicidades y lograr “una mejor identificación de los inmuebles y una más adecuada prestación de servicios a ciudadanos y Administraciones”. Una coordinación que hasta ese momento era prácticamente inexistente.
El primer paso para proceder a subsanar esta desviación es descubrir cuál de los dos organismo está equivocado. Una vez detectado dónde está el error, la Ley Hipotecaria habilita diferentes vías para solventar las discrepancias entre el Catastro, el Registro de la Propiedad y la realidad física de las fincas. Son las siguientes:
La inscripción de la representación gráfica georreferenciada de la finca y su coordinación con el Catastro.
El deslinde registral de la finca.
La rectificación de su descripción.
La inscripción de plantaciones, edificaciones, instalaciones y otras mejoras incorporadas a la finca.
La inmatriculación de fincas que no estén inscritas a favor de persona alguna.
Las operaciones registrales sobre bienes de las Administraciones Públicas, en virtud de certificación administrativa.
El expediente de reanudación del tracto sucesivo interrumpido.
El procedimiento de subsanación de la doble o múltiple inmatriculación.
El expediente de liberación registral de cargas o gravámenes extinguidos por prescripción, caducidad o no uso.
Hay que tener en cuenta que para poder inscribir de forma correcta una finca en el Registro, la norma permite la existencia de pequeños errores, en la superficie en relación al Catastro. Si el error supera esta superficie, el Registro podría paralizar la inscripción hasta que se aclare la situación.
De este modo, si la discrepancia no supera el al 10%, la rectificación de la escritura notarial no necesita la apertura de expediente alguno y no queda la finca impedida de inscripción registral, siempre y cuando se acredite que se cumplen los demás requisitos de la Ley Hipotecaria a efectos registrales de fincas.
En cambio, si la diferencia es superior a ese 10%, el notario debe proceder a la apertura de un expediente hipotecario aportando una representación gráfica alternativa georreferenciada.
Por tanto, parece evidente que solventar una situación de este tipo es aconsejable, para evitar males mayores y perjuicios, en especial cuando se va a producir una transmisión del bien. Por suerte, con la norma hoy vigente, hacerlo es un proceso relativamente sencillo.
Ada Colau se pone sería. El Ayuntamiento de Barcelona amenaza a cerca de 200 propietarios de pisos con la expropiación si no los ponen en alquiler antes de un mes. El consistorio ha lanzado esta advertencia a los grandes tenedores de viviendas (Sareb es el propietario de la mitad de estos pisos) que las han mantenido vacías durante más de dos años.
Un mes parece poco, contando las limitaciones que está atravesando el mercado del alquiler a raíz de la crisis del coronavirus. Si en estos 30 días no se ha alquilado o se ha iniciado el proceso, los propietarios se arriesgan a ser expropiados.
En rueda de prensa, la concejal de Vivienda, Lucía Martín, explicó que han puesto en marcha un mecanismo previsto en la ley catalana 17/2019 que hasta ahora nunca se ha utilizado. La expropiación, si se acaba llevando a cabo, se resolvería en medio año y afectaría tanto al uso como a la propiedad del inmueble, a diferencia de las expropiaciones hechas hasta ahora, que solo repercutían en el uso.
No obstante, la ley también establece que se pagaría por la expropiación la mitad del valor del piso, que pasaría a formar parte del parque de vivienda pública de la ciudad.
Sareb, propietario de casi 100 de estos pisos
De los casi 200 pisos que han sido investigados por el consistorio de Colau son propiedad de 14 grupos inmobiliarios. La Sareb sería el grupo más afectado, ya que aglutina un centenar de estos inmuebles.
Martín precisó que los 14 grandes grupos propietarios que recibirán la misiva no se librarán del proceso expropiatorio solo por poner los pisos en alquiler. Deberán demostrar que la vivienda ya está alquilada o con los trámites iniciados para ser alquilada para evitar la expropiación.
Proceso con continuidad
Además de estos pisos, hay otros 232 (hasta alcanzar los 426) en la misma situación: todos ellos aparecen inscritos como vacíos y sin uso social en el registro de la Agenda de la Vivienda de Cataluña (AHC, por sus siglas en catalán).
La concejal Martín indicó que, más adelante, enviarán cartas hasta completar la totalidad de las 426 viviendas vacías en la ciudad de Barcelona, propiedad de 24 sociedades diferentes.
Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies