Una reciente sentencia de la Sala de lo Social de la Audiencia Nacional (29 de julio de 2020, 59/2020) ha establecido que comunicar por mail un ERTE es una vía idónea, en vistas de las circunstancias de pandemia.
En el caso que resuelve la Sala, la empresa en cuestión se comprometió a comunicar a cada trabajador de forma individual el alcance de las medidas que fueran de aplicación si se aprobaba el ERTE por parte de la Autoridad Laboral.
Asimismo, les advirtió que, ante la imposibilidad de realizar la entrega de la comunicación de manera presencial, – también como consecuencia de los aislamientos impuestos por la crisis del Coronavirus-, se informaría mediante la cuenta de correo electrónico vinculada con el Portal del Empleado.
¿Cumple esta notificación los requisitos legales?
La Audiencia Nacional refrenda esta forma de comunicación porque la necesaria adaptación a la realidad social imperante en ese momento obligaba a apartarse de lo que son los hábitos y usos ordinarios en las comunicaciones entre empresario y trabajador.
El correo electrónico como forma de comunicación para informar a los trabajadores sobre su inclusión en el ERTE por fuerza mayor fue un sistema adecuado atendiendo a las circunstancias concurrentes en ese momento. No consta, argumenta la sala, que a través de este canal de comunicación no quedaran salvaguardados los derechos fundamentales de intimidad de los trabajadores, ni se garantizase la autenticidad y fehaciencia de lo comunicado.
En cuanto a la fehaciencia de lo comunicado, no es cierto que en el caso el WhatsApp, email y otras aplicaciones similares permitieran la circulación de información de forma anónima; al contrario, la empresa ha aportado diferentes correos electrónicos remitidos desde una dirección con dominio de la compañía (de cuya autenticidad no se duda) y en algunos casos hasta consta la firma del trabajador en la casilla correspondiente, lo que evidencia la efectiva recepción del documento.
Recuerda además la sentencia que durante la vigencia del Estado de Alarma estaba limitada la libertad de deambulación de las personas pudiendo únicamente circular por las vías de uso público para la realización de actividades muy tasadas, y entre ellas no figuraba la de desplazarse para recibir una comunicación de la empresa.
Desde un punto de vista formal, se cumplen las exigencias de la norma estatutaria en cuanto a la identificación de la causa del ERTE, la concreción de las medidas autorizadas, o su duración, y también se informaba de los trámites a seguir para poder cobrar la prestación por desempleo, datos más que suficientes para la Sala para agotar las exigencias de información.
No es razonable pretender que en cada comunicación individual del cese se hagan constar -de manera expresa y pormenorizada- los prolijos criterios de selección que normalmente han de utilizarse en los PDC que afecten -como es el caso- a grandes empresas y numerosos afectados. No cabe dar a la carta de despido una extensión tan desmesurada e innecesaria como la pretendida por el sindicato accionante.
La Sala de lo Social de la Audiencia Nacional (sentencia 62/2020, Rec. 130/120) un ERTE y un descuelgue salarial consecuencia de la inaplicación del convenio colectivo. El tribunal ha estimado que ambas figuras son compatibles siempre y cuando el acuerdo se hubiere alcanzado entre los sujetos legitimados y se cumplan estrictamente los requisitos previstos por el legislador para la sustanciación de cada una de estas medidas.
En el caso, el controvertido acuerdo de descuelgue comportó la inaplicación del convenio, y es legítimo acometerlo en el procedimiento de suspensión del contrato de trabajo y reducción de jornada por causas económicas, técnicas organizativas o de producción.
Aunque la posibilidad de inaplicación del convenio, prevista para los despidos colectivos, no esté expresamente prevista para los ERTES, sí resulta de aplicación a estos, incluso aunque se negociara la suspensión y reducción de jornada al mismo tiempo que un descuelgue del convenio en materia de jornada, pues nada en la legislación vigente impide dicha negociación simultánea, siempre que se cumplan estrictamente los requisitos previstos por el legislador para la sustanciación de cada una de estas medidas.
La adopción de varias medidas simultáneas no significa forzosamente que sean incompatibles entre sí, sino que puede darse el caso de que sean necesarias todas ellas porque no baste con la adopción de algunas o, incluso, que si alguna resulta finalmente innecesaria, no sea precisamente la suspensión de los contratos o la reducción de la jornada, sino las medidas de atenuación acordadas con carácter extraordinario y como producto de la negociación colectiva habida en el seno del periodo de consultas.
La Audiencia desestima la demanda al considerar justificada la decisión empresarial y confirma que la inaplicación del convenio colectivo, regulado en el artículo 82.3 ET o descuelgue, puede adoptarse en un ERTE, cuya pretendida nulidad también desestima al haberse cumplido sobradamente los requisitos legales, en particular el de información porque la RLT ha podido conocer qué trabajadores se encuentran adscritos a los servicios que la empresa ha visto suspendidos o reducidos por los clientes.
Un centro comercial no es más que la versión actual de cualquier forma de Mercado pasado
idealista.com
Ignacio Cernuda
Los mercados medievales que se desarrollaron por toda Europa o los bazares presentes en las principales ciudades de Oriente, que fueron la base para el crecimiento de las ciudades en las que se celebraban, son los antecedentes de los centros comerciales modernos.
Ambos formatos están basados en agrupar, en un recinto más o menos cerrado y limitado, un conjunto de comerciantes que conformen una oferta comercial, lo suficientemente atractiva como para atraer a los potenciales consumidores de la zona en la que se ubican.
Esto que parece una obviedad es, en mi opinión muy relevante, a la hora de considerar cuál ha sido el efecto del confinamiento a causa del covid-19, sobre los centros comerciales y, sobre todo, cuál será el efecto a partir de ahora. Es evidente que el concepto mercado/bazar ha sobrevivido a grandes pandemias durante los últimos siglos, y ha recuperado siempre su importancia como lugar de comercio, con las adaptaciones y evolución necesarias.
En este año 2020, el confinamiento ordenado por el Gobierno y el cierre obligatorio de la mayoría de los establecimientos de los centros comerciales, salvo los comercios de primera necesidad, es obvio que han afectado de una manera brutal a los centros comerciales.
No solo no nos ha permitido mantener la oferta comercial de nuestros centros activa, sino que, al mantener abiertos los comercios de primera necesidad (principalmente alimentación) nos ha obligado a mantener abiertos y en pleno funcionamiento los propios centros.
Esto quiere decir que, en la mayoría de los casos, no ha habido ingresos de ningún tipo, durante casi tres meses, pero se han mantenido la práctica totalidad de los gastos de funcionamiento.
El efecto combinado de ambos hechos ha supuesto un impacto negativo, en el Ingreso Neto Operativo de los centros en 2020, que estimamos en algo más del 30%. Una barbaridad.
A este efecto negativo se debe de añadir el incremento del hábito del consumo on-line, que se ha producido durante estos meses, ya que era la única manera de consumir. Este efecto, muy positivo en la cuenta de ciertos operadores (Electro, Deportes, Bricolaje…), en mi opinión no ha sido más que una reacción a una situación determinada. Es decir, yo pienso que no va a afectar al balance consumo físico/on-line, ni a su evolución a lo largo de los últimos años.
Una vez digerido el mazazo económico sufrido, el comienzo de la vuelta a la normalidad en el funcionamiento de los centros comerciales (que no su apertura), ha sido, en general, bastante positivo.
Todos los gestores de los centros hemos implantado unos protocolos y unas medidas higiénicas y preventivas muy importantes, que están contribuyendo a restablecer la confianza de los clientes en nuestros centros comerciales. Es obvio que estas medidas más las limitaciones de aforo impuestas, no han afectado de la misma manera a todas las actividades Comerciales y de Ocio.
Así, mientras la limitación de aforo ha afectado poco a los grandes y medianos comercios, han sido muy negativas para la restauración y devastadoras para los cines, gimnasios, ocio infantil…
Los primeros datos recogidos durante el mes de junio, después de la vuelta al funcionamiento “normal”, son bastante alentadores. Las afluencias de los centros se han situado en una recuperación media del 80% sobre las experimentadas en 2019, y las ventas de los operadores principales, a pesar de ser muy variables, han mantenido un nivel muy aceptable.
Sin embargo, los datos de julio parece que van a ser peores. En mi opinión, esto no es más que el producto de la vuelta a la desconfianza de los consumidores, debida a los rebrotes del covid-19, en primer lugar, y a un efecto psicológico de “inseguridad económica”, transmitida por todos los medios de comunicación, que las autoridades deberían de ocuparse de modificar, devolviendo algo de optimismo a los consumidores.
Esto ha hecho que las afluencias medias del mes de julio, respecto de las de 2019, se haya situado en el nivel del 75/80%, perdiendo algo de impulso.
En esta situación, los gestores de centros comerciales tenemos que trabajar en fomentar y potenciar la confianza de los consumidores, en la seguridad de nuestros centros y en las de los comercios que en ellos se ubican…, y cruzar los dedos para que los rebrotes del covid-19, remitan.
En todo caso, pienso que es muy improbable que el modelo actual de centros comerciales, con las evoluciones lógicas que las nuevas fórmulas de comercio/ocio imponen, vaya a acabarse.
Volviendo al inicio, si el modelo de mercado/bazar/centro comercial, lleva existiendo 1.000 años, me parece poco probable que vaya a dejar de existir por la actual situación de crisis sanitaria. Creo que un poco de optimismo, mucho trabajo y confianza en el modelo, es la fórmula a aplicar.
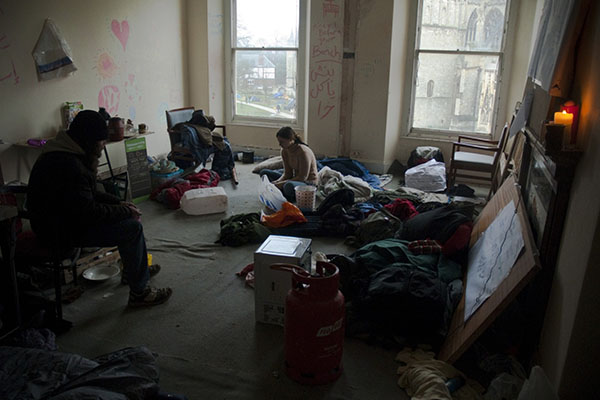
El Colegio de Administradores de Fincas de Madrid (CAFMadrid) ha reclamado al Gobierno Central la reforma urgente de la Ley de Enjuiciamiento Civil como medida urgente y complementaria a la creación, por parte del Ayuntamiento de Madrid, de una oficina anti-okupación para asesorar a las comunidades de propietarios sobre las medidas que pueden adoptar de cara a combatir la ocupación ilegal de viviendas y los problemas de convivencia que lleva aparejados.
CAFMadrid con el respaldo del Consejo General de Colegios de Administradores de Fincas de España, ha afirmado que “es imprescindible dotar a la Fuerzas de Seguridad del Estado de las herramientas legales para que puedan intervenir desde el primer momento en que se detecta y denuncia por el titular la ocupación ilegal de su vivienda que, además, supone un hecho delictivo”. Por ello, CAFMadrid reclama, dada la ineficacia de la Ley exprés anti-desahucios, “la modificación con carácter urgente de la Ley que regula los procedimientos penales”.
La presidenta del Colegio de Administradores de Fincas de Madrid, Isabel Bajo, ha explicado que: “La okupación representa un tercio de las consultas de carácter social que se reciben en la Asesoría Jurídica del CAFMadrid, una práctica que, dada la situación actual de indefensión jurídica, está generando cada vez más problemas en las comunidades de propietarios, que legalmente solo pueden actuar por la vía de la acción de cesación por actividades molestas prevista en la Ley de Propiedad Horizontal”. Así, añade que: “Dada nuestra experiencia de asesoramiento a los administradores de fincas colegiados con comunidades con esta problemática, creemos que el anuncio de la creación de una oficina anti-okupación es una buena noticia siempre que vaya acompañada de otras medidas complementarias”.
Puede hacer el pago cualquier persona, tenga o no interés en el cumplimiento de la obligación, ya lo conozca y lo apruebe, o ya lo ignore el deudor
CAFMadrid ha abogado “por dotar a los ayuntamientos de competencias propias para que puedan tomar medidas inmediatas contra la ocupación ilegal, vía juicio verbal sumario, dado que alteran la convivencia en el inmueble y en el vecindario, provocan conflictividad social y generan problemas de seguridad”.
Desde hace varias legislaturas, el Colegio y el Consejo General de Colegios de Administradores de Fincas de España vienen reclamado la modificación completa de la Ley de Propiedad Horizontal (LPH) en lo que respecta a la ocupación ilegal de viviendas y otros aspectos. En el caso de la ocupación ilegal de viviendas, la reforma del artículo 7.2 de la LPH relativa a la acción de cesación permitiría desalojar al okupa ante la inacción del propietario y combatir así las molestias, daños e inseguridad que esta ocupación genera en una comunidad de propietarios.
Pagar los gastos de comunidad, una práctica de los okupas
Según CAFMadrid, conviene distinguir los tipos de okupaciones realizadas por las mafias que plantean verdaderos problemas a las comunidades al producirles averías o dejarles sin calefacción central o sin electricidad en las zonas comunes por enganches ilegales y las ocupaciones de familias en situación de necesidad. “Lo normal en estos casos es que estas familias necesitadas se hayan dirigido antes de adoptar esta medida a alguna institución, como pueden ser los ayuntamientos o la comunidad autónoma para pedir ayudas”, han indicado desde CAFMadrid.
También se registran casos en los que los okupas quieren pagar la comunidad de propietarios para, una vez en los tribunales, poder legitimar la propiedad de la vivienda poniendo en duda al juez. Aunque legalmente es el deudor el que debe hacer el pago, el Código Civil permite que pueda pagar la deuda un tercero “de buena fe”. Es más, “puede hacer el pago cualquier persona, tenga o no interés en el cumplimiento de la obligación, ya lo conozca y lo apruebe, o ya lo ignore el deudor”, dice el artículo 1158 del CC.
“Ante el ofrecimiento de pago, lo primero que debe hacer la comunidad es contactar con el propietario, a través de su administrador de fincas colegiado, para saber si lo acepta. Hay que tener en cuenta que si el okupa paga los gastos de comunidad podría alegar después que hay un documento que justificaría, o al menos haría dudar al juez, sobre la existencia de un contrato de arrendamiento con el titular del inmueble. Es decir, podría dar la impresión de que, si bien no hay un contrato de alquiler por escrito, sí puede existir un pacto verbal que permitiera esa okupación”, ha asegurado Bajo.
En Madrid había casi 4.000 viviendas okupadas en la región, según el último informe elaborado por la Delegación del Gobierno, en 2018.Desde octubre de 2019, cuando se constituyó la Mesa contra la Okupación por la Consejería de Vivienda de Vivienda de la Comunidad de Madrid, han sido usurpados 30 pisos, lo que supone una media de más de tres al mes.
“El problema está en las viviendas de las promociones inmobiliarias ejecutadas por los bancos y aquellas desocupadas por otros motivos. Junto a ello los procedimientos judiciales son lentos, sobre todo, por el colapso de los juzgados que no permite más agilidad en este tipo de asuntos cuando se judicializan”, afirma Rafael del Olmo, secretario del Consejo General de Administradores de Fincas de España.
confilegal.com
Luis Javier Sánchez
Los Administradores de Fincas colegiados piden que se agilicen los trámites en los procesos de desalojo de las viviendas como fórmula para contribuir a la disminución de la ocupación ilegal.
El 61% de los Administradores de Fincas asegura haber sufrido casos de ocupación ilegal y uno de cada tres admite haber tenido conflictos en la comunidad con las viviendas de uso turístico.
Así se desprende del informe ‘Ocupación ilegal y viviendas de uso turístico’, elaborado por la aseguradora Mutua de Propietarios con la colaboración del Consejo General del Colegios de Administradores de Fincas de España (CGCAFE), que ha analizado los problemas más graves que afectan a sus colegiados a la hora de gestionar fincas.
Para Rafael del Olmo, secretario del Consejo General de Administradores de fincas de España, secretario del Consejo del Colegio de Andalucía y censor de la Junta de Gobierno del Colegio de Administradores de Sevilla, “el problema hay que circunscribirlo, sobre todo, a las viviendas de las que son propietarios las entidades bancarias“.
A su juicio, “no podemos magnificar el problema y pensar que cualquier ciudadano puede ver ocupada su vivienda. Esto no es la realidad. El fenómeno de la ocupación ha existido en los últimos años, pero no hay que mezclar conceptos”.
En este informe se indica que 6 de cada 10 consultados aseguran haber tenido casos de ocupación ilegal en las fincas que administran.
“El problema está en las viviendas de las promociones inmobiliarias ejecutadas por los bancosy aquellas desocupadas por otros motivos. Junto a ello los procedimientos judiciales son lentos, sobre todo, por el colapso de los juzgados que no permite más agilidad en este tipo de asuntos cuando se judicializan”.
Sobre las medidas para evitar esta práctica, 9 de cada 10 Administradores de Fincas colegiados consideran en dicho informe que la “agilización procesal” sería una medida eficaz para evitar la ocupación ilegal, seguida de los “servicios policiales” y la “colaboración municipal”, con un 60% y un 44%, respectivamente.
“En necesario buscar soluciones al problema directo de la ocupación para que el desalojo se produzca de forma rápida y eficaz, lo que contribuiría a la disminución de la ocupación ilegal de viviendas”, señala.
En este contexto, el papel del administrador de fincas es “advertir al propietario del inmueble de la situación de éste. Cuando el interlocutor es una entidad financiera que tiene una cartera de inmuebles muy grande, la comunicación con ellos es bastante complicada. No es fácil avisarles que pueden ser ocupadas esas viviendas”.
Sostiene que “no siempre tenemos la interlocución debida con las entidades financieras sobre este tema. Los bancos se olvidan de pagar la comunidad de propietarios y de muchas otras cuestiones. Esa función precautoria que el administrador de fincas podría hacer al final no tiene tanto eco en la realidad. No es fácil comunicar con los bancos en este tipo de situaciones”.
MEJORAR LA PROTECCIÓN DE VIVIENDAS VACÍAS
En el informe se añade otro argumento vinculado a la seguridad, “La ocupación va habitualmente acompañada de actos de vandalismo –por ejemplo, conexiones eléctricas y de servicios fraudulentas y sin control técnico- que repercuten en un significativo incremento de los riesgos para las personas que habitan los inmuebles.
Al final lo que sucede es que “la entidad financiera se encuentra ya con el problema de ocupación generado. En muchos casos los ocupadores de viviendas lo que hacían era sustraer el fluido eléctrico o de agua a cargo de las empresas administradoras o incluso a cargo de la propia comunidad de propietarios en ese inmueble”.
Para los administradores de fincas, conviene distinguir ente los tipos de ocupaciones realizadas por las mafias, que plantean verdaderos problemas a las comunidades al producirles averías o dejarles sin calefacción central o sin electricidad en las zonas comunes por enganches ilegales, y las ocupaciones de familias en situación de necesidad.
A juicio de este experto, las propias entidades bancarias deberían hacer un esfuerzo para proteger mejor esas viviendas, “creo que lo van consiguiendo de forma gradual. En casos concretos donde se han producido desahucios en alguna comunidad de propietarios en Sevilla, el banco al cabo de los meses nos comunicaba que iba a poner unas puertas blindadas y una serie de medidas antiocupación”, aclara.
Para Rafael del Olmo, salvo excepciones, el problema de la ocupación de las viviendas vacías hay que centrarlo en estas promociones inmobiliarias dependientes de los bancos.
“Creo que todos debemos hacer un esfuerzo para romper la idea de que cualquier ciudadano puede perder su vivienda, pero no es lo habitual. Hay que centrar bien este tema”.
EL LLAMADO DESAHUCIO EXPRESS DE 2018 NO HA DADO EL RESULTADO ESPERADO
Respecto a la agilización del procedimiento judicial para recuperar la vivienda, nuestro interlocutor, administrador de fincas y abogado, reconoce que “hay que darse cuenta que la normativa que se aprobó en el 2018 no ha funcionado lo bien que se esperaba”
Aún así, desde su punto de vista, “no es tanto tener una mejor ley o esperar una reforma legislativa, sino mejorar la actividad de los juzgados, que demora este tipo de asuntos meses para desesperación del propietario, provocada por la acumulación de temas diversos que impide una actividad más dinámica del propio órgano judicial”.
En principio, de lo que se trata, según comenta este experto, es “interponer una denuncia en los juzgados a las 24 o 48 horas como mucho desde que se haya producido dicha ocupación. Ante un delito flagrante la policía debe actuar. El problema es cuando se demora esta actuación y se generan situaciones posesorias, como el empadronamiento de los ocupas o que paguen algún recibo que complican la solución del asunto”.
Aunque legalmente es el deudor el que debe hacer el pago, el Código Civil permite que pueda pagar la deuda un tercero “de buena fe”. Es más, “puede hacer el pago cualquier persona, tenga o no interés en el cumplimiento de la obligación, ya lo conozca y lo apruebe, o ya lo ignore el deudor”, dice el artículo 1.158 del Código Civil.
“Ante el ofrecimiento de pago, lo primero que debe hacer la comunidad es contactar con el propietario, a través de su administrador de fincas colegiado, para saber si lo acepta”, apunta.
Hay que tener en cuenta que si el okupa paga los gastos de comunidad podría alegar después que hay un documento que justificaría, o al menos haría dudar al juez, sobre la existencia de un contrato de arrendamiento con el titular del inmueble. Es decir, podría dar la impresión de que, si bien no hay un contrato de alquiler por escrito, sí puede existir un pacto verbal que permitiera esa ocupación”.
Otra alternativa que Rafael del Olmo señala es que “las comunidades de propietarios podrían realizar la acción de cesación que contempla la Ley de Propiedad Horizontal cuando el ocupante realiza actividades nocivas, insalubres o peligrosas. En este caso la propia comunidad de propietarios puede dirigirse al arrendatario para que se cese dicha actividad. Si no se detiene dicha acción, la junta de propietarios puede decidir el ejercicio de la acción de cesación”.
Desde su punto de vista, “esta sería una vía para que la comunidad de propietarios tuviera presencia cuando el ocupante esta realizando diferentes actividades molestas por distintos motivos. Esta es otra vía para poder atajar el problema. Hay que buscar la vía posible para resolver este tipo de asuntos”.
El Tribunal Supremo ha resuelto mediante la STS nº 242/2020 de 3 de junio de 2020 la confrontación existente entre los criterios seguidos por las Audiencias Provinciales sobre el precepto y plazo de prescripción aplicable a las reclamaciones de deudas de comunidad, y es que mientras algunas Audiencias consideraban de aplicación el 1966.3º del Código Civil (plazo de 5 años) otras, mayoritariamente, se decantaban por la aplicación del artículo 1964 del Código Civil (plazo de 15 años).
Para completar la cuestión cabe señalar como a partir del 6 de Octubre de 2015 por medio de la Ley 42/2015 de 5 de Octubre el artículo 1964 Código Civil fue modificado, estableciéndose un plazo de prescripción para las acciones personales de cinco (5) años, pero la Sentencia del Tribunal Supremo nº 242/2020 de 3 de junio de 2020, rec. 3299/2017 fija el criterio jurisprudencial aplicable, precisamente, para las deudas anteriores a la entrada en vigor de la Ley 42/2015 de 5 de Octubre.
I. Planteamiento de la Cuestión.
Señala la STS 242/2020 de 3 de junio en su fundamento de Derecho Segundo que: “El único motivo del recurso se formula por infracción de los artículos 1964 y 1966-3.º Código Civil y alega la existencia de interés casacional por contradicción entre la doctrina seguida al respecto por las distintas audiencias provinciales”. Así se cita como representativas de la tesis que defiende la prescripción de cinco años las sentencias de: “la Audiencia Provincial de Málaga de 10 de junio de 2002, Las Palmas de 6 de noviembre de 2000 y 28 de noviembre de 2007, Albacete (Sección 2.ª) de 31 de enero de 2013, Málaga (Sección 5.ª) de 24 de noviembre de 2003, Madrid (Sección 21.ª) de 28 de marzo de 2000, 19 y 26 septiembre 2006, Sevilla (Sección 5.ª) de 22 de junio de 2013, Las Palmas (Sección 5.ª) de 12 de junio de 2006, Madrid (Sección 11.ª) de 31 de mayo de 2011 y Soria de 24 de junio de 1999”. En sentido contrario, cita las sentencias de: “la Audiencia Provincial de Cádiz (Sección 2.ª) de 29 de septiembre de 2011 y 28 de junio de 2016. Y como representativas a la aplicación del plazo de prescripción de 15 años y, en consecuencia, del artículo 1964 del CC las de Las Palmas (Sección 3.ª) de 6 noviembre 2006, Madrid de 14 diciembre 2006, Valladolid de 26 de junio de 2000, Santa Cruz de Tenerife (Sección 4.ª) de 14 julio 2015, La Coruña (Sección 3.ª) de 28 noviembre 2014, y Madrid (Sección 10.ª) de 20 noviembre 2012, entre otras”.
Por tanto, es de resaltar y así lo dice expresamente la STS que: “El interés casacional de la cuestión jurídica afecta únicamente a las reclamaciones de cuotas impagadas anteriores a la entrada en vigor de la Ley 42/2015, de 5 de octubre, pues la misma ha modificado el artículo 1964 CC estableciendo un plazo general de prescripción de acciones personales de cinco años, coincidente con el previsto en el artículo 1966-3.º, que no ha sido modificado”.
II. Causas y solución de la cuestión.
El Tribunal Supremo resuelve la discrepancia entre las resoluciones de las Audiencias Provinciales al establecer que: “se ha de considerar aplicable a este supuesto el plazo de cinco años previsto en el citado artículo 1966-3.º, referido a las acciones ordenadas a exigir pagos que deban hacerse por años o en plazos más breves, situación en la que resulta plenamente subsumible el caso de la contribución de los comuneros a los gastos comunes establecida como obligación en el artículo 9.1.e) LPH, sin que el hecho de tratarse de una obligación prevista en la propia ley haya de determinar la aplicación de un plazo distinto de prescripción.
Las causas que sostiene para validar este criterio pueden resumirse en que:
– Los presupuestos de la comunidad son anuales y en el ejercicio económico anual se producen los gastos correspondientes que han de ser satisfechos por los comuneros según la cuota asignada.
– Que el aplazamiento por mensualidades de los pagos, en este caso de las cuotas de comunidad, responde a la necesidad de no sobrecargar a las economías familiares que podrían ser destinatarias de una reclamación muy cuantiosa. Si bien considera expresamente: “Es cierto que se trata de una obligación esencial para el desarrollo de la vida comunitaria y que cesar en los pagos supone -salvo casos especialmente justificados- una actuación insolidaria”.
– Considera que resulta incomprensible que la comunidad deje transcurrir tan largo períodode tiempo -en este caso, notablemente superior a los cinco años- paraexigir el pago del comunero que reiteradamente falta al cumplimiento de sus obligaciones.
Otros argumentos que esgrime para acoger el criterio del art. 1966.3 CC son:
– Considera que “El plazo especial de cinco años pasó del artículo 2277 del Código civil francés al artículo 1971 del Proyecto de 1851 que ordenaba que:«se prescribe por cinco años la obligación de pagar los atrasos, 1º de pensiones alimenticias; 2º del precio de los arriendos, sea la finca rústica o urbana; 3º de todo lo que debe pagarse por años o en plazos o períodos más cortos». Llegando de este modo al artículo 1966 Código Civil, cuyo texto dice:“por el transcurso de cinco años prescriben las acciones para exigir el cumplimiento de las obligaciones siguientes: 1º la de pagar pensiones alimenticias; 2º la de satisfacer el precio del arrendamiento de fincas rústicas o urbanas; 3º la de cualesquiera otros pagos que deban hacerse por años o en plazos más breves”.
– Destaca como parte de la doctrina considera que la regla se encuentra íntimamente ligada con la condena de la usura y trata de impedir la capitalización. Se trata de una norma inspirada en el favor debitoris, pues a través de ella se pretende impedir que los deudores se vean perjudicados mediante una continua y sucesiva acumulación que puede incluso en ocasiones conducirles, a través de elevadas demandas judiciales y el embargo de sus bienes, a la ruina; porque si el pago distanciado y periódico de las pequeñas sumas es algo que cabe dentro de las posibilidades económicas del deudor, la conversión de un cúmulo de posibilidades temporalmente distanciadas en una única deuda acumulada de mayor importe, por obra de la voluntad del acreedor que deja intencionadamente de reclamar las prestaciones durante algún tiempo, puede conducir a graves perjuicios.
Pese al criterio escogido y los argumentos esgrimidos, por su transcendencia para las Comunidades de Propietarios el Tribunal Supremo, probablemente, se vea en la necesidad de dejar expresamente señalado en la sentencia : “el lógico rechazo social que produce el hecho de la existencia de deudores morosos en las comunidades de propietarios”.
III. Responsabilidad del Presidente y Administrador.
Una de las cuestiones más relevantes que contiene la sentencia es como ésta de forma explícita indica“Son los responsables en cada caso de dichas comunidades -presidente y administrador- quienes han de velar por el cumplimiento adecuado de tales obligaciones y quienes, en su caso, deberán responder ante la comunidad a la que administran y representan.”, lo que implica se deje expresa constancia del especial deber de diligencia tanto del presidente como del administrador ante este tipo de reclamaciones y de su responsabilidad frente a las Comunidades de Propietarios.
IV. Conclusiones.
A modo de conclusión cabría decir que el Tribunal Supremo fija como criterio jurisprudencial aplicable que: el plazo de prescripción para reclamar los gastos comunes, derivados de cuotas impagadas anteriores a la entrada en vigor de la Ley 42/2015 de 5 de octubre, que tienen las comunidades de propietarios contra los propietarios morosos es el de cinco años según lo previsto en el artículo 1966.3º del Código Civil.
Por otro lado, la sentencia responsabiliza al presidente y el administrador de la gestión de este tipo de deudas, infiriéndose de ello la necesidad de observar un especial deber de diligencia en cuanto a su reclamación.
Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies