Zumo disruptivo: exprímele todo el jugo a Microsoft 365 y moderniza tu espacio de trabajo

limonada-disruptiva

prodware.es

No estamos solos, todo apuntaba a eso, TwitterLinkedin, las redes sociales… en realidad jugamos un partido de equipo y eso ya era así, incluso antes de la crisis sanitaria.

Las personas somos una variopinta amalgama de individuos conectados por factores en común. Factores que van desde el gusto por determinada música, comida o estilo… hasta temas tan clave como sacar adelante proyectos comunes, negocios, trabajo o incluso familia e hijos. Por lo tanto, no solo tenemos la obligación de colaborar, sino que necesitamos colaborar bien.

En un panorama en el que la distancia física significa menos, hay que sacar partido a herramientas modernas, para optimizar cada una de nuestras interacciones ¿para qué perder el tiempo? Tenemos que dejar de ser Picapiedra, también en el ámbito empresarial y aprovechar los recursos actuales a nuestro alcance. Sin duda, eso mejorará nuestro rendimiento y satisfacción, tanto a nivel individual, como a nivel colectivo, con nuestros equipos, superiores y clientes.

Muchos de los problemas más cotidianos del día a día en la oficina ya están resueltos. Lo único es que simplemente no conocemos la solución a emplear o utilizamos soluciones parciales, que no pueden ser interconectadas entre sí, lo que genera un efecto isla, que a larga consume muchas horas de trabajo y recursos.

En ese sentido, #Microsoft365 nos brinda funcionalidades muy útiles y a veces, poco conocidas, que optimizarán nuestra jornada laboral y elevarán nuestro trabajo. Por si no las conoces, no pierdas un segundo más sin sucumbir a sus características.

Historia de una transformación. Potencia el #empleado10 que llevas dentro

¿Crees que tus presentaciones no han evolucionado con el paso del tiempo? ¿Conservas un estilo noventero del que te gustaría desligarte y ser un pro de las presentaciones visuales sin dejarte la piel en ello? Sway es tu solución.

Todos conocemos Power Point. Este estándar es todavía muy válido para presentaciones, pero si lo que buscas es ese plus de frescura y sorpresa para dejar boquiabierto a tu departamento, deberías probar Sway. Esta herramienta te permitirá dar dinamismo a tu contenido. No tienes por qué partir de cero. Puedes utilizar sus visuales plantillas para darle otro efecto a lo que quieras presentar. Además, goza de la ventaja de compartir tus nuevos diseños vía link. Los que no conozcan este secreto te preguntarán si te has apuntado a algún curso de #storytelling o diseño.

¿Quieres un lugar seguro donde almacenar y compartir vídeo? ¿Te gustaría reutilizar el contenido de tus reuniones o disponer de un área formación en la que intercambiar documentos visuales con tus compañeros? Lo que estás buscando es Stream.

El interface es muy parecido al del conocido Youtube, pero se trata de un entorno más seguro para tus contenidos empresariales. En Stream podrás organizar tus vídeos por temática y asociarlos a ciertos equipos o canales. Con muy poco esfuerzo, dispondrás de un repositorio de vídeo para favorecer la trasmisión de conocimiento.

¿Miles de emails en tu bandeja de correo y tienes la sensación que la comunicación está estancada o que no fluye? ¿Sientes sarpullido cada vez que se activa la notificación de email? ¿Dedicas más de un cuarto del tiempo de tu jornada laboral para localizar archivos y esto acaba con tu paciencia?

Teams es el todoterreno del #teletrabajo y también de la #teleformación

Teams es un espacio moderno de trabajo dentro del mundo O365. Esta herramienta multiplica exponencialmente lo que conoces como Skype. Además de disponer integrado chat, videollamada, la posibilidad de organizar eventos en vivo… a la vez proporciona un repositorio colaborativo para gestión documental de múltiples equipos y no sólo eso, Teams permite dejar de trabajar en local y mantener tu información clave en la nube. De hecho, está integrado con un OneDrive y SharePoint online, a los que tendrás acceso directamente. Teams reducirá tus tiempos de búsqueda, pues sigue la filosofía de búsqueda de la barra de Google y encontrarás todo prácticamente a un click ¡No pierdas tu valioso tiempo! Por otra parte, también cuenta con el concepto de muro o tablón donde podrás compartir tus avances y grandes logros y manteniendo la motivación del equipo. Además de las funcionalidades comentadas, se conecta con más de 400 apps. Sin duda, si no lo conoces se convertirá en tu nuevo mundo, tu nueva oficina disponible desde cualquier lugar, incluso desde el móvil o Tablet.

¿Necesitas más visibilidad sobre tus tareas y las de quiénes te rodean? A partir de ahora Planner será tu mapa y Delve tu brújula.

Con Planner podrás crear un mapa de tareas muy flexible en el que podrás reasignar o actualizar los contenidos instantáneamente. Cada vez que hagas un cambio, el usuario en cuestión podrá recibir una notificación en el email, pero no solo eso, también podrás consultar tus tareas y las de tu equipo desde Teams. Una vez identificadas las tareas, si necesitas localizar documentos colaborativos, podrás acudir a Delve, ahí verás los temas sobre los que están trabajando tus compañeros y que pueden ser útiles para tu trabajo. Lo que es otra ventana abierta al repositorio de Teams.

¿Necesitas más orden en las aprobaciones formales de documentación o necesitas automatizar otros procesos? Flow te ayudará.

Gracias a O365 y en concreto a Flowya no es necesario saber programar para automatizar procesos. ¡Viva este gran avance! Con un interface hipersencillo, cualquier usuario podrá crear notificaciones para indicar que un archivo ha sido actualizado, así como, sincronizar archivos, organizar datos o automatizar aprobaciones. Tienes que trastear y no te arrepentirás.

¿Sabes que sondear es crítico para mejorar tus procesos y posicionamiento, pero no encuentras la herramienta adecuada? Forms, forms y forms.

Con Forms crearás de forma muy sencilla formularios para recopilar información de tu equipo o de tus clientes. Podrás ver sus respuestas en vivo y además podrás integrar o compartir tus preguntas en múltiples formatos, como: QR, link, código… Todo integrable dentro del mundo O365 y también fuera.

¿Eres consciente de lo importante de que es ser compliance y necesitas estar seguro de que trabajas en un entorno seguro para ti y para tus clientes? Tenemos una gran noticia. Todas las herramientas comentadas cuentan con la seguridad de Microsoft y Office y los mejores protocolos de seguridad del mercado. Más seguridad para tu empresa.

Ya para terminar, si lo que has leído te supo a poco y quieres un poco más de zumo disruptivo, te animo a visitar la biblioteca de webinars Pink Lemonade de Prodware. Y si todavía quieres más o necesitas apoyo extra, contáctanos. Nuestro equipo de consultores podrá ayudarte a optimizar tus procesos de negocio.

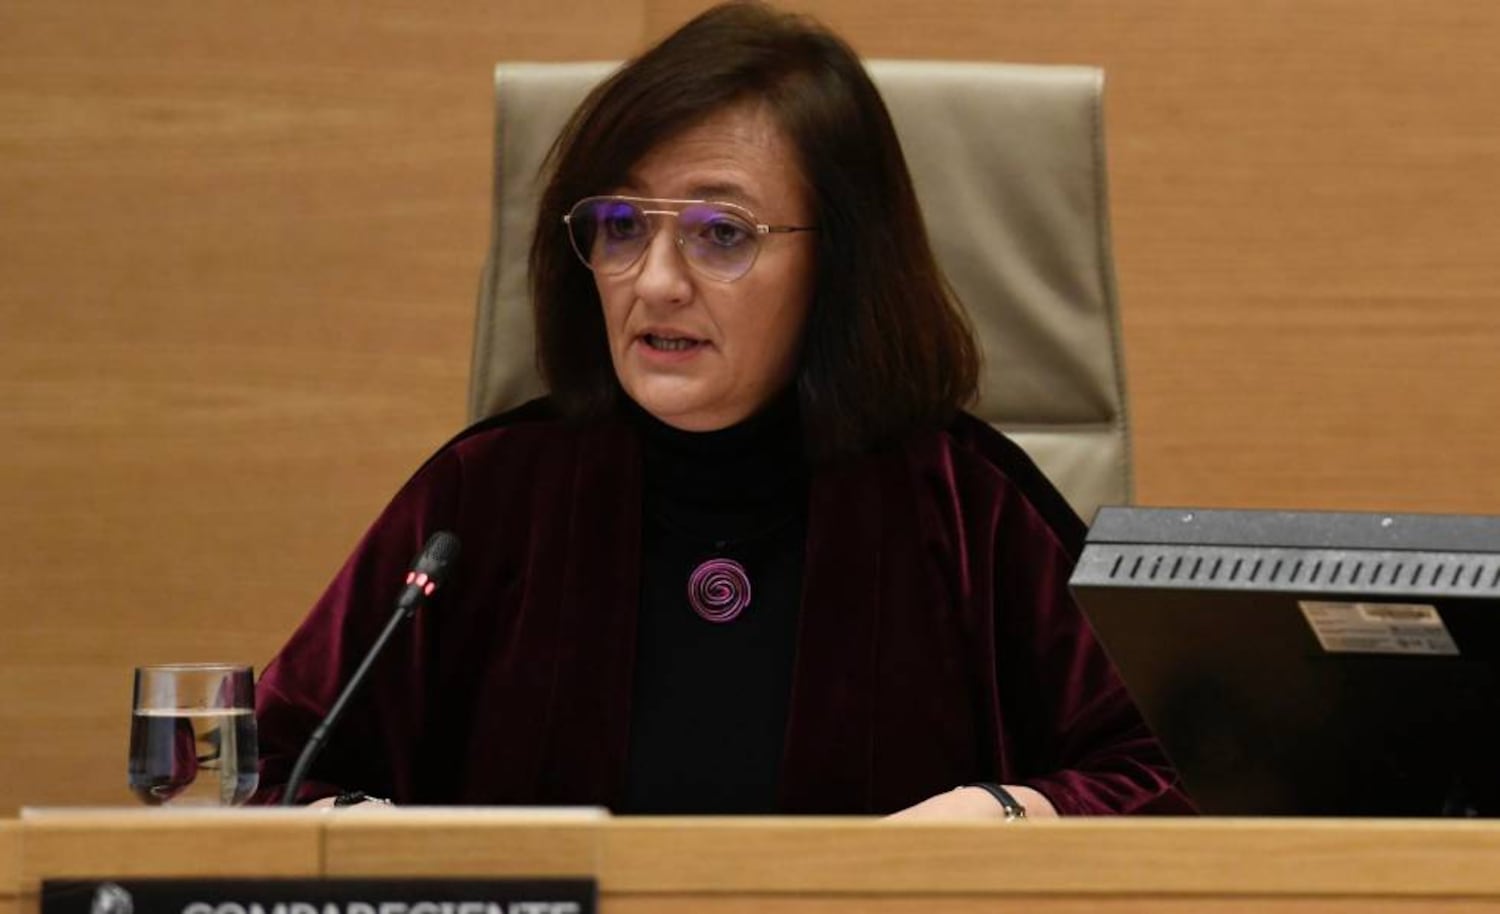
La Autoridad Fiscal recomienda que se suban los tipos reducidos del IVA

La institución reclama una reformulación de los beneficios fiscales para el ahorro, las sicavs y el arrendamiento de vivienda y acabar con la reducción por tributación conjunta en el IRPF para los nuevos contribuyentes

La presidenta de la AIReF, Cristina Herrero, durante una comparecencia en el Congreso de los Diputados.
La presidenta de la AIReF, Cristina Herrero, durante una comparecencia en el Congreso de los Diputados

elpais.es

ANTONIO MAQUEDA

La Autoridad Independiente de Responsabilidad Fiscal (Airef) pide que se revisen al alza los tipos reducidos y superreducidos del IVA de una manera gradual y conforme vaya mejorando la economía. Estos afectan a bienes considerados de primera necesidad o la hostelería, y su tributación se encuentra ahora en el 4% y el 10%, respectivamente, en lugar del 21%, que es el tipo general. La Airef subraya que este beneficio fiscal ayuda a las rentas bajas pero beneficia incluso más a las altas. Por eso resulta mucho más eficiente elevar los tipos, combinándolo con aumentos del gasto social que compensen directamente a los grupos más vulnerables.

Esta es una de las principales conclusiones del estudio que ha elaborado la Autoridad Fiscal sobre la eficiencia y la eficacia de 13 beneficios fiscales con un coste de unos 35.000 millones de euros anuales y que suponen el 60% del total. El análisis se ha realizado a petición del Gobierno, pero este simplemente tomará aquello que considere oportuno.

El coste de los tipos reducidos del IVA asciende a unos 18.000 millones al año, de los que el 60% van al bolsillo de rentas altas, concluye el organismo que vela por el estado de las cuentas públicas. Es decir, el 40% con mayores ingresos se lleva unos 11.000 millones. Aunque los tipos reducidos aplicados a productos de primera necesidad sí contribuyen a reducir la desigualdad, los tipos reducidos fijados para la hostelería, el transporte, las vacaciones o los bienes culturales benefician más a las rentas altas. España tiene muchos más productos con gravámenes reducidos de IVA que el resto de Europa. Mientras que en Alemania brindan una reducción al 18% de los productos, en España se hace con el 33%. Y eso provoca que el tipo efectivo del IVA en España sea del 11% frente al 14% que se abona de media en la UE. Por ejemplo, la Airef destaca que el IVA de las bebidas alcohólicas es bastante más reducido en España que en el resto de Europa. El organismo que dirige Cristina Herrero admite que hay muchas maneras de reformular estos tipos y señala que podrían revisarse para acercarlos a los que predominan en Europa. Es más eficiente dedicar esos nuevos recursos que se recauden a políticas de gasto focalizadas en las rentas más bajas, zanja. Esta misma recomendación ha sido reiterada en numerosas ocasiones por organismos internacionales como el FMI o la Comisión Europea.

La Airef ya abordó una primera ronda de revisiones del gasto o spending reviews que abarcaron desde el sistema de colocación de parados al gasto universitario o las becas. Ahora, además de los beneficios fiscales, publicará en las próximas semanas sus evaluaciones del gasto en farmacia hospitalaria y bienes de equipo, en incentivos a la contratación y en inversión en infraestructuras de transporte. Las partidas examinadas en esta segunda ronda suman en total unos 51.000 millones anuales, un 4% del PIB.

La institución también reclama que se reformulen los incentivos fiscales al ahorro porque no cumplen con su función de fomentar la previsión a largo plazo para la jubilación. Estos permiten diferir hasta 8.000 euros del pago de impuestos por las aportaciones a instrumentos financieros de ahorro. Sin embargo, lo habitual es que solo se aproveche como máximo hasta 1.000 euros de la cantidad que se puede diferir. Y aunque este beneficio fiscal podría salir a cuenta para las rentas bajas, estas no tienen capacidad económica para utilizarlas. Su coste alcanza los 1.600 millones de euros y solo favorece a personas de ingresos altos. El rediseño debería consensuarse en el marco del Pacto de Toledo, recalca la Autoridad Fiscal. Y añade que el 75% de los ingresos por jubilación se financian con el sistema público.

En cuanto al tipo reducido de Sociedades que se aplica a las sicavs o sociedades de inversión colectiva, la Airef constata que hay una elevada concentración de títulos en las manos de unos pocos accionistas y, por tanto, recomienda que se endurezcan los requisitos a fin de asegurarse de que este beneficio realmente cumple con su función de incentivar una inversión colectiva y diversificada. Se trata así de que este esquema no suponga un artificio para que una gran fortuna no tribute por sus ganancias de capital difiriendo los impuestos indefinidamente. No obstante, el coste de este beneficio fiscal se estima en apenas menos de 300 millones de euros al año.

La Autoridad Fiscal pone además el foco sobre los incentivos en el IRPF para que se ponga una vivienda en alquiler. La reducción por arrendamiento alcanza el 60% del ingreso y ha generado un incremento significativo de la oferta de alquiler declarada a Hacienda desde que se puso en marcha en 2003. Dicho esto y en un contexto en el que las rentas bajas tienen mayores dificultades para acceder a la vivienda, la Airef defiende que se module esta reducción para que se tenga en cuenta el perfil del arrendatario y su renta. Sobre todo hay que tener en cuenta las necesidades especiales que hay en áreas metropolitanas, indica el estudio. Su coste ronda los 1.000 millones al año.

Por otra parte, la reducción por tributación conjunta está pensada para que un hogar no pague más IRPF por tener solo un perceptor de rentas. Por ejemplo: una familia en la que los dos progenitores ganan 12.000 euros cada uno no paga nada del impuesto de la Renta. En cambio, en el caso de un hogar en el que solo hay uno trabajando y gana 24.000 euros, este tributaría por IRPF, si declara por separado, unos 3.000 euros a pesar de tener los mismos ingresos. Gracias a esta reducción, esa discriminación se suprime. Este esquema tiene un coste de unos 2.300 millones de euros y beneficia a las rentas bajas, reconoce la Airef. Sin embargo, la institución considera que esta ayuda favorece que las mujeres trabajen menos. De ahí que recomiende que se suprima para los nuevos contribuyentes.

“Las medidas planteadas en la spending review deben formar parte de la necesaria estrategia fiscal nacional a medio plazo que garantice de manera realista y creíble la sostenibilidad financiera de las Administraciones Públicas”, remacha la Autoridad Fiscal.

Consumo y comunidades autónomas se plantean sancionar a las entidades financieras que no cumplan la sentencia del TJUE de gastos

La Dirección General de Consumo ha convocado el próximo lunes a primera hora una reunión con las comunidades autónomas para consensuar la coordinación del procedimiento sancionador a las entidades financieras que hayan aplicado cláusulas abusivas. Foto: Ministerio de Consumo

confilegal.com

Luis Javier Sánchez

Evitar la litigiosidad y que el consumidor no pueda reclamar los gastos hipotecarios que le corresponden tras el fallo del Tribunal de Justicia de la Unión Europea (TJUE) de este jueves es el objetivo de la reunión que mantendrán este lunes el Ministerio de Consumo con su titular, Alberto Garzón, a la cabeza y las comunidades autónomas con competencias transferidas.

El Ministerio de Consumo quiere ejercer la tarea de coordinación de los numerosos expedientes sancionadores que, tras la sentencia del TJUE, sobre las cláusulas abusivas hipotecarias, presenten las comunidades autónomas próximamente.

El objetivo es garantizar que las posibles sanciones que se establezcan alcancen a todas las prácticas de este tipo llevadas a cabo por las entidades financieras con implantación en todo el territorio del Estado.

Se da por hecho que también Consumo mantendrá una reunión con la patronal bancaria AEB para explicar cuál va a ser la postura de la administración. La idea es que no se judicialice este conflicto y que las entidades financieras que no colaboren puedan ser sancionadas en el ámbito geográfico que operen.

En este contexto, Confilegal ha podido saber que la Dirección General de Consumo ha convocado el próximo lunes a primera hora una reunión con las comunidades autónomas para consensuar la coordinación del procedimiento sancionador a las entidades financieras que hayan aplicado cláusulas abusivas.

Hay que destacar que la coordinación del Ministerio de Consumo resultará decisiva para optimizar el proceso y evitar que, como ha pasado otras veces, se inicien expedientes sancionadores simultáneos por parte de autoridades de consumo de varias comunidades autónomas sobre una entidad financiera por los mismos hechos.

Expertos consultados por este medio destacan que es importante evitar esta duplicidad porque podría ser considerada una doble penalidad sobre la entidad, motivo por el que los tribunales ya han anulado en el pasado sanciones de autoridades de consumo de las comunidades autónomas.

Con esta reunión lo que se pretende también es homologar las sanciones que se interpongan en cualquier comunidad con el fin de que sean las mismas en todo el territorio nacional.

Por el momento las sanciones a entidades financieras han sido muy escasas en los últimos veinte años, sin continuidad en el tiempo.

Sin embargo, la Sala III de lo Contencioso-Administrativo del Tribunal Supremo en su sentencia 1157/2017 de 16 de septiembre sostiene que la Ley General para la Defensa de los Consumidores no exige que un juzgado de lo civil declare abusivas las cláusulas.

En su opinión, la administración tiene una potestad sancionadora que puede utilizar.

La sentencia del Alto Tribunal corrige la dictaminada por el Tribunal Superior de Justicia de Andalucía que anuló cuatro multas impuestas por la Junta a Unicaja. Así, afirma que el pronunciamiento de dicho tribunal es erróneo y dañino para el interés general.

Gestionar el fallo de gastos del TJUE

Desde esta perspectiva se trata de gestionar la litigiosidad que se pueda generar por el fallo de este jueves 16 de julio del TJUE sobre gastos hipotecarios, comisión de apertura, costas procesales y prescripción. Un fallo que no pone de acuerdo a asociaciones de consumidores y expertos juristas.

En esta sentencia el TJUE establece que la normativa de la Unión Europea se opone a que, una vez declarada la nulidad de una cláusula abusiva relativa al reparto de gastos hipotecarios, un tribunal nacional niegue al consumidor la devolución de las cantidades abonadas en virtud de esta cláusula, salvo que así lo refleje una norma interna.

La banca podría enfrentarse a devoluciones por hasta 16.000 millones de euros. La asociación de consumidores ADICAE estipula que hay 7,68 millones de afectados que podrían reclamar la devolución de los gastos hipotecarios, mientras que Asufin los estima en unos 8 millones.

Por tanto, en el caso de que todos estos consumidores reclamaran la devolución de los gastos hipotecarios, con una media devuelta de 2.000 euros, el golpe podría suponer un buen agujero para las entidades financieras.

La sentencia del TJUE estipula que si los tribunales españoles declaran abusiva la cláusula que impone indiscriminadamente y sin negociación parte o la totalidad de los gastos de la conformación de una hipoteca, la banca tiene que devolvérselos al cliente.

Europa solo pone una excepción, no se devolverán los gastos por el Impuesto de Actos Jurídicos Documentados (IAJD), ya que la ley española estipulaba en esos momentos que debían asumirlo los compradores de la vivienda.

Así, los clientes podrían lograr una devolución media de unos 2.000 euros por los gastos de la hipoteca. Para un contrato hipotecario medio de 150.000 euros, los gastos serían en concepto de notaría de unos 800 euros de media; los gastos de Registro, ascienden a entre 200 y 400 euros de media; los de gestoría a unos 400 euros de media y los de tasación de la vivienda varían entre los 250 y los 600 euros de media.

Además, el TJUE no considera dichas cláusulas como “objeto principal del contrato”, aun estando incluidas en el coste total del contrato, por lo que las autoridades nacionales pueden estudiar su posible carácter abusivo.

Las cláusulas abusivas son una infracción importante

La inclusión de cláusulas abusivas es una infracción de la legislación de protección al consumidor, tanto estatal como autonómica.

En este sentido, la sentencia del TJUE deja claro que las autoridades competentes (autonómicas de consumo u órganos judiciales) pueden entrar a valorar el posible carácter abusivo de las comisiones de apertura.

Igualmente, la sentencia considera que un plazo de prescripción para el ejercicio de estas acciones solo puede ser válido si el momento en que ese plazo empieza a correr permite en la práctica dicho ejercicio.

Este hecho deja la puerta abierta a que se puedan reclamar los costes de constitución de las hipotecas abonados incorrectamente por los consumidores.

Este hecho será así aunque la abusividad de la cláusula no haya sido declarada previamente por un juez, tal como declaró ya en 2017 el Tribunal Supremo.

Asimismo, el TJUE determina que cuando un consumidor inicie un procedimiento judicial para la declaración de la abusividad de una cláusula y finalmente esta sea declarada abusiva, no debe tener que correr con las costas procesales que origine el pleito.

En este caso, el tribunal entiende que la asunción de costas procesales puede suponer un elemento disuasorio para que el consumidor haga valer sus derechos.

Esta sentencia del TJUE corrige la interpretación del TS español que entendía que, aunque fueran declaradas abusivas estas cláusulas, los gastos de constitución y cancelación de la hipoteca, en la práctica, debían repartirse a la mitad entre prestatario y prestamista, aun no habiendo normativa nacional que así lo determinase.

Por ello, se estaba haciendo soportar al cliente costes que el TJUE entiende ahora que debe soportar la entidad financiera.

Multas disuasorias y más coordinación entre los organismos de consumo, posibles efectos de la sentencia del TJUE sobre gastos hipotecarios

LOS EXPERTOS VEN NECESARIO QUE COMUNIDADES AUTÓNOMAS Y CONSUMO UTILICEN SU CAPACIDAD SANCIONADORA ANTE TERCEROS

El Ministerio de Consumo y las comunidades autónomas mantuvieron este lunes una reunión de cara a definir una estrategia tras la sentencia del TJUE de gastos hipotecarios

confilegal.com

Luis Javier Sánchez

Asociaciones de consumidores, juristas y profesionales del derecho de consumo han estado pendientes de la reunión telemática que mantuvieron este lunes la directora General de Consumo, Bibiana Medialdea, con las Comunidades Autónomas (CC.AA.) y sus responsables de consumo de cara a definir una estrategia tras la sentencia del Tribunal de Justicia de la Unión Europea (TJUE) de gastos hipotecarios.

En dicha reunión se ha establecido una hoja de ruta para ver cómo asimilar toda la litigiosidad de esta sentencia y los pasos a seguir. La idea es definir una propuesta coordinada de trabajo entre todas las CC.AA. y, en la medida de lo posible, unas sanciones homogéneas en todo el territorio nacional.

Esta iniciativa va a hacer que los servicios de inspección de las CC.AA. estén más activos y que se mejoren los procedimientos que tiene el consumidor para reclamar.

Según ha podido confirmar Confilegal, se quieren mantener distintas reuniones con el Banco de España y la propia patronal bancaria AEB para explicar la actuación que se pretende poner de inmediato en marcha de forma coordinada entre la propia Dirección General de Consumo y las CC.AA.

Entre los expertos, el fiscal de consumo de Andalucía, Fernando Santos, que destaca que es “siempre he reclamado que la iniciativa y protagonismo en materia de protección de consumidores le corresponde a la Administración, sobre todo en relación con los abusos a gran escala, de gran dimensión territorial”.

En opinión de este jurista, hay que lograr que esta iniciativa sea eficaz, “es el término que emplea el artículo 51 de la Constitución Española cuando se refiere a la actuación de los poderes públicos en relación con los consumidores”.

“Si hacemos inventario de las sanciones que llegaron a imponerse nos encontraríamos con una cifra testimonial y si preguntamos por el desenlace de las sanciones recurridas por las grandes empresas ante la jurisdicción contencioso-administrativa, comprobaremos que no pudo ser más decepcionante. Muchos de los recursos de las empresas infractoras fueron estimados”.

En suma, “la vía de la sanción administrativa ha resultado, a la postre, un completo fracaso”.

Fernando Santos cree que es necesario “contar con un órgano judicial con competencias nacionales para conocer las pretensiones que provienen de todo el territorio nacional. Junto a él, otro órgano nacional que tramitase los expedientes administrativos sancionadores”.

Fernando Santos, fiscal delegado en discapacidad con competencias en consumo en Andalucía. Foto: Valerio Merino.

En su opinión, este órgano podría ser el Consejo de Consumidores y Usuarios”, comenta.

Santos también ve necesario “la preparación de los funcionarios encargados de su tramitación. Hay que contar con preparación y especialización en la fase administrativa y preparación y especialización en la fase judicial. En esta segunda tiene especial responsabilidad la Abogacía del Estado”.

“Habrá que empezar, como se empezó con la Fiscalía, aunque bien poco se avanzado en esto”.

Considera que “desde la experiencia de los años precedentes, debe actuarse sobre los factores que han hecho fracasar, como los escasos esfuerzos para sancionar las infracciones de las grandes empresas”.

Una iniciativa saludable y necesaria 

Para Eugenio Ribón, presidente de la Asociación de Derecho de Consumo, “el control judicial no está reñido con la tutela administrativa”.

Este experto destaca que “tras una larga polémica, la sentencia de la Sala de lo Contencioso, Sección 4ª, del Tribunal Supremo, de 16 de octubre de 2017, ha venido a confirmar la plenitud de la potestad sancionadora de las Administraciones de Consumo, descartando esa suerte de prejudicialidad civil”.

“De este modo, la previsión del artículo 49.1.i) del texto refundido de la Ley General para la Defensa de los Consumidores y Usuarios (TRLGDCU) ha de ser interpretado en el sentido de que la introducción de cláusulas abusivas en los contratos puede ser sancionada si a criterio de la Administración, dichas estipulaciones deben ser reputadas abusivas sin necesidad de la existencia de un pronunciamiento judicial previo en tal sentido”.

Y ello como es lógico, “sin perjuicio de que la sanción impuesta sea luego impugnada ante el orden jurisdiccional contencioso administrativo, que será el que se pronuncie sobre la legalidad de la sanción impuesta, y por ello sobre el carácter abusivo de la cláusula, exclusivamente a esos efectos sancionadores”, indica.

Eugenio Ribón, presidente de la Asociación de Derecho de Consumo.

“Esta postura ha sido confirmada por la sentencia de la Sala de lo Contencioso-Administrativo del Tribunal Supremo, Sección 4ª, de 21 de mayo de 2019, con motivo de la resolución del recurso interpuesto por la entidad Kutxabank, S.A., contra la sanción impuesta por la Junta de Andalucía”, indica este experto.

Al mismo tiempo revela que “en la línea apuntada por nuestro Tribunal Supremo parece también caminar la proyectada modificación de la Directiva 93/13/CEE, en la que se pretende la introducción de un nuevo apartado b) en el artículo 8”.

En dicha modificación, subraya, “se señala que de modo imperativo, que aquellos estados que no hayan establecido disposiciones sancionadoras específicas por la imposición de cláusulas abusivas apliquen este mecanismo adicional para lograr efecto disuasorio, que a la vista de su persistente aplicación parece no lograrse en los términos deseados”.

En su opinión, “tras la legislación sobre consumidores y usuarios y el criterio asentado por la citada STS, Sala 3ª, de 16 de septiembre de 2017, late una concreta concepción de la función que se atribuye a las administraciones”.

Se trata de “evitar desapoderarlas para intervenir en cierta actividad mercantil, evitar que se ejerza un poder inútil y, dando un paso más, evitar que ejerza un poder vicario, esto es, dependiente de los pronunciamientos jurisdiccionales creando una suerte de prejudicialidad civil parangonable a la penal”.

Ribón destaca que “la iniciativa del Ministerio y comunidades autónomas no solo es saludable para la protección del consumidor y la consecución de un mercado transparente y equilibrado, sino que ha de merecer todo el aplauso y reconocimiento de quienes aspiran a que el estado social y de derecho que propugna como valor supremo nuestra Constitución y no solo una declaración programática”.

Una acción necesaria para proteger al consumidor

Para Carlos Ballugera, presidente del Consejo de Consumidores y Usuarios (CCU), esta acción de coordinación de Consumo y las CC.AA. a nivel sancionador sobre bancos y cláusulas abusivas es positiva.

Recoge un anhelo reiteradamente solicitado a las autoridades por el Consejo de que se sancione las infracciones de consumo de modo proporcionado, disuasorio y eficaz”.

“Deseamos al Ministerio el mayor éxito en esta acción, pedimos a las comunidades autónomas la máxima cooperación en ello porque de ahí depende el alivio efectivo de los daños que las malas prácticas y el uso de cláusulas abusivas producen a las personas consumidoras”, apunta este jurista.

En su opinión, “el uso de cláusulas abusivas en los contratos de consumo, contratos propios de la distribución masiva, es una infracción tipificada en todas o casi todas las comunidades autónomas”.

A su juicio, “es escandaloso que habiéndose anulado cientos de miles de cláusulas suelo por abusivas las sanciones a los bancos sean insignificantes”.

Ballugera cree que “los servicios jurídicos de la Administración no se han adaptado a la legislación de consumo, son un aparato completamente obsoleto que so capa de la necesidad de actuar en pro del interés general desconocen las obligaciones constitucionales y legales que tienen para actuar en favor de las personas consumidoras para reequilibrar el contrato de consumo”.

Carlos Ballugera, presidente del Consejo de Consumidores y Usuarios (CCU).

El presidente del CCU cree que “la Administración no puede ser neutral ante el abuso, tiene una obligación de beligerancia, que parece que Consumo quiere activar y que desde el Consejo acogemos con la mayor satisfacción y con los mejores ánimos de colaboración, no sin advertir de que éste es un camino lleno de dificultades y que va a quedar expuesto a la artillería jurídica y mediática de los poderosísimos promotores de los abusos”.

Este jurista advierte que “se necesitan más recursos jurídicos y, por tanto, económicos y presupuestarios, para defender desde la Administración a las personas consumidoras, ello pudiera poner de manifiesto, incluso la necesidad de fundar una escuela jurídica para formar a los profesionales necesarios para acometer estas tareas tan importantes”.

“En cuanto al importe de las sanciones puede ser muy grande. En todo caso ha de ser disuasorio para que sea efectivo. Su importe concreto depende de las distintas comunidades autónomas pero está en relación con la extensión de la infracción, es decir, el número de contratos a los que afecta y el importe de los mismos”, apunta Ballugera.

Al mismo tiempo destaca que “los bancos todavía tienen la oportunidad de librarse reparando voluntariamente a las personas consumidoras por los abusos cometidos, pero no tenemos confianza en las buenas prácticas de los bancos, cuyos servicios jurídicos les han conducido a callejones de los que les va a ser muy difícil salir”.

Junto a ello, agrega, “es necesario poner los medios para que en el procedimiento sancionador se dote a las personas consumidoras de un título ejecutivo que cuantifique el importe de la reparación que la infracción de consumo les ha producido y les permita reponerse con mayor facilidad del daño que se les ha ocasionado”, indica.

Protección uniforme de los consumidores

Por su parte, Fernando Moner, presidente de la Confederación Española de Consumidores y Usuarios (CECU), señala que “desde CECU apoyamos cualquier iniciativa que emprenda el Ministerio de Consumo para defender los derechos de los consumidores”.

“Y si esas acciones se llevan a cabo en coordinación con las comunidades autónomas adquieren un plus de eficacia que nos parece imprescindible para que la protección de las personas consumidoras sea uniforme en cualquier punto del territorio”.

Desde su punto de vista se trata de “sumar fuerzas, recursos, planteamientos y voluntades tuitivas, redunda en beneficio de todos y sanea el mercado de malas prácticas”.

Fernando Moner, presidente de la Confederación Española de Consumidores y Usuarios.

Moner recuerda que “cuando las infracciones se refieren a asuntos de consumo, han de ser las autoridades de consumo las que velen por la protección de los intereses económicos de los consumidores, independientemente de que se trate de temas financieros o de cualquier otra índole”.

Basta recordar, añade, sin perjuicio de las normativas autonómicas en materia de protección de los consumidores y sus competencias sancionadoras, lo dispuesto en el artículo 47.3 de la Ley General para la Defensa de los Consumidores y Usuarios.

En el artículo 47 se indica sobre la administración competente que “las autoridades en materia de consumo sancionarán las conductas tipificadas como infracciones en materia de defensa de los consumidores y las prácticas comerciales desleales”.

A su juicio, “las competencias están claras”, por lo que está convencido de que en esta situación con una sentencia del TJUE de por medio “es bueno este tipo de intervenciones coordinadas de las autoridades de consumo para evitar que el asunto se judicialice y el consumidor evite reclamar lo que le pertenece”.

TucomunidApp, la aplicación para realizar juntas de vecinos en tiempos de COVID-19

TucomunidApp, la aplicación para realizar juntas de vecinos en tiempos de COVID-19

zonamovilidad.es

Adrian Cascante

Las juntas y reuniones de la comunidad resultan una tarea que hasta ahora nadie había llegado a tener en cuenta dado que la situación originada por el coronavirus, COVID-19 había mantenido a los integrantes de las comunidades de vecinos más pendientes de otros asuntos. Sin embargo, cuando ha llegado la hora de retomar la actividad pertinente en las viviendas, se han visto en la situación de buscar soluciones mediante las cuales poder organizar y celebrar dichas juntas de vecinos respetando la distancia de seguridad y todas las recomendaciones sanitarias.

A pesar de que la actividad vecinal comienza a reanudarse, en ocasiones puede llegar a resultar complicado mantener dicha actividad en un estado normal, reuniendo a todos los vecinos. Por este motivo, IESA Comunidades Tecnológicas ha decidido desarrollar una nuev aplicación diseñada para poder juntar a comunidades de vecinos al completo y aclarar los diferentes puntos del día cómo en una reunión habitual, pero online. Gracias a TucomunidApp, todos los vecinos de un edificio pueden no solo convocar juntas y reuniones sino que tienen la capacidad de acceder a los detalles y documentos de las mismas, así como de votar cada punto del día y delegar sus preferencias al propio administrador de la comunidad.

Nueva normalidad

La nueva normalidad nos deja imágenes y situaciones hasta ahora nunca vistas y quizá una reunión de vecinos no presencial sea una de ellas. El distanciamiento social obligatorio y las vacaciones de verano contribuyen a que resulte una ardua tarea el hecho de que en las comunidades de vecinos sea difícil realizar juntas y reuniones con todos los propietarios presentes, y para tratar de remediar esta situación TucomunidApp, es una aplicación que busca solventar esta situación aportando una plataforma mediante la cual poder realizar todas aquellas actividades de las que dispone una junta vecinal habitualmente.

La tecnología se convierte también en un aliado de las comunidades de vecinos, que gracias a esta nueva aplicación podrán celebrar reuniones y juntas vecinales sin riesgo a contagio, además de poder participar, recibir documentos e incluso votar los diferentes puntos del día sin la necesidad de asistir presencialmente a las reuniones. Para usar la aplicación, el administrador convoca una junta a la que todos los propietarios son invitados mediante una notificación, todos ellos tienen acceso tanto a los documentos presentados como a los diferentes puntos del día, a los cuales tendrán derecho a votar a pesar de no asistir a la junta de forma presencial gracias a una opción que permite delegar el voto en alguien más.

Asistencia en directo

IESA Comunidades Tecnológicas, la empresa detrás de la aplicación, también ha decidido poner a disposición de los diferentes administradores de fincas un programa mediante el cual poder recibir asistencia virtual en directo a la hora de realizar las reuniones comunitarias. Gracias a un sistema de streaming mediante iJuntas, cada vecino puede identificarse y a partir de ese momento todas aquellas interacciones y votaciones que realicen los usuarios quedarán registradas en blockchain cómo prueba de lo ocurrido en la reunión; evitando futuros malentendidos pudiendo recurrir a los archivos que recogen lo sucedido en la junta.

¿Qué medidas se han adoptado en las piscinas de las comunidades de vecinos ante el Covid?

Cada comunidad autónoma marca el protocolo de uso de las piscinas. Foto: Europa Press.

confilegal.com

Irene Casanueva

Limpieza y desinfección de espacios, aforo limitado, control de acceso y distancia de seguridad son algunas de las principales medidas que el Covid-19 ha impuesto en las piscinas de las comunidades de vecinos.

Ante la llegada del buen tiempo, el Ministerio de Sanidad publicó el pasado mes de mayo unas recomendaciones para la apertura de las piscinas. Con el fin del estado de alarma, son las comunidades autónomas las encargadas de establecer los protocolos de actuación en estos espacios, que, en principio, se mantendrán hasta que se declare el fin de la pandemia.

En el caso de la comunidad autónoma de Madrid, la Orden 668/2020, de 19 de junio, de la Consejería de Sanidad marcó las medidas preventivas para hacer frente al Covid-19, entre ellas, las de las piscinas.

Así, se dispone un aforo del 50%, distancia de seguridad, espacio de 3 metros cuadrados en la piscina, labores de desinfección y limpieza, al menos dos veces al día, así como controles de acceso para evitar aglomeraciones.

En total, en la Comunidad de Madrid hay 12.000 piscinas. Según el Colegio Profesional de Administradores de Fincas Madrid (CAF Madrid), aproximadamente el 60% están abiertas.

De media un 50% más de gastos

En muchos casos, el aumento de gastos que supone la nueva normativa ha impedido abrir. Y es que, según los datos de CAF Madrid, estas medidas han supuesto para las comunidades de propietarios de media un 50% más gastos con respecto a la temporada anterior.

Una situación que se repite en el resto de comunidades. En el caso de Cataluña, la resolución SLT/1429/2020, de 18 de junio, establece las medidas básicas de protección y organizativas para prevenir la transmisión del coronavirus.

Aunque no regula de forma específica el uso de las piscinas comunitarias, el Colegio de Administradores de Fincas de Barcelona-Lleida ha indicado que se aplica lo establecido en los criterios generales de dicha normativa como la distancia interpersonal de 1,5 metros (2,5 m²), los requisitos de limpieza y desinfección y el uso de mascarilla. Además, se mantiene el aforo del 30% marcado por el Ministerio de Sanidad en la fase 2.

Sobre este asunto, Mercedes Blanco, vicepresidenta primera de FIABCI España y CEO de Vecinos Felices, ha explicado a Confilegal que cada comunidad puede implantar, además, otras normas como la prohibición de visitas para preservar la seguridad y el aforo o del uso de inflables o juegos.

Todo ello, indica, “supone un aumento de costes para la comunidad porque tienes que incrementar la frecuencia de la limpieza y de mantenimiento, y en algunos casos, depende de las comunidades, han tenido que colocar un vigilante que eso es un salario más o controlar el aforo mediante turnos o aplicaciones informáticas”.

Así todo, apunta, “en general, dada la situación, si la comunidad puede soportar los gastos intenta disfrutar de la piscina“.

La entidad de la que es CEO Blanco actualmente tiene una cartera de 800 clientes, todos distribuidos en la zona de Barcelona, L´Hospitalet de Llobregat, Cornellà, Esplugues, y Sant Joan Despí.

Sobre cómo afecta al uso de estos espacios la situación provocada por los rebrotes de Covid-19, apela al sentido común y a seguir las recomendaciones de las autoridades sanitarias. “Habrá que ver cómo evoluciona, no sé si volverán a cerrar los espacios comunes, pero de momento no”.

Este sitio web utiliza cookies para que usted tenga la mejor experiencia de usuario. Si continúa navegando está dando su consentimiento en la aceptación de nuestra política de privacidad y la aceptación de nuestra política de cookies, consulte nuestra política de privacidad, pinche el enlace para mayor información sobre nuestra política de cookies

ACEPTAR
Aviso de cookies